Kurz-Definition
Ein Bewirtungsbeleg ist ein Nachweis für geschäftlich veranlasste Bewirtungskosten. Er enthält über die normalen Restaurant-Beleg-Angaben hinaus zusätzliche Pflichtinhalte: Anlass der Bewirtung, bewirtete Personen, Unterschrift des Bewirtenden. Bei privater Bewirtung (z.B. Geburtstag) ist der Abzug nicht möglich; nur betrieblich veranlasste Bewirtungen zählen.
Steuerabzug DACH und Niederlande im Vergleich
Pflichtangaben (Deutschland)
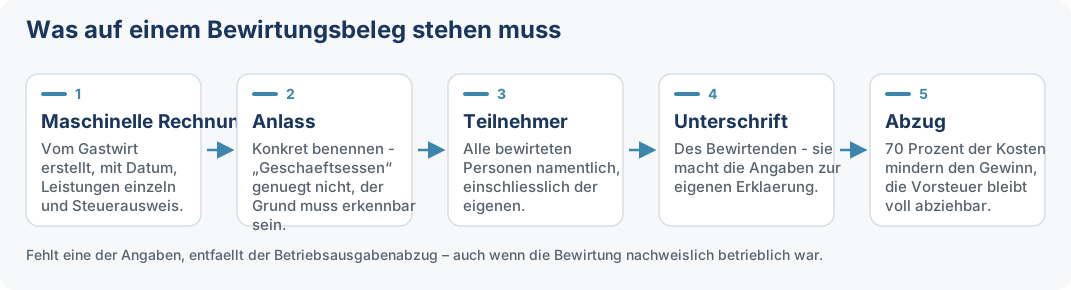
Damit der Bewirtungsbeleg in Deutschland steuerlich anerkannt wird, müssen folgende Angaben enthalten sein:
- Name und Anschrift des bewirtenden Restaurants (vom Restaurant gedruckt)
- Datum der Bewirtung (vom Restaurant gedruckt)
- Detaillierte Aufschlüsselung der konsumierten Speisen und Getränke (vom Restaurant gedruckt)
- Rechnungsbetrag inkl. USt und Aufschlüsselung der Steuersätze
- TSE-QR-Code und fortlaufende Belegnummer (durch TSE)
- Anlass der Bewirtung (z.B. „Vertragsverhandlung Projekt Müller", „Akquise Neukunde GmbH XY") – mehr als „Geschäftsessen"
- Namen aller bewirteten Personen inkl. eigener Person
- Unterschrift des Bewirtenden
- Bei Rechnungen über 250 €: Name und vollständige Anschrift des Bewirtenden bzw. seiner Firma
Trinkgeld: aufpassen
Das BMF-Schreiben vom 30.06.2021 hat klargestellt: Trinkgeld ist nur dann steuerlich abzugsfähig, wenn es auf dem Bewirtungsbeleg ausgewiesen wird – entweder als Position auf der Rechnung oder als handschriftliche Ergänzung mit Unterschrift des Restaurants. Reine Bargeld-Trinkgelder ohne Beleg-Eintrag werden vom Finanzamt häufig gestrichen.
Pflicht-Servicegebühren (z.B. „Service 10% bei Gruppen ab 6 Personen") sind als Teil der Rechnung automatisch erfasst und unterliegen der USt – die übliche 70%-Grenze gilt auch hier.
Eigenbewirtung vs. Geschäftsbewirtung
- Geschäftsbewirtung (Bewirtung externer Personen wie Kunden, Lieferanten, Geschäftspartner): in DE zu 70% abzugsfähig.
- Arbeitnehmer-Bewirtung (z.B. Geschäftsführer-Essen, Team-Lunch): zu 100% abzugsfähig, gilt aber als Lohn, wenn nicht im überwiegend betrieblichen Interesse.
- Eigenbewirtung (Sie essen alleine): nicht abzugsfähig, weil keine Bewirtung Dritter.
Auslandsbewirtung
Wenn das Geschäftsessen im Ausland stattfindet, gelten dieselben deutschen Steuerregeln (70%-Grenze) – das Restaurant kann allerdings keinen TSE-Beleg liefern. In diesem Fall reicht ein ausländischer ortsüblicher Beleg, ergänzt um die deutschen Pflichtangaben. Achtung: Der Bewirtende muss vor Antritt der Reise eine kurze Notiz zum geplanten Anlass machen, sonst kann das Finanzamt die Anerkennung verweigern.
Bewirtungsbeleg vs. Quittung
Eine einfache Quittung („Bewirtung 65 €") reicht nicht. Das Finanzamt verlangt die detaillierte Aufschlüsselung der einzelnen Speisen und Getränke – sonst wird die Bewirtung nicht anerkannt. Restaurants müssen entsprechend einen vollständigen Beleg (Bewirtungsbeleg-Variante) ausstellen, nicht nur eine Quittung.
Bewirtungsbeleg in BISpicy POS
BISpicy POS bietet einen separaten Beleg-Modus „Bewirtungsbeleg". Auf Knopfdruck wird ein Beleg generiert, der bereits alle Felder für die manuellen Eintragungen vorbereitet hat: Anlass, Namen der Personen, Unterschriftslinie. Das Restaurant druckt – der Gast trägt die handschriftlichen Angaben unmittelbar ein. Länderspezifisch: Bei Standort Deutschland trägt der Beleg den Hinweis auf § 4 Abs. 5 Nr. 2 EStG und die 70-%-Regel, in Österreich den Verweis auf § 20 Abs. 1 Z 3 EStG 1988; in der Schweiz heißt er „Spesenbeleg Geschäftsessen“, in den Niederlanden „Zakelijke maaltijd (representatiekosten)“. Außerhalb Deutschlands druckt die Kasse bewusst keine Prozentangabe, weil die Abzugsfähigkeit dort an Bedingungen hängt (Werbezweck, Rechtsform). Mehr Details auf unserer Feature-Seite Bewirtungsbeleg.
Stand: September 2026. Verbindlich sind das EStG, das BMF-Schreiben vom 30.06.2021 und die jeweils aktuellen Verwaltungsanweisungen. Diese Erklärung ersetzt keine steuerliche Beratung.