Zum Hauptinhalt springen

Differenzbesteuerung § 25a

Differenz­besteuerung an der Kasse: Nur die Marge wird versteuert

Beispiel: Ankauf 40 €, Verkauf 90 € – die Umsatzsteuer fällt nur auf die Marge von 50 € an: 7,98 € statt 14,37 € auf den vollen Preis.

Die Marge wird immer mit 19 % versteuert, auch bei Büchern (§ 25a Abs. 5 UStG); die Kasse wendet den Regelsatz automatisch an. Gilt für die Einzeldifferenz bei Ware, die typisch von Privat angekauft wurde. Die Kasse rechnet das selbst und signiert den Bon über die TSE. Keine Steuerberatung – ob § 25a für Ihre Ware gilt, klären Sie mit Ihrer Steuerberatung.

Formel: Umsatzsteuer aus der Marge = Marge × 19 / 119 (aus dem Bruttobetrag herausgerechnet)

Testen? Einfach App laden und loslegen – kostenlos, ohne Testkonto, ohne Zeitlimit.
Kassen-App kostenlos, TSE ab 22 €/Monat zzgl. MwSt. (gesetzlich vorgeschrieben; nur für Unternehmer, Vereine und öffentliche Stellen).

Marge und Umsatzsteuer selbst nachrechnen

Tragen Sie Ankaufs- und Verkaufspreis (brutto) eines Stücks ein. Der Rechner rechnet wie die Kasse: Marge = Verkaufspreis minus Ankaufspreis, die Umsatzsteuer wird aus der Marge herausgerechnet.

Marge: 50,00 €

Darin enthaltene Umsatzsteuer (19 %): 7,98 €

Zum Vergleich: Auf den vollen Verkaufspreis wären es 14,37 € Umsatzsteuer.

Rechenbeispiel für die Einzeldifferenz (jedes Stück einzeln) bei 19 %, ohne Gewähr und keine Steuerberatung. Ob § 25a für Ihre Ware und Ihren Betrieb gilt, klären Sie mit Ihrer Steuerberatung.

Kassen-App kostenlos, TSE ab 22 €/Monat zzgl. MwSt. (gesetzlich vorgeschrieben).

Kurz beantwortet: Was bedeutet Differenzbesteuerung an der Kasse?

Sie kaufen ein gebrauchtes Stück von einer Privatperson an und zahlen bar aus – TSE-signiert erfasst, kein Umsatz. Verkaufen Sie es später weiter, versteuert die Kasse nur die Marge (Verkaufspreis minus Ankaufspreis), nicht den vollen Verkaufspreis. Der Kundenbon zeigt dafür keine gesonderte Umsatzsteuer, sondern den gesetzlich vorgeschriebenen Hinweis nach §14a Abs. 6 UStG.

Kennen Sie das?

Drei Dinge, die in fast jedem Ankauf- und Second-Hand-Geschäft Zeit und Nerven kosten.

Die Marge von Hand ausrechnen

Ankaufspreis notiert, Verkaufspreis kassiert – und am Monatsende wird die Marge und die darin enthaltene Umsatzsteuer aus Zetteln und Gedächtnis rekonstruiert.

Ankauf ohne Dokumentation

Ware angekauft, Betrag notiert – aber wer hat verkauft, mit welchem Ausweis, zu welchem Preis? Ohne Ankaufsbuch bleibt das eine Wissenslücke.

Der Steuerberater fragt nach

Er möchte das Ankaufsbuch sehen: wer hat wann was zu welchem Preis verkauft. Es gibt einen Ordner – vielleicht.

So erledigt BISpicy POS das für Sie

Kein Rechnen von Hand, keine Nebenliste: Ankauf und Verkauf laufen über dieselbe Kasse und landen gemeinsam im Export.

Ankauf erfassen

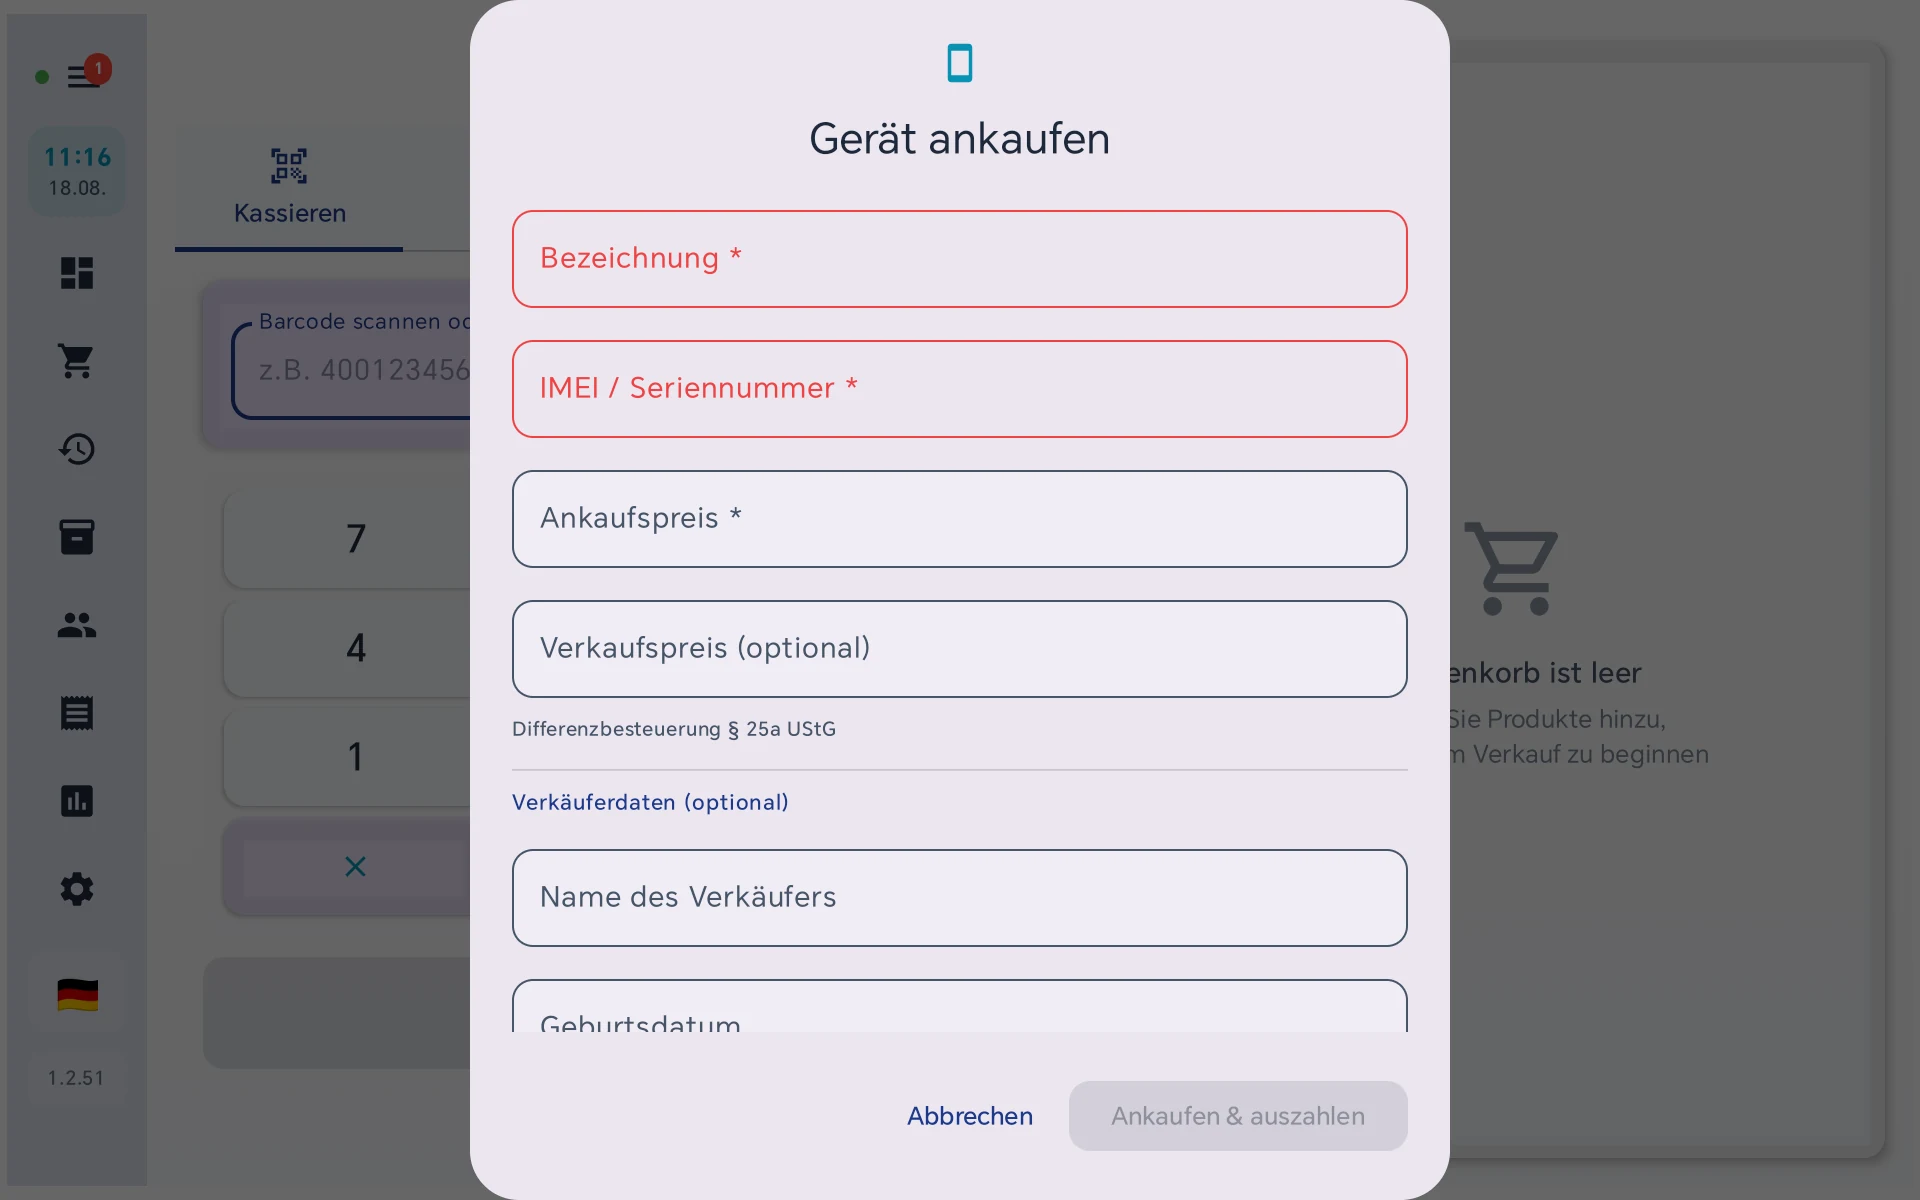
Ankauf: Verkäuferdaten, Seriennummer oder IMEI und Bilder werden mit erfasst, die Barauszahlung ist TSE-signiert – Details zum Ankauf.

Ankaufmaske für ein Gebrauchtgerät mit Bezeichnung, IMEI oder Seriennummer, Ankaufs- und Verkaufspreis sowie Verkäuferdaten
Beispiel Smartphone – dasselbe Prinzip gilt für ein Fahrrad, eine Standuhr oder ein antiquarisches Buch: Bezeichnung, Ankaufspreis und Verkäuferdaten stehen von Anfang an fest.

Verkaufen

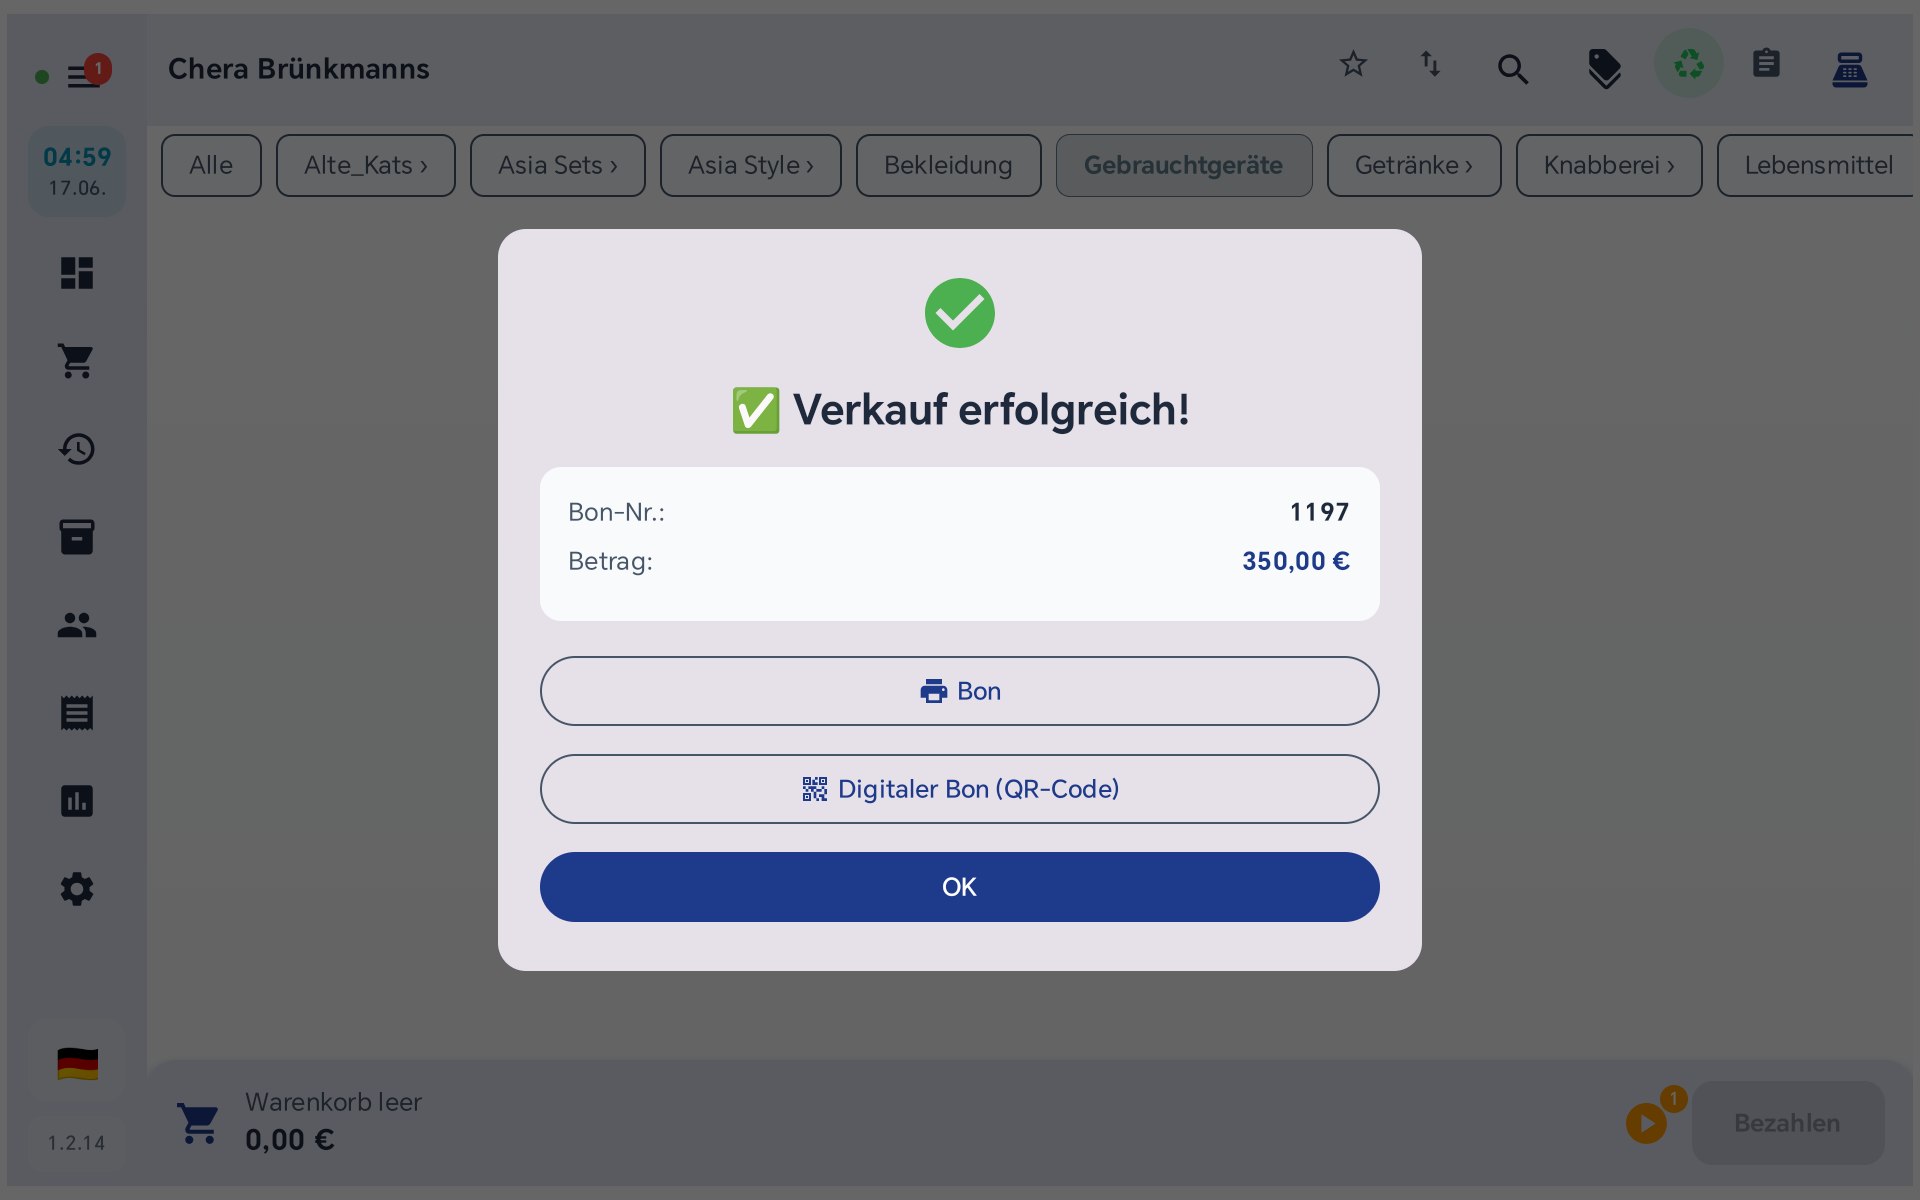
Verkauf: Die Kasse rechnet die Marge je Stück selbst aus. Der Bon zeigt keine gesonderte Umsatzsteuer, sondern den Hinweis nach § 14a Abs. 6 UStG – Details zum Verkauf.

Kasse nach einem Verkauf: Meldung Verkauf erfolgreich mit Bon-Nummer und Betrag sowie den Schaltflächen Bon und Digitaler Bon (QR-Code)
Nach dem Verkauf: Bon drucken oder als digitalen Bon per QR-Code zeigen.

Abschluss und Export

TSE und Exporte: Die TSE signiert den vollen Verkaufspreis; DSFinV-K und der DATEV-Export trennen den Ankaufsanteil von der Marge (DATEV-Konten je Betrieb) – Details zu TSE und Export.

Kassenmaske DSFinV-K Export mit Zeitraum von bis und der Schaltfläche DSFinV-K Export starten
Der DSFinV-K-Export in der Kasse: Zeitraum wählen, Export starten.

Storno: Eine Stornierung bucht die Marge-Umsatzsteuer mit umgekehrtem Vorzeichen zurück.

Für wen gilt § 25a UStG?

Wer gebrauchte bewegliche Gegenstände ohne Vorsteuerabzug ankauft – in der Praxis meist von Privatpersonen – und wiederverkauft, darf beim Verkauf nur die Marge versteuern statt des vollen Verkaufspreises. Das betrifft praktisch jeden Handel mit gebrauchter Ware:

  • Second-Hand & Vintage-Mode
  • Antiquitäten & Trödel
  • Gebrauchtmöbel
  • Antiquariate
  • Retro-Games & Konsolen
  • Gebrauchtfahrräder
  • Ankaufläden allgemein
  • Handyshops →
Eintrag Gerät ankaufen in der Kassenverwaltung von BISpicy POS
Der Ankauf ist ein eigener Menüpunkt in der Kassenverwaltung – unabhängig davon, ob Sie Elektronik, Möbel oder Bücher ankaufen.

Ankauf: sauber dokumentiert statt auf dem Zettel

Sie legen das angekaufte Stück in der Kasse an und zahlen den Verkäufer sofort bar aus. Die Kasse zeichnet Ein- und Verkaufspreise auf (§ 25a Abs. 6 UStG); die Verkäuferdaten belegen den Ankauf von Privat. Das Geldwäschegesetz verlangt eine Identifizierung bei Güterhändlern erst bei Barzahlungen ab 10.000 € oder bei Verdacht. Erfasst wird:

  • Bezeichnung des Gegenstands, Seriennummer oder IMEI optional – je nach Warenart
  • Ankaufspreis und Barauszahlung an den Verkäufer – TSE-signiert als Geldbewegung erfasst, kein Umsatz
  • Verkäuferdaten – Name, Anschrift, Geburtsdatum, Ausweisnummer, Telefon oder E-Mail – alle Felder optional, je nach Bedarf
  • Bilder von Ausweis (nur mit Zustimmung des Verkäufers), Ankaufsbeleg und dem Gegenstand selbst hinterlegbar
  • Ankaufsbeleg als PDF, automatisch erstellt
  • Ankaufsliste mit Export in der Verkaufshistorie – und ein rollen-geschütztes Ankaufsbuch in BIS ERP für den Steuerberater
Zur Anleitung
Ankauf-Dialog mit Bezeichnung, Seriennummer, Ankaufspreis und Verkaufspreis
Der Ankauf ist eine eigene Maske, kein Verkauf mit Minusbetrag: Ankaufspreis und geplanter Verkaufspreis stehen von Anfang an fest.

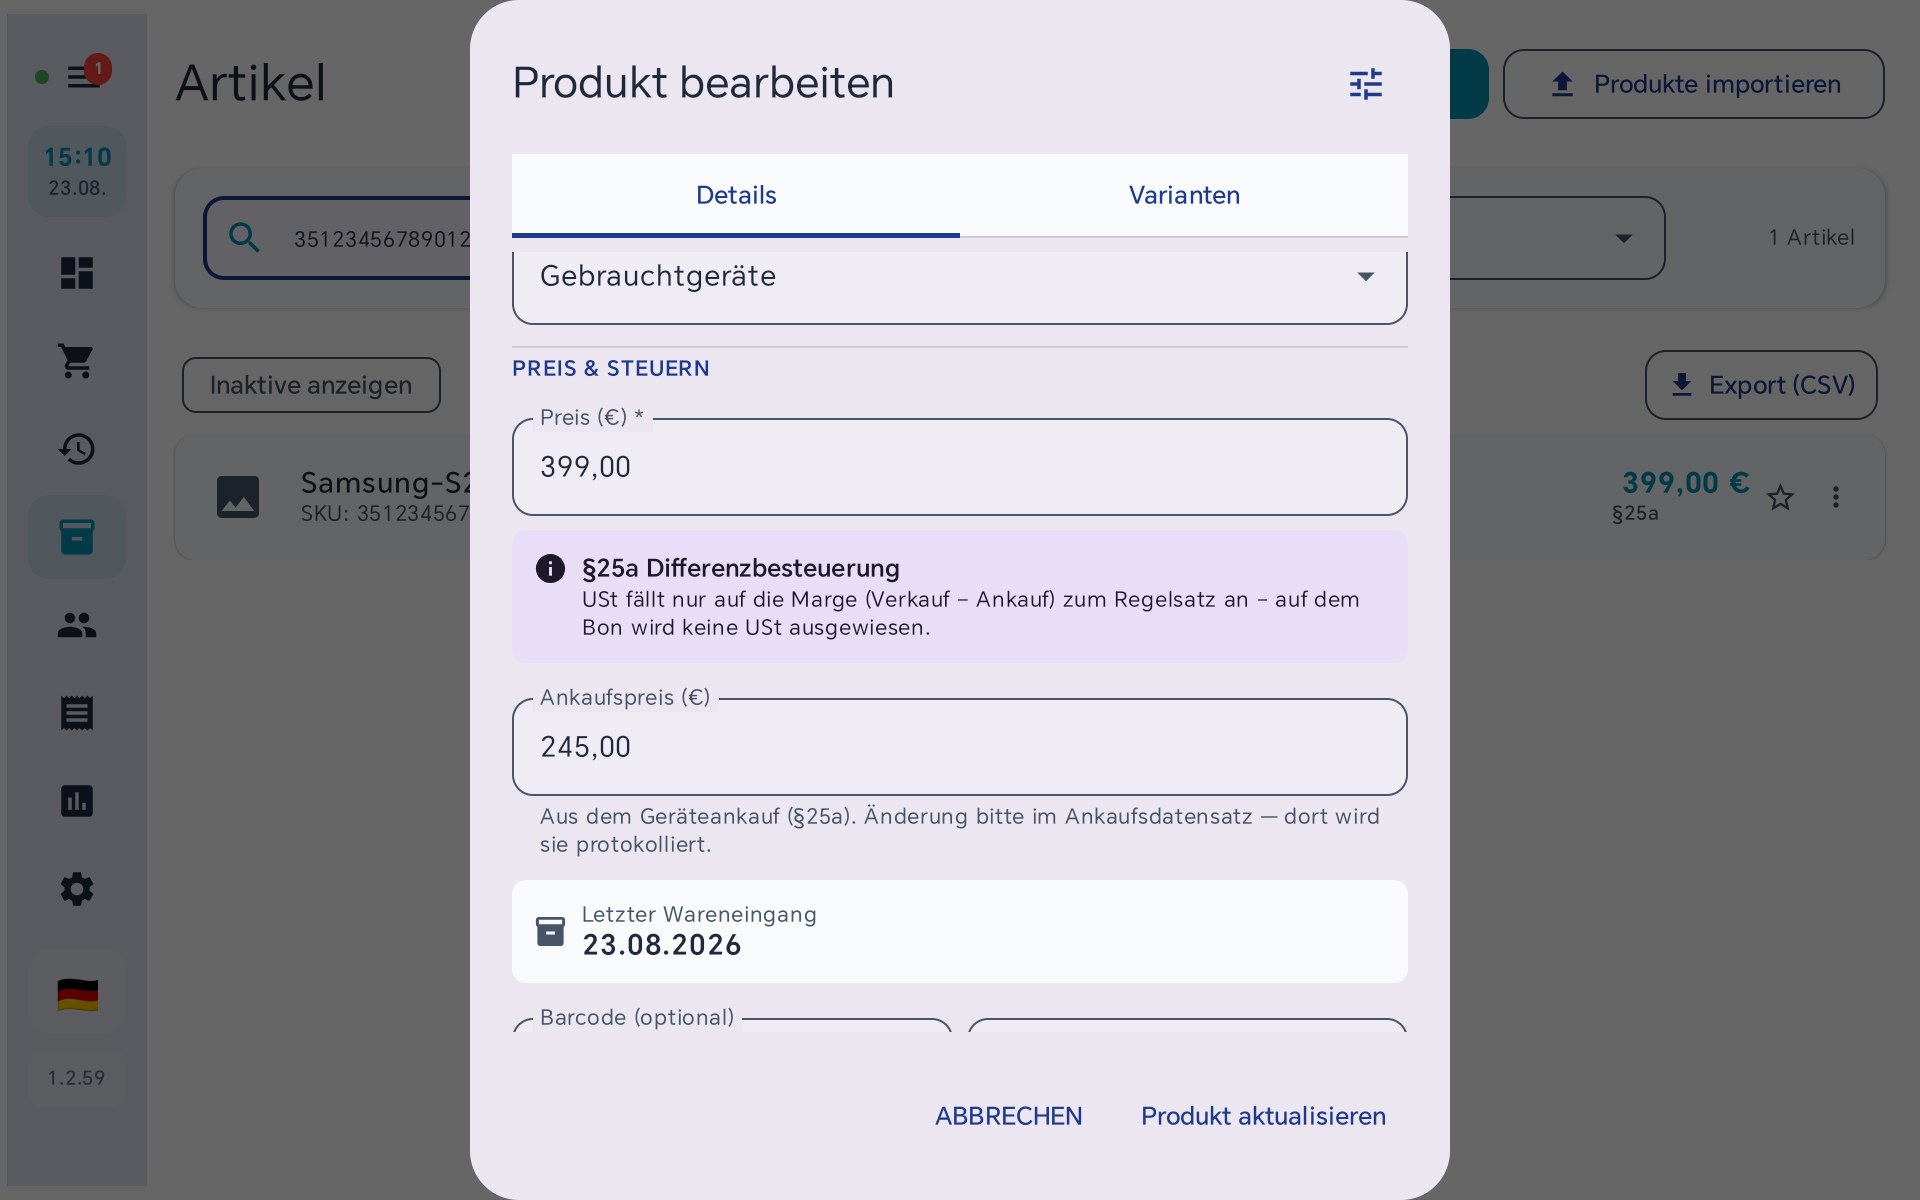
Ankaufspreis steht am Artikel – nicht nur im Vorgang

Nach dem Ankauf stehen Ankaufspreis und Ankaufsdatum direkt im Artikel. Damit haben Sie je Gegenstand Einkaufspreis, Verkaufspreis und Marge getrennt – die Aufzeichnung nach § 25a Abs. 6 UStG, Monate später noch nachvollziehbar, ohne im alten Ankaufsvorgang zu suchen.

Und das Wichtigste für den breiten Einsatz: Die Differenzbesteuerung ist kein Feature nur für den Geräteankauf. Jeder Artikel lässt sich unabhängig davon als differenzbesteuert markieren – auch wenn die Ware nicht über den Ankauf-Dialog, sondern regulär im Wareneingang erfasst wurde.

Artikeldetails eines angekauften Gebrauchtgeräts mit Ankaufspreis und Datum des Wareneingangs
Ankaufspreis und letzter Wareneingang direkt im Artikel – schreibgeschützt, jede Änderung läuft protokolliert über den Ankaufsvorgang.

Verkauf: die Marge versteuert, nicht der Preis

Beim Verkauf eines differenzbesteuerten Artikels rechnet die Kasse die Marge selbst aus und führt sie so:

  • Kundenbon ohne gesonderten Umsatzsteuerausweis – mit dem gesetzlichen Pflichthinweis nach § 14a Abs. 6 UStG
  • Marge-Umsatzsteuer in TSE-Signatur, Z-Bon und DSFinV-K (auch im DATEV-Export direkt aus der Kasse)
  • Der angekaufte Gegenstand wird nach dem Verkauf automatisch aus Suche und Verkauf ausgeblendet, für die § 25a-Aufzeichnung bleibt er erhalten

Versteuert werden die 50 € Marge, nicht die vollen 90 € Verkaufspreis. Auf dem Bon steht keine eigene Steuerzeile, nur der gesetzliche Hinweis.

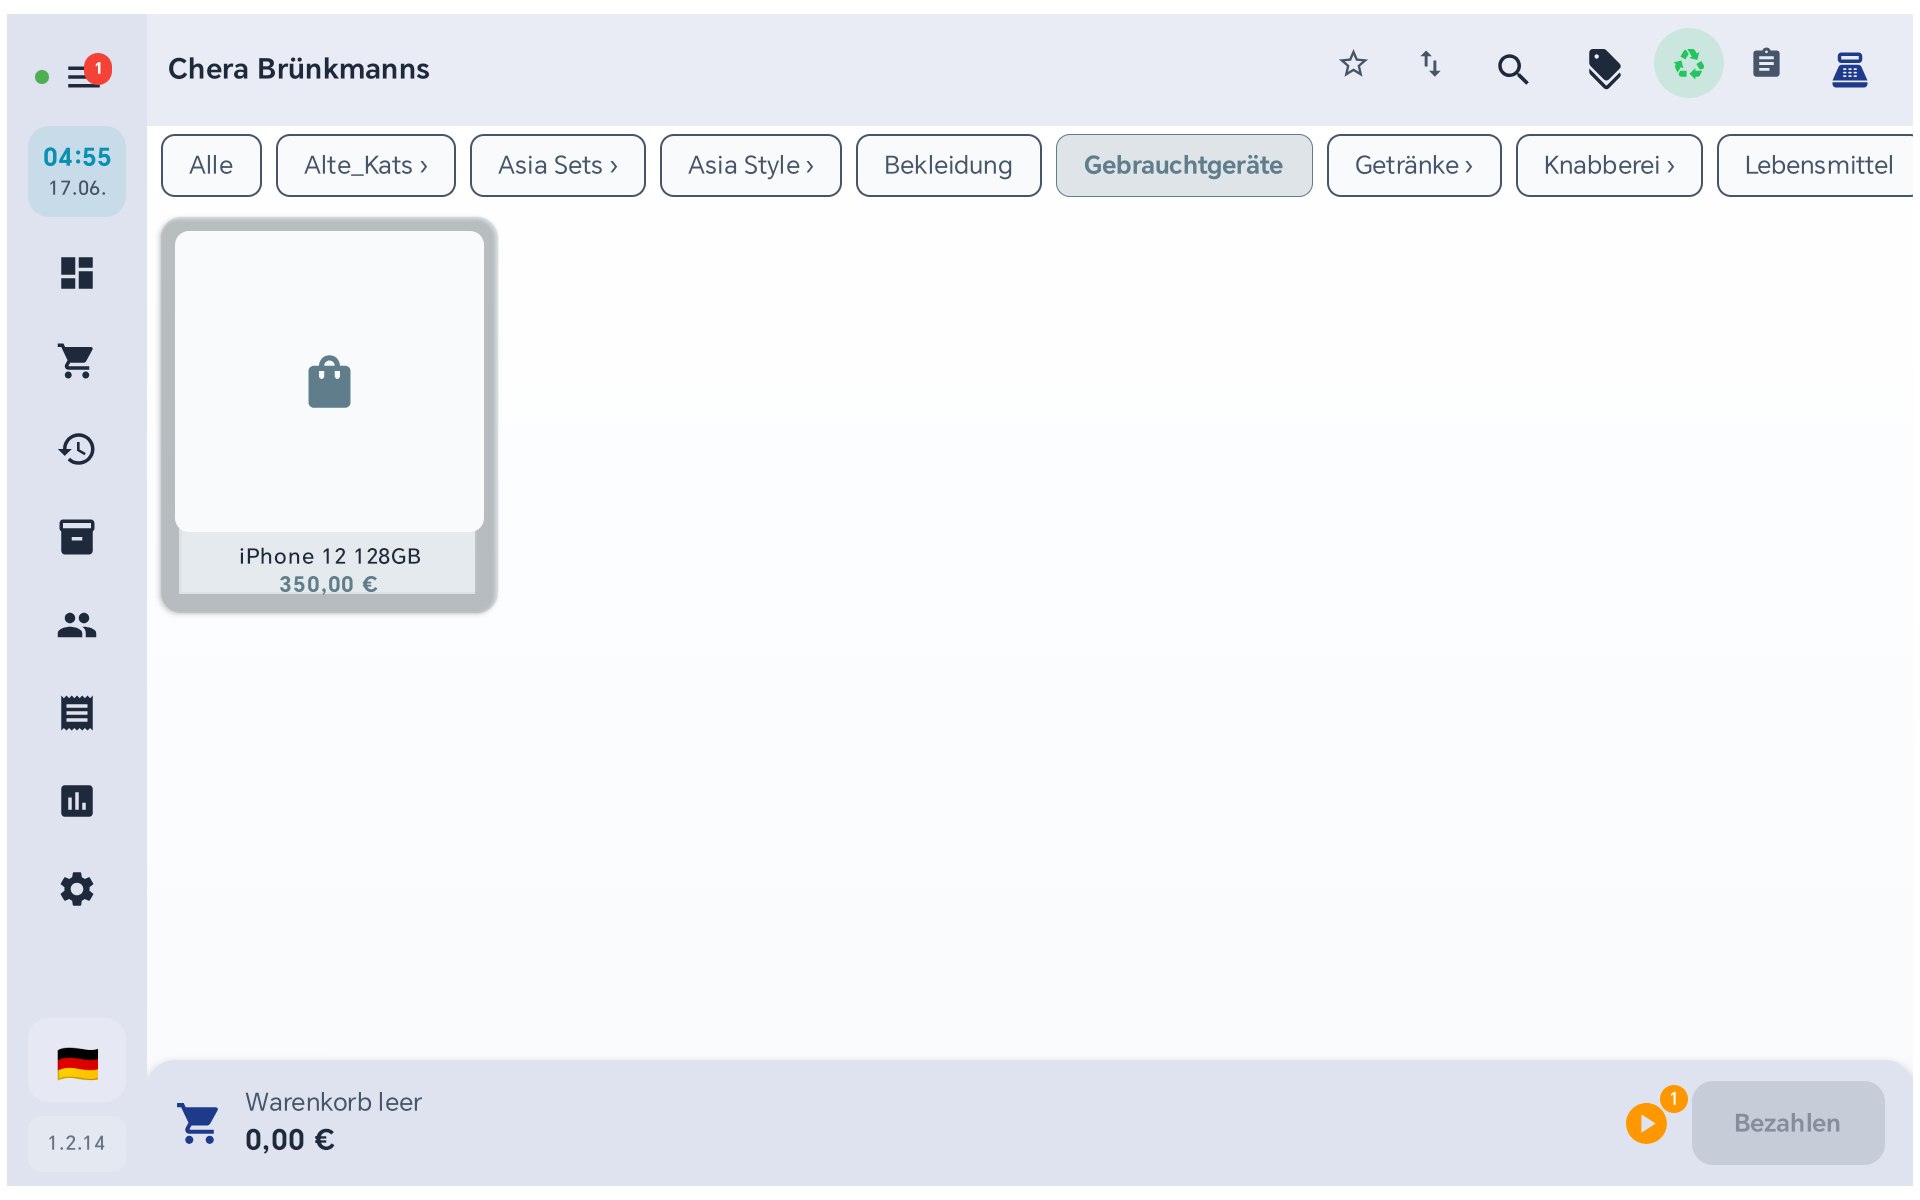
Gebrauchter Artikel in der Kategorie Gebrauchtgeräte, per Suche gefunden
Wiederfinden per Kategorie, Suche oder Barcode-Scan – der angekaufte Gegenstand liegt danach direkt im Warenkorb.

TSE, Z-Bon und Steuerberater

Die Differenzbesteuerung läuft nicht neben der Kassensicherung, sondern mittendrin.

Zertifizierte TSE

Jeder Bon wird über die zertifizierte Sicherheitseinrichtung signiert – auch der Ankauf als Geldausgang. Die TSE-Lizenz ist gesetzlich vorgeschrieben und wird separat gebucht. Bei Netzausfall geht der Verkauf weiter; die Signatur der Cloud-TSE braucht allerdings eine Internetverbindung.

Z-Bon, DSFinV-K, DATEV

Tagesabschluss auf Knopfdruck, Z-Bon und DSFinV-K mit der TSE – inklusive getrennt ausgewiesener Marge aus § 25a-Verkäufen. DATEV-Export für die Buchhaltung direkt aus der Kasse; alle Kassen gesammelt ab BIS Premium.

Rechnung auf DIN A4

Geschäftskunden brauchen eine richtige Rechnung – frei gestaltbar, direkt aus der Kasse gedruckt oder per E-Mail versendet.

Auch beim Verkauf gebrauchter Ware zahlt nicht jeder bar: SumUp, SumUp Tap to Pay, Zettle, S-POS der Sparkasse oder ein klassisches EC-Kartenterminal per ZVT/OPI lassen sich direkt in der Kasse anbinden – ohne Abtippen des Betrags. Alle Wege im Detail.

Passend für Ihren Betrieb

Egal, was Sie an- und verkaufen – das Prinzip bleibt dasselbe.

  • Second-Hand & VintageGebrauchte Mode, Accessoires, Vintage-Stücke
  • Antiquitäten & TrödelEinzelstücke mit unterschiedlicher Herkunft
  • GebrauchtmöbelAnkauf und Wiederverkauf ganzer Möbelstücke
  • AntiquariatGebrauchte und antiquarische Bücher
  • Retro-Games & KonsolenKonsolen, Module und Zubehör aus zweiter Hand
  • GebrauchtfahrräderRahmennummer als Seriennummer hinterlegbar
  • Ankaufläden allgemeinAn- und Verkauf jeder Art von Gebrauchtware
  • Handyshops →Mit eigenem Reparaturmodul – zur Branchenseite

BIS Free

Differenzbesteuerung § 25a

0 €

Die Differenzbesteuerung gehört zur kostenlosen Grundausstattung. Nichts zu buchen – ab Werk aktiv. Ebenfalls kostenlos: die Kassen-App selbst und die Basis der Warenwirtschaft BIS ERP.

Pflicht ist nur die gesetzlich vorgeschriebene TSE-Lizenz je Kasse (mit ihr: Z-Bon und DSFinV-K; DATEV-Export direkt aus der Kasse in allen Stufen; UStVA, EÜR und der gesammelte DATEV-Export aller Kassen ab BIS Premium):

Alle Preise netto zzgl. gesetzlicher Umsatzsteuer. Unser Angebot richtet sich ausschließlich an Unternehmer (§ 14 BGB), Vereine und öffentliche Stellen.

So kommen Sie rein

Vier Schritte – ohne Techniker im Laden.

  1. App laden

    Die Kassen-App ist kostenlos und läuft auf handelsüblichen Android-Tablets.

  2. Sortiment übernehmen

    Bestehende Artikel per CSV importieren – Spalten werden automatisch erkannt.

  3. Loslegen

    Nichts freizuschalten: „Gerät ankaufen" und § 25a sind ab Werk aktiv.

  4. TSE einrichten

    Wir richten die Sicherheitseinrichtung mit Ihnen ein, damit alles sauber läuft.

Häufige Fragen

Was ist die Differenzbesteuerung nach §25a UStG?

Wer gebrauchte Gegenstände ohne Vorsteuerabzug ankauft – meist von Privatpersonen – und wiederverkauft, versteuert beim Verkauf nur die Marge zwischen Verkaufs- und Einkaufspreis, nicht den vollen Verkaufspreis. Die Kasse erfasst Ankauf und Verkauf und rechnet die Marge automatisch aus.

Für welche Branchen eignet sich das?

Für jeden Handel mit gebrauchter Ware: Second-Hand- und Vintage-Mode, Antiquitäten und Trödel, Gebrauchtmöbel, Antiquariate mit gebrauchten Büchern, Retro-Games und Konsolen, Gebrauchtfahrräder und klassische An- und Verkaufsläden. Auch Handyshops mit Geräteankauf nutzen dieselbe Funktion – dafür gibt es zusätzlich eine eigene Seite mit Reparaturmodul.

Muss ich beim Ankauf die Daten des Verkäufers erfassen?

Für die Differenzbesteuerung zeichnen Sie Ein- und Verkaufspreise auf (§ 25a Abs. 6 UStG); die Verkäuferdaten belegen den Ankauf von Privat. Das Geldwäschegesetz verlangt eine Identifizierung bei Güterhändlern erst bei Barzahlungen ab 10.000 € oder bei Verdacht. Die Kasse erfasst optional Name, Anschrift, Geburtsdatum, Ausweisnummer sowie Telefon oder E-Mail des Verkäufers und kann Fotos von Ausweis (nur mit Zustimmung des Verkäufers), Ankaufsbeleg und Ware hinterlegen. Alle Ankäufe stehen im zentralen Ankaufsbuch.

Wie wird die Marge auf dem Bon behandelt?

Der Kundenbon weist beim differenzbesteuerten Artikel keine Umsatzsteuer gesondert aus, sondern trägt den gesetzlich vorgeschriebenen Hinweis nach §14a Abs. 6 UStG. Die in der Marge enthaltene Umsatzsteuer berechnet die Kasse intern und übernimmt sie in TSE-Signatur, Z-Bon und DSFinV-K; der DATEV-Export direkt aus der Kasse ist in allen Stufen verfügbar.

Gilt §25a für jede Art von Ware?

Nein. Ausgenommen sind laut Gesetz unter anderem Edelsteine und Edelmetalle (§25a Abs. 1 Nr. 3 UStG), und für Gebrauchtfahrzeuge sowie Reiseleistungen gelten eigene Sonderregeln, die diese Seite nicht behandelt. Prüfen Sie im Zweifel mit Ihrem Steuerberater, ob eine Ware unter die Differenzbesteuerung fällt.

Was kostet die Differenzbesteuerung in der Kasse?

Nichts. Die Differenzbesteuerung nach §25a ist dauerhaft kostenloser Bestandteil von BIS Free, ohne Buchung und ohne Zusatzmodul. Kostenpflichtig ist nur die gesetzlich vorgeschriebene TSE-Lizenz je Kasse, ab 22 €/Monat bei jährlicher Zahlung zzgl. USt. Der DATEV-Export direkt aus der Kasse ist in allen Stufen möglich; UStVA, EÜR und der gesammelte DATEV-Export aller Kassen gibt es ab BIS Premium.

Gibt es ein Testkonto oder eine Demo?

Nicht nötig: Laden Sie die App kostenlos aus Google Play (oder öffnen Sie pos.bispicy.com im Browser auf iPad, PC oder Mac), registrieren Sie sich und probieren Sie die Kasse in Ruhe aus – ohne Testkonto und ohne Zeitlimit. Zum echten Kassieren in Deutschland brauchen Sie eine TSE: je Kasse ab 22 €/Monat bei Jahreszahlung, zzgl. USt.

Unser Angebot richtet sich ausschließlich an Unternehmer (§ 14 BGB), Vereine und öffentliche Stellen. Alle Preise netto zzgl. gesetzlicher Umsatzsteuer.

Reden wir über Ihren Laden

Wir zeigen Ihnen in Ruhe, wie Ankauf und Verkauf bei Ihnen aussehen würden – ohne Verkaufsdruck.