
Was ist eine offene Ladenkasse – und ist sie erlaubt?
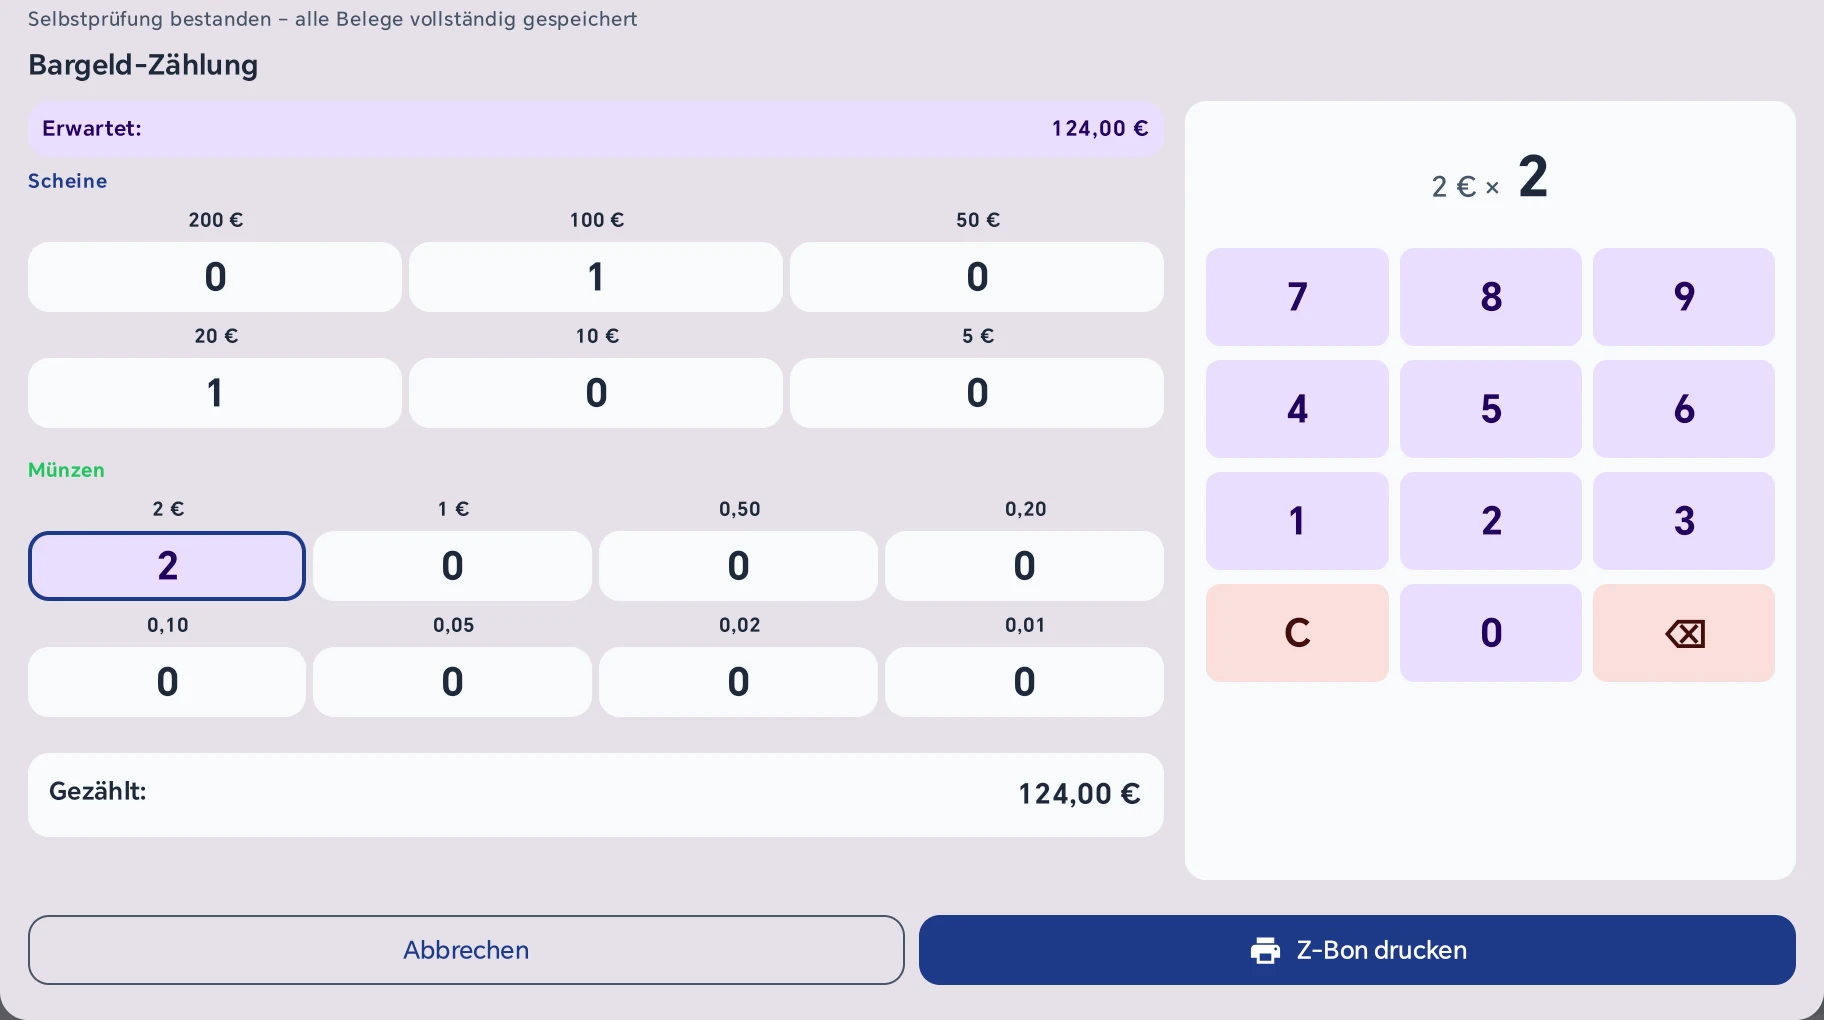
Eine offene Ladenkasse ist jede Barkasse ohne Technik: Geldkassette, Schublade, Zigarrenkiste. Sie ist heute grundsätzlich zulässig – es gibt bisher keine allgemeine Pflicht, eine elektronische Kasse einzusetzen. Die Ordnungsmäßigkeit hat aber ihren Preis: Wer bar ohne Technik kassiert, muss die Einnahmen über einen täglichen Kassenbericht nachweisen, der retrograd aufgebaut ist – vom gezählten Kassenbestand wird zurückgerechnet auf die Tageseinnahme. Dazu gehört ein Zählprotokoll der Münzen und Scheine. Täglich, zeitnah, lückenlos.
Genau hier scheitert die Praxis oft: Berichte werden gesammelt nachgetragen, wirken schematisch oder fehlen ganz. Dann darf das Finanzamt schätzen (§ 162 AO) – und bei einer Kassennachschau fällt so etwas schneller auf, als vielen lieb ist.
Die Registrierkassenpflicht: geplant für 2028, im Bundestag – noch kein Gesetz
Der Koalitionsvertrag sah eine Registrierkassenpflicht ab dem 1. Januar 2027 vor, im Juli 2026 wurde der Start auf 2028 verschoben. Am 23. September 2026 hat das Bundeskabinett den Regierungsentwurf beschlossen, am 2. November 2026 hat die Bundesregierung ihn als Drucksache 21/8867 in den Bundestag eingebracht. Am 6. November 2026 hat der Bundestag ihn in erster Lesung beraten und an die Ausschüsse überwiesen, federführend ist der Finanzausschuss. Nach dem Entwurf soll die Kassenpflicht für Unternehmen mit mehr als 100.000 € Gesamtumsatz im Jahr gelten – maßgeblich ist der Gesamtumsatz, nicht der Baranteil. Wer die Grenze schon 2026 überschreitet, ist ab dem 1. Januar 2028 dabei, sonst gilt die Pflicht ab dem 1. Juli des Jahres nach dem ersten Überschreiten. Ausgenommen ist unter anderem, wer Bargeld annimmt, damit aber im Jahr weniger als 12.000 € einnimmt; reine Kartenbetriebe fallen nicht unter diese Ausnahme. Daneben kann das Finanzamt im Einzelfall befreien, weitere Ausnahmen sollen per Rechtsverordnung folgen. Wer nicht unter die Pflicht fällt, darf die offene Ladenkasse weiter führen. Ein Gesetz ist das noch nicht – die zweite und dritte Lesung im Bundestag und der Bundesrat stehen aus. Für viele Betriebe mit nennenswertem Barumsatz heißt das: Die Tage der offenen Ladenkasse sind absehbar gezählt. Details und aktueller Stand: Registrierkassenpflicht 2028, für Eisdiele, Biergarten & Co. die Sonderseite Saisonbetriebe.
Die Gegenüberstellung
| Offene Ladenkasse | Elektronische Kasse (mit TSE) | |
|---|---|---|
| Zulässig? | heute ja – nach dem Regierungsentwurf ab 2028 bis 100.000 € Gesamtumsatz im Jahr; darüber, wenn der Umsatz mit Bargeld unter 12.000 € im Jahr bleibt oder eine andere Ausnahme greift | ja, dauerhaft; erfüllt die geplante Kassenpflicht ab 2028 |
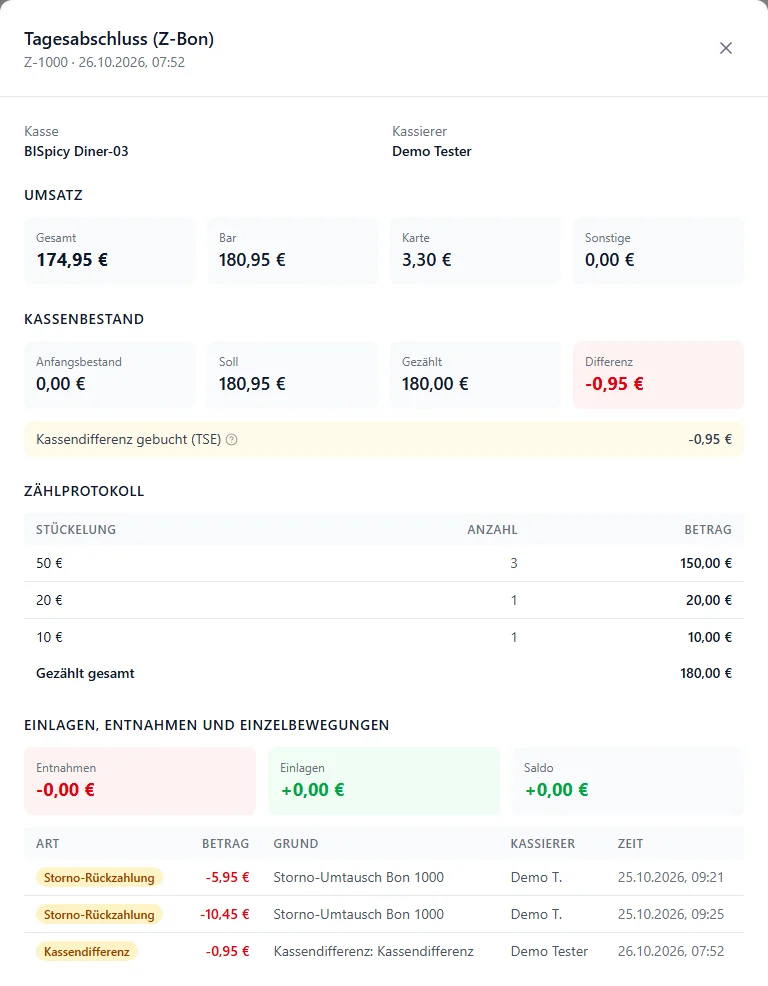
| Tägliche Pflicht | retrograder Kassenbericht + Zählprotokoll, handschriftlich und zeitnah | Z-Bon auf Knopfdruck, Bericht entsteht automatisch |
| Einzelaufzeichnung | grundsätzlich Pflicht; Erleichterung nur beim Verkauf an unbekannte Kunden | automatisch – jeder Verkauf ist einzeln und TSE-signiert erfasst |
| Prüfungsrisiko | hoch: formale Mängel führen schnell zur Schätzung | niedrig: DSFinV-K-Export und TSE-Signaturen belegen die Vollständigkeit |
| Laufende Kosten | keine – dafür täglicher Zeitaufwand | Kassen-App kostenlos, gesetzlich vorgeschriebene Cloud-TSE ab 22 €/Monat (nur für Unternehmer, Vereine und öffentliche Stellen; zzgl. USt.) |
| Belegausgabe | keine Bonpflicht | Belegausgabepflicht – Papier oder digitaler Bon; ab 2028 soll der digitale Beleg der Regelfall werden, Papier auf Wunsch (geplant) |
| Auswertungen | keine | Umsätze, Renner, Zahlarten – automatisch |
Wechseln – jetzt oder 2027 unter Zeitdruck?
Wer wechseln muss (oder will), hat aktuell einen ruhigen Markt: Gerät aussuchen, Kasse einrichten, Team einarbeiten – ohne Frist im Nacken. Zum Jahreswechsel 2027/28 wird das anders aussehen; verschobene Fristen haben die Eigenschaft, am Ende doch zu kommen. Der Einstieg ist niedrigschwelliger als oft gedacht: Ein vorhandenes Android-Tablet oder -Smartphone genügt, die Kassen-App selbst ist kostenlos, gesetzlich vorgeschrieben ist nur die Cloud-TSE ab 22 €/Monat (nur für Unternehmer, Vereine und öffentliche Stellen; zzgl. USt.). Und einrichten müssen Sie sie nicht einmal selbst: Der Einrichtungsservice übernimmt ohne Aufpreis die einmalige Datenanlage – Artikel, Steuersätze, Bonvorlage, Zahlungsarten – und bleibt auch nach dem Start kostenlos Ihr Ansprechpartner.
Für Saisonbetriebe
Eisdiele, Biergarten, Marktstand: Mitarbeiter werden nach Einsatztagen abgerechnet. Bei der TSE lohnt sich der Tarif „Flexibel" nur für kurze Saisons bis etwa vier Monate – die Einrichtungsgebühr fällt bei jedem Neuabschluss erneut an; ab fünf geöffneten Monaten ist die Jahreslizenz für 264 € günstiger (nur für Unternehmer, Vereine und öffentliche Stellen; zzgl. USt.). Die Rechnung im Detail: Registrierkassenpflicht für Saisonbetriebe.
Häufige Fragen
In Ruhe umsteigen statt 2027 hetzen?
Kassen-App kostenlos laden, mit vorhandenem Android-Gerät testen – die TSE kommt erst dazu, wenn Sie wirklich umstellen.
Quellen & weiterführende Informationen
- § 146 AO – Ordnungsvorschriften für die Buchführung (gesetze-im-internet.de)
- § 162 AO – Schätzung von Besteuerungsgrundlagen
- Deutscher Bundestag: Gesetzentwurf der Bundesregierung, BT-Drucksache 21/8867 vom 02.11.2026 (PDF) – Primärquelle
- Deutscher Bundestag (06.11.2026): erste Lesung, Überweisung an die Ausschüsse, federführend Finanzausschuss
- BMF-Pressemitteilung Nr. 19/2026 vom 23.09.2026: Kabinett beschließt Gesetzentwurf zu digitalen Belegen und digitalen Kassen
- Bundesregierung (23.09.2026): Digitale Belege ersetzen Papierbons
- Registrierkassenpflicht 2028 – laufend aktualisierter Stand auf bispos.app
Stand: 6. November 2026. Die Angaben zur geplanten Registrierkassenpflicht folgen dem Regierungsentwurf (BT-Drucksache 21/8867), den der Bundestag am 6. November 2026 in erster Lesung beraten und an die Ausschüsse überwiesen hat – ein Gesetz ist das noch nicht, die zweite und dritte Lesung und der Bundesrat stehen aus. Dieser Beitrag ersetzt keine Steuerberatung – für Ihre konkrete Situation fragen Sie bitte Ihre Steuerberaterin oder Ihren Steuerberater.