Was ist die Kassennachschau?
Seit 2018 darf das Finanzamt die Kassenführung ohne Ankündigung direkt im Geschäft überprüfen – das regelt § 146b der Abgabenordnung (AO) (nach dem Entwurf künftig § 146d AO). Anders als eine Betriebsprüfung braucht die Kassennachschau keine Prüfungsanordnung: Der Prüfer steht während der üblichen Geschäfts- und Arbeitszeiten im Laden, weist sich aus und sieht sich die Kasse an. Zulässig ist auch, dass er sich vorher als normaler Kunde umsieht und Testkäufe macht.
Die Nachschau betrifft jeden Betrieb mit Bargeldeinnahmen – vom Imbiss über den Einzelhandel bis zum Friseursalon. Sie ist keine Schikane, sondern die logische Ergänzung zur KassenSichV: Der Staat schreibt manipulationssichere Kassen vor und kontrolliert stichprobenartig, ob sie auch so betrieben werden.
Update 6. November 2026: Die Nachschau soll mobil werden
Der Regierungsentwurf zum neuen Kassengesetz (BT-Drucksache 21/8867, erste Lesung im Bundestag am 6. November 2026) sieht in § 146d Absatz 1a AO-E vor: Neben Ihrem Heimat-Finanzamt soll jede Finanzbehörde nachschauen dürfen, in deren Bezirk Sie eine Kasse verwenden, Kassenaufzeichnungen führen oder tätig sind; das Ergebnis geht an Ihr Heimat-Finanzamt. Die Begründung nennt ausdrücklich „Kirmessen, Weihnachtsmärkten oder Messen“; gelten soll das ab dem ersten Tag des Quartals nach der Verkündung – ein Gesetz ist das noch nicht. Alle Details: Kassengesetz im Wortlaut – was im Entwurf steht.
So läuft eine Kassennachschau ab
- Beginn: Der Prüfer weist sich mit Dienstausweis aus und erklärt, dass eine Kassennachschau stattfindet. Ab jetzt gelten Mitwirkungspflichten.
- Sichtprüfung: Welches Kassensystem läuft? Ist eine TSE aktiv, werden Belege ausgegeben?
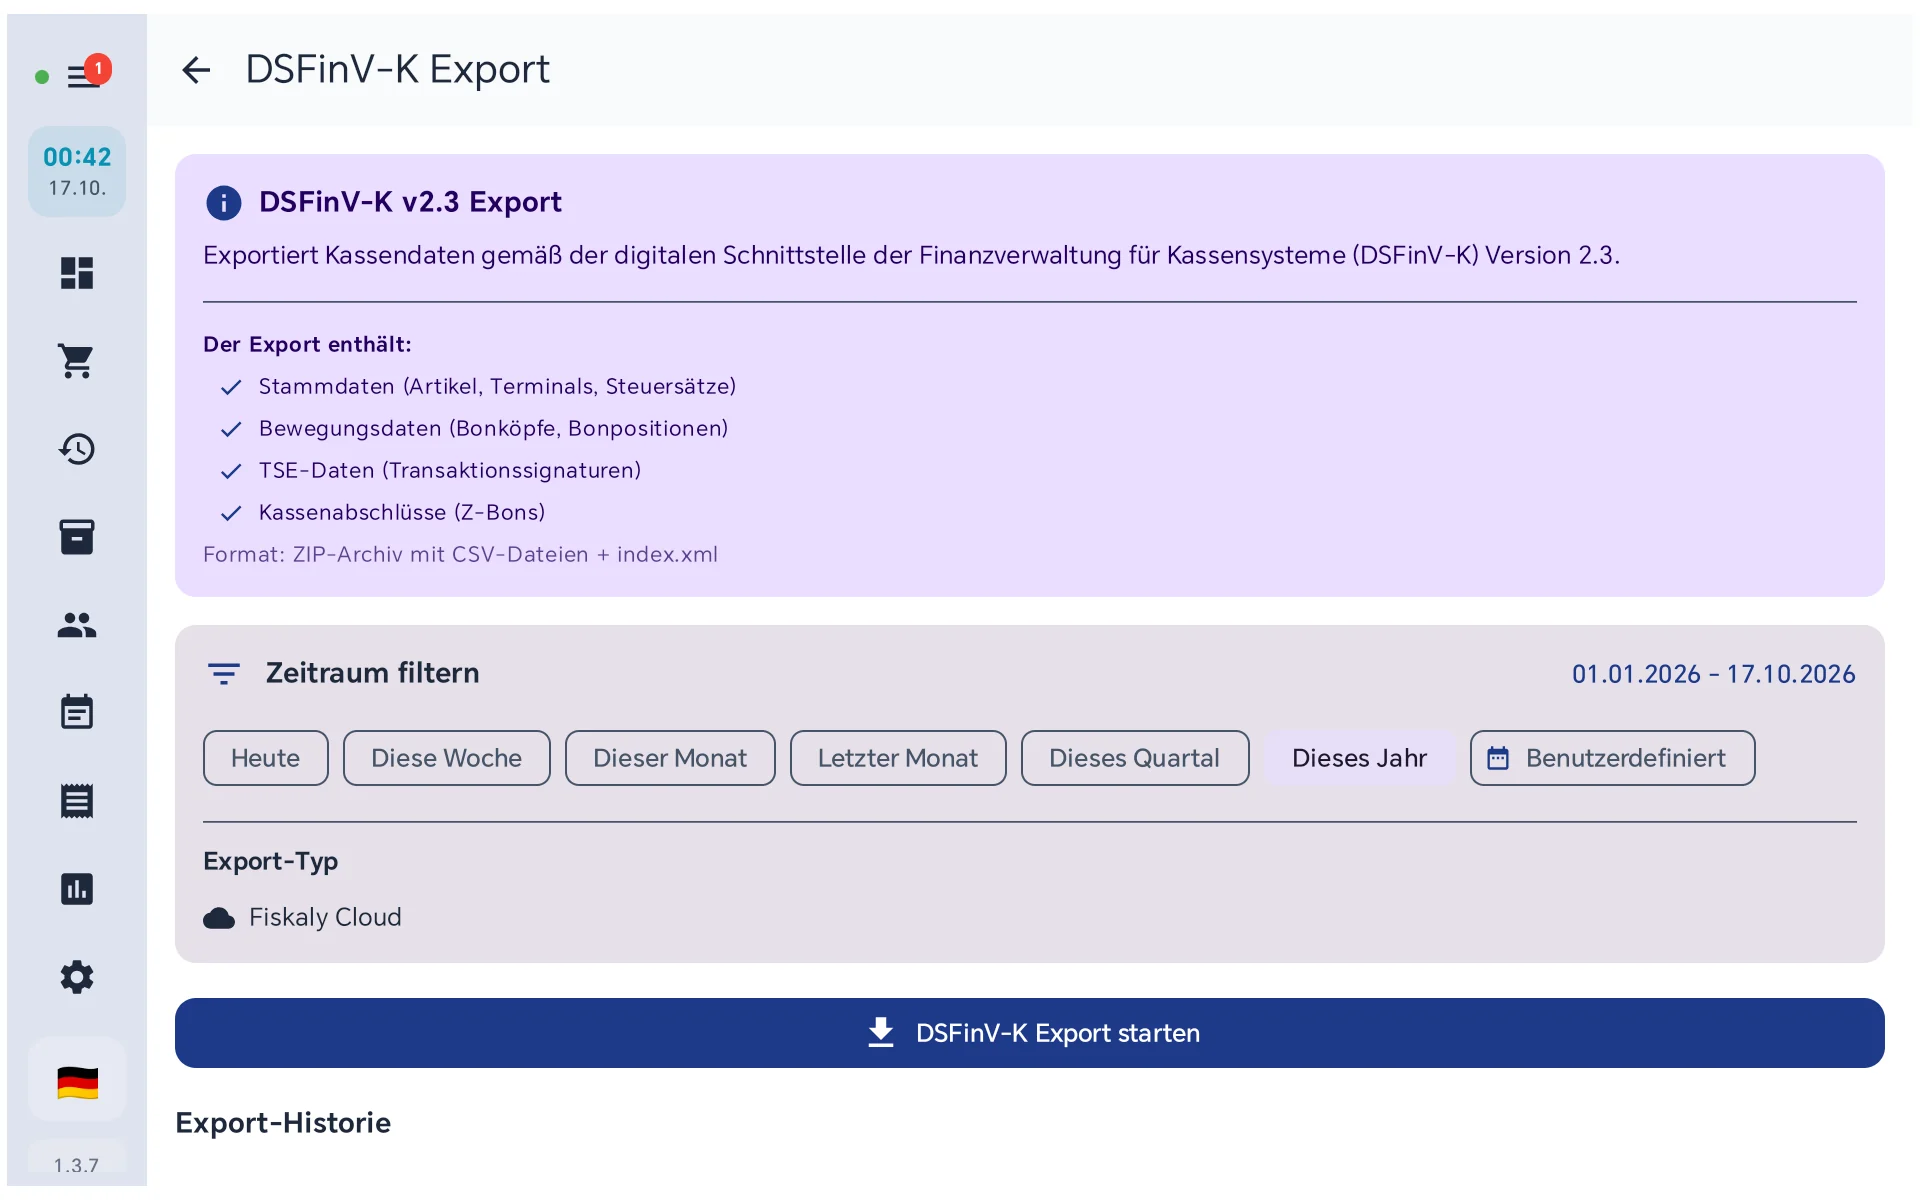
- Datenzugriff: Der Prüfer darf die Kassendaten einsehen und einen DSFinV-K-Export verlangen – das standardisierte Format, das jede konforme Kasse erzeugen können muss.
- Kassensturz (auf Verlangen): Der tatsächliche Bargeldbestand wird gezählt und mit dem Soll-Bestand laut Kasse verglichen.
- Unterlagen: Verfahrensdokumentation, Bedienungsanleitung, Einrichtungsprotokolle – alles, was die Kassenführung nachvollziehbar macht.
- Abschluss: Ist alles plausibel, endet die Nachschau; wie lange sie dauert, hängt vom Umfang ab. Bei Auffälligkeiten kann der Prüfer ohne neue Anordnung zur Außenprüfung übergehen (§ 146b Abs. 3 AO) – darauf muss er schriftlich hinweisen.
Die 30-Minuten-Checkliste: gut vorbereitet in einem Rutsch
- TSE aktiv und Zertifikat gültig? In BISpicy POS zeigt der TSE-Status das direkt an.
- DSFinV-K-Export getestet? Einmal probeweise exportieren, bevor es der Prüfer verlangt.
- Kasse gemeldet? Elektronische Kassen müssen dem Finanzamt über ELSTER gemeldet sein (§ 146a Abs. 4 AO).
- Belegausgabe aktiv? Jeder Verkauf braucht einen angebotenen Beleg – Papier oder digitaler Bon.
- Verfahrensdokumentation greifbar? Kurzbeschreibung der Kassenabläufe, Einrichtung, Rechte – als PDF im Büro reicht. Gliederung und Ausfüllhilfe: Verfahrensdokumentation Kasse.
- Team gebrieft? Ausweis zeigen lassen, Inhaber anrufen, Zugang zur Kasse nicht verweigern.
- Z-Bons vollständig? Tagesabschlüsse lückenlos – im Kassenjournal jederzeit abrufbar.

Ihre Rechte während der Nachschau
Mitwirkung ja – aber die Nachschau hat Grenzen: Sie findet in den Geschäftsräumen während der Geschäfts- und Arbeitszeiten statt, nicht in Privaträumen (außer mit Zustimmung). Sie dürfen sich den Dienstausweis zeigen lassen und den Namen notieren. Sie dürfen Ihre Steuerberaterin oder Ihren Steuerberater sofort anrufen – der Prüfer muss aber nicht warten, bis diese eintreffen. Und: Ein normaler Kundenandrang rechtfertigt die Bitte, mit dem Datenzugriff kurz zu warten, bis die Schlange abgearbeitet ist.
Was BISpicy POS für die Checkliste mitbringt
Cloud-TSE mit sichtbarem Status, lückenlose Z-Bons im Kassenjournal, Belegausgabe inklusive QR-Code (prüfbar mit dem kostenlosen Kassenbon-Check) und der DSFinV-K-Export direkt aus der Kasse.
Und die Verfahrensdokumentation der Kasse: Das Kundencenter erzeugt sie automatisch aus dem aktuellen Stand Ihrer Kassenführung – Kassen, TSE, Steuersätze, Zahlungsarten, DATEV-Einstellungen und Tagesabschlüsse –, gegliedert in allgemeine Beschreibung, Anwender-, technische System- und Betriebsdokumentation, als PDF zum Herunterladen. Mit „Jetzt archivieren“ legen Sie den Stand als Fassung mit Versionsnummer im Archiv ab; frühere Fassungen bleiben abrufbar. Was nur Sie wissen – Aufstellort, Verantwortliche, Datum der Mitteilung an das Finanzamt –, tragen Sie unter „Ergänzungen des Betriebs“ ein; offene Punkte listet das Dokument selbst auf. Eine BIS-Archiv-Lizenz brauchen Sie dafür nicht, nur das Recht „Buchhaltung“ im Kundencenter. Was sonst hineingehört: Verfahrensdokumentation Kasse: Vorlage + Ausfüllhilfe.
Häufige Fragen zur Kassennachschau
Kasse auf die Nachschau vorbereiten?
BISpicy POS unterstützt Sie bei TSE, DSFinV-K-Export, Z-Bons und Belegausgabe – die Kassen-App ist kostenlos, die Cloud-TSE gibt es ab 22 €/Monat (nur für Unternehmer, Vereine und öffentliche Stellen; zzgl. USt.).
Quellen & weiterführende Informationen
- § 146b AO – Kassen-Nachschau (gesetze-im-internet.de)
- § 146a AO – Ordnungsvorschrift für elektronische Aufzeichnungssysteme
- Bundesfinanzministerium – Anwendungserlass zu § 146b AO
Stand: 6. November 2026 (Update: geplante Erweiterung der Nachschau-Zuständigkeit nach dem Regierungsentwurf, BT-Drucksache 21/8867, erste Lesung im Bundestag; ergänzt: Verfahrensdokumentation aus dem Kundencenter, aktueller Screenshot zum DSFinV-K-Export). Dieser Beitrag gibt den öffentlich zugänglichen Rechtsstand vereinfacht wieder und ersetzt keine Steuerberatung. Für Ihre konkrete Situation fragen Sie bitte Ihre Steuerberaterin oder Ihren Steuerberater.