Update 24. September 2026: Das Kabinett hat den Entwurf beschlossen
Am 23. September 2026 hat das Bundeskabinett den Regierungsentwurf beschlossen – jetzt unter dem Titel „Gesetz zur Fortentwicklung von Kassenaufzeichnungen und zur Bekämpfung von Steuerhinterziehung sowie zur weiteren Digitalisierung handels- und steuerrechtlicher Aufzeichnungen". Die Eckpunkte laut Bundesfinanzministerium und Bundesregierung:
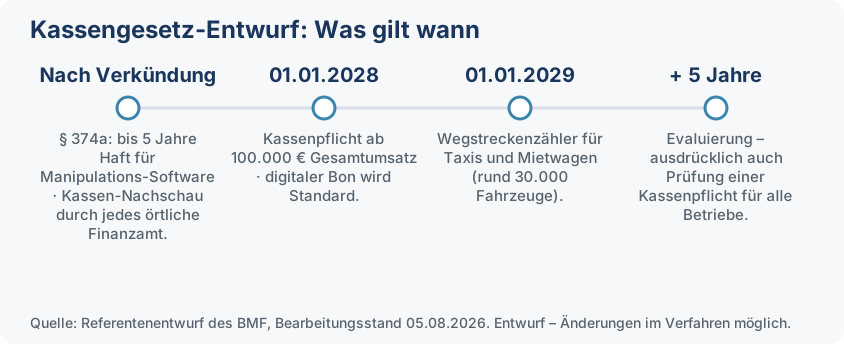
- Kassenpflicht ab 2028 für Unternehmen mit mehr als 100.000 € Jahresumsatz – es bleibt beim Gesamtumsatz.
- Neu: Barumsatz-Ausnahme. Wer im Jahr weniger als 12.000 € bar einnimmt, ist ausgenommen.
- Weitere Ausnahmen per Rechtsverordnung nach der Verabschiedung, etwa für Vertrauenskassen auf Selbsternte-Feldern oder die Direktvermarktung in Landwirtschaftsbetrieben.
- Digitaler Beleg statt Papierbon ab 2028; wer Papier möchte, hat Anspruch darauf.
Die 30-€-Grenze für Belege aus dem Juni-Entwurf ist seit der Fassung vom August nicht mehr enthalten. Laut Fachpresse (Haufe, Der Betrieb) steht auch der neue Straftatbestand gegen Manipulationssoftware mit bis zu fünf Jahren Freiheitsstrafe im Kabinettsentwurf. Ein Gesetz ist das alles noch nicht – Bundestag und Bundesrat stehen aus. Wichtig zur Einordnung: Die Zitate unten stammen aus dem Referentenentwurf vom August. Den Regierungsentwurf verlinkt das Ministerium unter bundesfinanzministerium.de/zweites-kassengesetz; ob jede zitierte Passage dort unverändert steht, haben wir noch nicht abgeglichen.
Die Quelle: kein Pressebericht, sondern der Entwurf selbst
Seit dem 7. August liegt der Referentenentwurf des Bundesfinanzministeriums – offizieller Titel: „Gesetz zur Einführung einer Kassenpflicht, zur Bekämpfung von Steuerhinterziehung und zur weiteren Digitalisierung des Steuerrechts" – den Verbänden vor, seit Kurzem ist er öffentlich als PDF abrufbar. Die Berichterstattung konzentriert sich auf zwei Punkte: die Kassenpflicht über 100.000 € Jahresumsatz und den digitalen Kassenbon – beides ab dem 1. Januar 2028.
Nicht verwechseln: Seit dem 11. September 2026 liegen zusätzlich Eckpunkte für eine Pflicht auf digitale Zahlungsannahme ab 2027 vor. Das ist ein eigenes Vorhaben mit eigenem Zeitplan – und anders als die Kassenpflicht kennt es keine Umsatzgrenze.
Der Entwurf hat aber 40 Seiten, und einige seiner Regelungen greifen deutlich früher als 2028. Hier die fünf Punkte, die in der Debatte bislang untergehen – jeweils direkt aus dem Entwurfstext, mit Einordnung, was sie für einen normalen Betrieb bedeuten.
1. Die 100.000-€-Grenze hat einen Klebe-Effekt – und meint den Gesamtumsatz
Der neue § 146b AO definiert die Schwelle präzise: Es zählt der Gesamtumsatz im Sinne des § 19 Abs. 2 Satz 1 UStG – dieselbe Größe wie bei der Kleinunternehmerregelung, völlig unabhängig davon, wie viel davon bar kassiert wird. Genau hier setzt die Kritik des Handelsverbands an, der die Pflicht am Barumsatz ausrichten will; der Entwurf tut das ausdrücklich nicht. Der Kabinettsentwurf vom 23. September 2026 bleibt beim Gesamtumsatz, nimmt aber aus, wer im Jahr weniger als 12.000 € bar einnimmt.
Drei Mechanik-Details, die kaum jemand erwähnt:
- Einstieg: Wer die Grenze erstmals überschreitet, muss ab dem 1. April des Folgejahres elektronisch kassieren – und das Überschreiten dem Finanzamt innerhalb eines Monats elektronisch melden. Sonderfall Start: Wer schon 2027 über der Grenze liegt, ist ab dem 1. Januar 2028 dabei.
- Klebe-Effekt: Die Pflicht endet erst „mit Ablauf des dritten aufeinanderfolgenden Kalenderjahres", in dem der Umsatz unter der Grenze lag. Ein einziges gutes Jahr bindet also für mehrere Jahre.
- Ausnahmen: Fest im Kabinettsentwurf steht nur die Barumsatz-Ausnahme unter 12.000 € im Jahr. Für Sonderfälle wie Vereinsfeste oder Stände im Freien gibt es keine fertigen Regeln – nur zwei Hintertüren: Die Finanzbehörden können im Einzelfall von der Kassenpflicht befreien (widerruflich), und weitere Ausnahmen sollen später per Rechtsverordnung kommen. Das Ministerium nennt dafür Vertrauenskassen auf Selbsternte-Feldern und die Direktvermarktung in Landwirtschaftsbetrieben.
2. Bis zu fünf Jahre Haft für Manipulationssoftware – und zwar bald
Der Entwurf schafft mit § 374a AO einen neuen Straftatbestand: „Einsatz, Bewerben und In-Verkehr-Bringen von Manipulationsprogrammen für elektronische Aufzeichnungssysteme." Strafbar wird, wer Programme einsetzt, die Kassendaten nachträglich manipulieren oder an der TSE vorbeischleusen – ebenso, wer solche Software gewerbsmäßig bewirbt oder verkauft. Strafrahmen: Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe, und zwar ohne dass eine konkrete Steuerhinterziehung nachgewiesen sein muss.
Das Entscheidende am Zeitplan: Diese Vorschrift soll bereits ab dem Quartal nach der Verkündung anzuwenden sein – nicht erst 2028. Die Entwarnung gehört aber genauso deutlich gesagt: Gemeint sind sogenannte „Zapper" – Software, die Umsätze nachträglich löscht. Wer eine zertifizierte Kasse mit TSE normal benutzt, kann mit diesem Paragrafen gar nicht in Berührung kommen. Er verschärft das Risiko ausschließlich für die, die aktiv manipulieren – und für deren Lieferanten.
3. Kassen-Nachschau auf dem Weihnachtsmarkt – durch jedes örtliche Finanzamt
Bisher ist für die unangekündigte Kassen-Nachschau das Heimat-Finanzamt des Betriebs zuständig. Der Entwurf ergänzt einen neuen Absatz: Künftig kann jede Finanzbehörde, in deren Bezirk eine Kasse eingesetzt wird, die Nachschau durchführen – das Ergebnis wird dem Heimat-Finanzamt mitgeteilt. Die Gesetzesbegründung nennt die Zielgruppe beim Namen:
Auch diese Erweiterung soll schon ab dem Quartal nach der Verkündung gelten. Für Marktbeschicker, Schausteller und Foodtrucks heißt das: Die Wahrscheinlichkeit einer spontanen Prüfung direkt am Stand steigt spürbar – das Prüf-Personal des örtlichen Finanzamts ist ja bereits vor Ort. Wer elektronisch kassiert, hat dabei wenig zu befürchten: Die Prüfer wollen in der Regel den TSE-Beleg sehen und die Daten exportieren können.

4. Die 100.000-€-Grenze steht selbst schon zur Überprüfung an
Im Evaluierungsteil des Entwurfs steht ein Satz, der die ganze Debatte um die Höhe der Schwelle relativiert:
Die Regelungen sollen fünf Jahre nach dem Inkrafttreten evaluiert werden – und die Ausweitung auf alle Betriebe ist dabei ausdrücklich Prüfauftrag. Die 100.000-€-Grenze ist also als Einstieg konzipiert, nicht als dauerhafte Besitzstandsgarantie. Wer heute knapp darunter liegt und deshalb abwartet, sollte das wissen: Österreich ist denselben Weg gegangen und liegt heute bei 15.000 €.
5. Der Rest des Pakets: Verlagerungsgeld, digitale Bilanz, Taxi-Pflicht
| Regelung | Inhalt | Für wen relevant |
|---|---|---|
| Verlagerungsgeld (§ 146 Abs. 2c AO-E) | 2.500 bis 100.000 €, im Wiederholungsfall bis 250.000 € – wenn Buchführung unzulässig ins Ausland verlagert oder der Datenzugriff verweigert wird | Betriebe mit ausländischer Buchhaltungs-IT ohne Bewilligung |
| Digitale Bilanz-Archivierung (§ 147 Abs. 2 AO-E) | Jahresabschlüsse und Eröffnungsbilanzen dürfen künftig digitalisiert aufbewahrt werden – die Papier-Aufbewahrungspflicht fällt | Alle bilanzierenden Betriebe (echte Entlastung) |
| Wegstreckenzähler-Pflicht (§ 146c AO-E, ab 01.01.2029) | Taxis und Mietwagen brauchen Wegstreckenzähler mit digitaler Schnittstelle; laut Entwurf rund 30.000 betroffene Fahrzeuge | Taxi- und Mietwagenunternehmen |
| Bußgelder (§ 379 AO-E) | Verstöße gegen Kassenpflicht und Co. bis 25.000 € | Wer die Kassenpflicht ab 2028 ignoriert |
Was das alles für einen ehrlichen Betrieb bedeutet
Nüchtern betrachtet richtet sich fast das gesamte Verschärfungspaket gegen aktive Manipulation – nicht gegen den Bäcker, den Kiosk oder den Marktstand, der ordentlich kassiert. Wer eine zertifizierte Kasse mit TSE nutzt, erfüllt die Kassenpflicht automatisch, hat bei jeder Nachschau – ob im Laden oder auf dem Weihnachtsmarkt – den Beleg und den DSFinV-K-Export parat und wird von § 374a nie behelligt.
Die Rechnung dafür bleibt überschaubar: Die BISpicy-Kassen-App ist kostenlos, die Cloud-TSE kostet im Jahrestarif 264 € (umgerechnet 22 €/Monat, zzgl. MwSt.), als Hardware genügt ein Android-Tablet. Und einrichten muss das niemand selbst: Sie stellen Ihre Daten bereit, der kostenlose Einrichtungsservice legt alles in der Kasse an – mit Betreuung auch nach dem Start.
Häufige Fragen
Vorbereitet sein, bevor das Gesetz kommt?
Zertifizierte TSE-Kasse auf dem eigenen Android-Tablet, DSFinV-K-Export auf Knopfdruck – und die Einrichtung übernehmen wir.
Quellen & weiterführende Informationen
- BMF-Pressemitteilung Nr. 19/2026 (23.09.2026): Kabinett beschließt Gesetzentwurf zu digitalen Belegen und digitalen Kassen
- Bundesregierung (23.09.2026): Digitale Belege ersetzen Papierbons
- BMF: Referentenentwurf „Gesetz zur Einführung einer Kassenpflicht …" (PDF, Bearbeitungsstand 05.08.2026 – Primärquelle dieses Beitrags)
- Haufe: Gesetz zur Einführung einer Kassenpflicht – Überblick, fortgeschrieben zum Kabinettsbeschluss
- Der Betrieb (23.09.2026): Einführung der Registrierkassenpflicht beschlossen (Kabinett)
- Registrierkassenpflicht 2028 – laufend aktualisierter Stand auf bispos.app
- Ratgeber: Digitaler Kassenbon ab 2028 – der Faktencheck
- Ratgeber: Kassennachschau – Ablauf, Rechte, Pflichten
Stand: 24. September 2026 (Kabinettsbeschluss vom 23.09.2026 ergänzt; Erstfassung 21. August 2026). Alle Zitate stammen aus dem Referentenentwurf (Bearbeitungsstand 05.08.2026); es handelt sich um einen Entwurf – Bundestag und Bundesrat können jede dieser Regelungen noch ändern. Alle Preisangaben zzgl. MwSt. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.