Was die Eckpunkte tatsächlich sagen
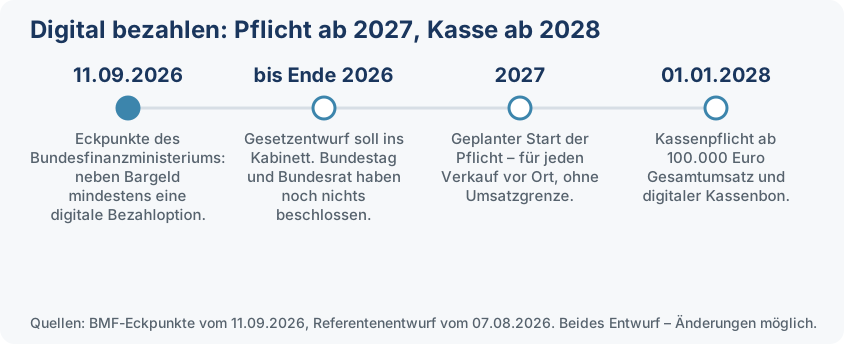
Am 11. September 2026 hat Bundesfinanzminister Lars Klingbeil Eckpunkte vorgelegt: Geschäfte, Restaurants und Dienstleister sollen künftig neben Bargeld mindestens eine digitale Bezahlmöglichkeit anbieten. Welche das ist, soll der Betrieb selbst entscheiden können – Karte, Handy, Smartwatch. Die Regelung soll 2027 greifen; das Ministerium will den Gesetzentwurf noch 2026 ins Kabinett bringen. Als Begründung nennt es die Bekämpfung von Steuerhinterziehung, Geldwäsche und sonstiger Finanzkriminalität sowie die Wahlfreiheit der Kundschaft. Damit wird ein Vorhaben aus dem Koalitionsvertrag umgesetzt.
Was daraus in den Schlagzeilen wurde, war „Kartenzahlung wird Pflicht". Was tatsächlich vorliegt, ist ein Eckpunktepapier in der Ressortabstimmung. Kein Referentenentwurf, kein Kabinettsbeschluss, kein Gesetz. Wer jetzt unter Zeitdruck ein Terminal kauft, kauft auf Basis einer Absichtserklärung. Das ist kein Grund, das Thema zu ignorieren – aber ein Grund, in Ruhe zu rechnen.
Die wichtigste Verwechslung: 2027 ist nicht 2028
Zwei Vorhaben laufen parallel, und sie haben fast nichts miteinander zu tun. Das eine verlangt eine Bezahloption, das andere eine Kasse. Das eine kennt keine Umsatzgrenze, das andere schon.
| Digitale Zahlungsannahme | Kassenpflicht | |
|---|---|---|
| Geplanter Start | 2027 | 1. Januar 2028 |
| Stand des Verfahrens | Eckpunkte vom 11.09.2026, in der Ressortabstimmung | Referentenentwurf vom 07.08.2026, bei den Verbänden |
| Umsatzgrenze | keine | ab 100.000 € Gesamtumsatz im Jahr |
| Verlangt wird | mindestens eine digitale Bezahloption, darunter ein europäisches Verfahren | elektronische Aufzeichnung mit zertifizierter TSE und digitaler Beleg |
| Bargeld | bleibt Pflicht – die Option kommt daneben | weiter erlaubt, muss aber aufgezeichnet werden |
Beide Vorhaben sind Entwürfe. Aber wer sie zusammendenkt, spart Geld: Wer 2027 ohnehin eine digitale Bezahloption braucht und 2028 möglicherweise eine TSE-Kasse, sollte nicht zweimal investieren. Mehr zum zweiten Teil steht im Ratgeber zum Kassengesetz-Entwurf und auf der laufend aktualisierten Seite zur Registrierkassenpflicht 2028.
Wen es trifft: alle, die vor Ort verkaufen
Die Pflicht soll für Unternehmen gelten, die Waren oder Dienstleistungen direkt vor Ort an Verbraucher verkaufen. Nach den bekannten Eckpunkten gibt es dabei keine allgemeine Umsatzgrenze und keinen Mindestbetrag je Zahlung. Das ist der Unterschied, der in der Praxis am meisten bedeutet: Während die Kassenpflicht kleine Betriebe unter 100.000 € Jahresumsatz ausdrücklich verschont, wären sie hier mit dabei – der Wochenmarktstand, der Imbiss, das Massagestudio, der Friseursalon, der Handwerker, der beim Kunden abrechnet.
Ausnahmen sind für nichtkommerzielle Organisationen vorgesehen: Amateursportvereine und Wohltätigkeitsverbände sollen weiter reines Bargeld annehmen dürfen. Was das für Vereinsfeste, Sommerfeste und Foodtrucks bedeutet – und wo die Grenze zum steuerpflichtigen wirtschaftlichen Geschäftsbetrieb liegt –, steht im Ratgeber zu Vereinsfest, Foodtruck & Co.
Darüber hinaus will das Ministerium nach eigenen Angaben prüfen, ob Härtefallregelungen nötig sind. Kriterien dafür nennen die Eckpunkte nicht. Wer also an einem Ort ohne verlässliche Netzverbindung verkauft – Wochenmarkt, Foodtruck, Berghütte –, sollte die Entwicklung verfolgen, sich aber nicht darauf verlassen: Eine angekündigte Prüfung ist keine Zusage, und ob daraus eine Regelung wird, entscheidet sich erst im Gesetzgebungsverfahren.
Das Detail, über das kaum berichtet wird: „ein europäisches Verfahren"
Die Eckpunkte lassen dem Betrieb die Wahl des Verfahrens – mit einer Bedingung: Mindestens ein europäisches Zahlungsverfahren muss akzeptiert werden. Gemeint sind Systeme wie die girocard oder das jüngere Wero. Visa und Mastercard sind keine europäischen Verfahren.
Für einen Betrieb, der heute Karten annimmt, klingt das nach einer Formalie. Es ist aber genau die Stelle, an der eine vorhandene Lösung die Pflicht verfehlen könnte. Zwei praktische Fälle:
- girocard ohne Co-Badge. Viele Terminals konnten eine girocard lange nur dann lesen, wenn zusätzlich ein internationales Zeichen wie Debit Mastercard, Maestro, V PAY oder Visa Debit aufgedruckt war. Native girocard-Akzeptanz ohne dieses Co-Badge gibt es bei SumUp erst seit dem 19. August 2025 – zunächst auf dem Terminal Solo, mit angekündigtem Rollout auf weitere Geräte. Für bestehende Geräte genügt laut girocard-Herausgeber ein Software-Update.
- Tap to Pay ohne Terminal. Kartenzahlung direkt auf dem Smartphone ist bequem und kostet keine Hardware. Für Apple Pay, Google Pay und internationale Karten funktioniert das zuverlässig. Eine girocard-Akzeptanz über Tap to Pay ist bislang nicht angekündigt. Solange das Kriterium „europäisches Verfahren" im Gesetz steht, wäre eine reine Handy-Lösung damit möglicherweise nicht ausreichend.
Praktische Konsequenz für heute: Wer neu anschafft, sollte auf girocard-Akzeptanz achten und Tap to Pay als Ergänzung betrachten, nicht als Ersatz. Wer schon ein Terminal hat, prüft am besten beim Anbieter, ob die native girocard-Akzeptanz auf dem Gerät aktiv ist.
Was es kostet – und warum die Prozentzahl nicht reicht
Der Widerstand der Verbände zielt auf die Kosten. Der Handelsverband Deutschland lehnt eine Annahmepflicht ab, solange Händler die Gebühren nicht an die Kundschaft weitergeben dürfen; der Gastgewerbeverband verweist darauf, dass die Gebühren prozentual vom Umsatz berechnet werden und kleine Betriebe damit überproportional treffen. Zusätzliche Kundengebühren und Mindestbeträge sind in den Eckpunkten nicht vorgesehen.
Für die eigene Rechnung ist die Prozentzahl aber nur die halbe Wahrheit. Entscheidend sind drei Größen: der Prozentsatz, ein mögliches Fixum je Zahlung und eine mögliche monatliche Grundgebühr. Das Fixum ist der Posten, der bei kleinen Beträgen durchschlägt:
10 Cent sind nicht immer 10 Cent
Ein Fixum von 0,10 € je Zahlung entspricht bei einem durchschnittlichen Kartenbon von 17 € rund 0,59 Prozentpunkten – bei einem Bon von 90 € nur noch 0,11 Prozentpunkten. Ein Tarif mit niedrigem Prozentsatz und Fixum kann für die Bäckerei teurer sein als für den Möbelhändler ein Tarif mit höherem Prozentsatz ohne Fixum. Nicht der Umsatz entscheidet, sondern der Bonwert.
Deshalb lohnt sich der Vergleich mit den eigenen Zahlen statt mit einer Tabelle. Unser Gebühren-Rechner für Kartenzahlung fragt genau diese drei Dinge ab – Kartenumsatz im Monat, durchschnittlicher Kartenbon, girocard-Anteil – und rechnet die Modelle gegeneinander. Die Eingaben verlassen Ihr Gerät nicht.
Was Bargeldbetriebe jetzt sinnvoll tun
Ohne Gesetzestext gibt es keinen Grund zur Eile – aber drei Schritte, die unabhängig vom Verfahrensausgang nützlich sind:
- Den eigenen Bonwert kennen. Durchschnittlicher Kartenbon und Anteil kleiner Beträge entscheiden über den passenden Tarif. Wer eine Kasse nutzt, liest das in der Verkaufshistorie ab; wer noch mit offener Ladenkasse arbeitet, schätzt anhand der Preisliste.
- Auf girocard achten, nicht nur auf „Kartenzahlung". Das Kriterium der Eckpunkte ist das europäische Verfahren. Ein Angebot, das nur internationale Karten abdeckt, ist im Zweifel das falsche.
- 2028 mitdenken. Wenn Ihr Jahresumsatz über 100.000 € liegt oder dorthin wächst, kommt die Kassenpflicht dazu. Ein Terminal löst sie nicht – dafür braucht es eine Kasse mit zertifizierter TSE und digitalem Beleg. Beides in einem Schritt zu planen ist billiger als zweimal umzustellen.
Beides mit einem System – und ohne monatliche Kassenkosten
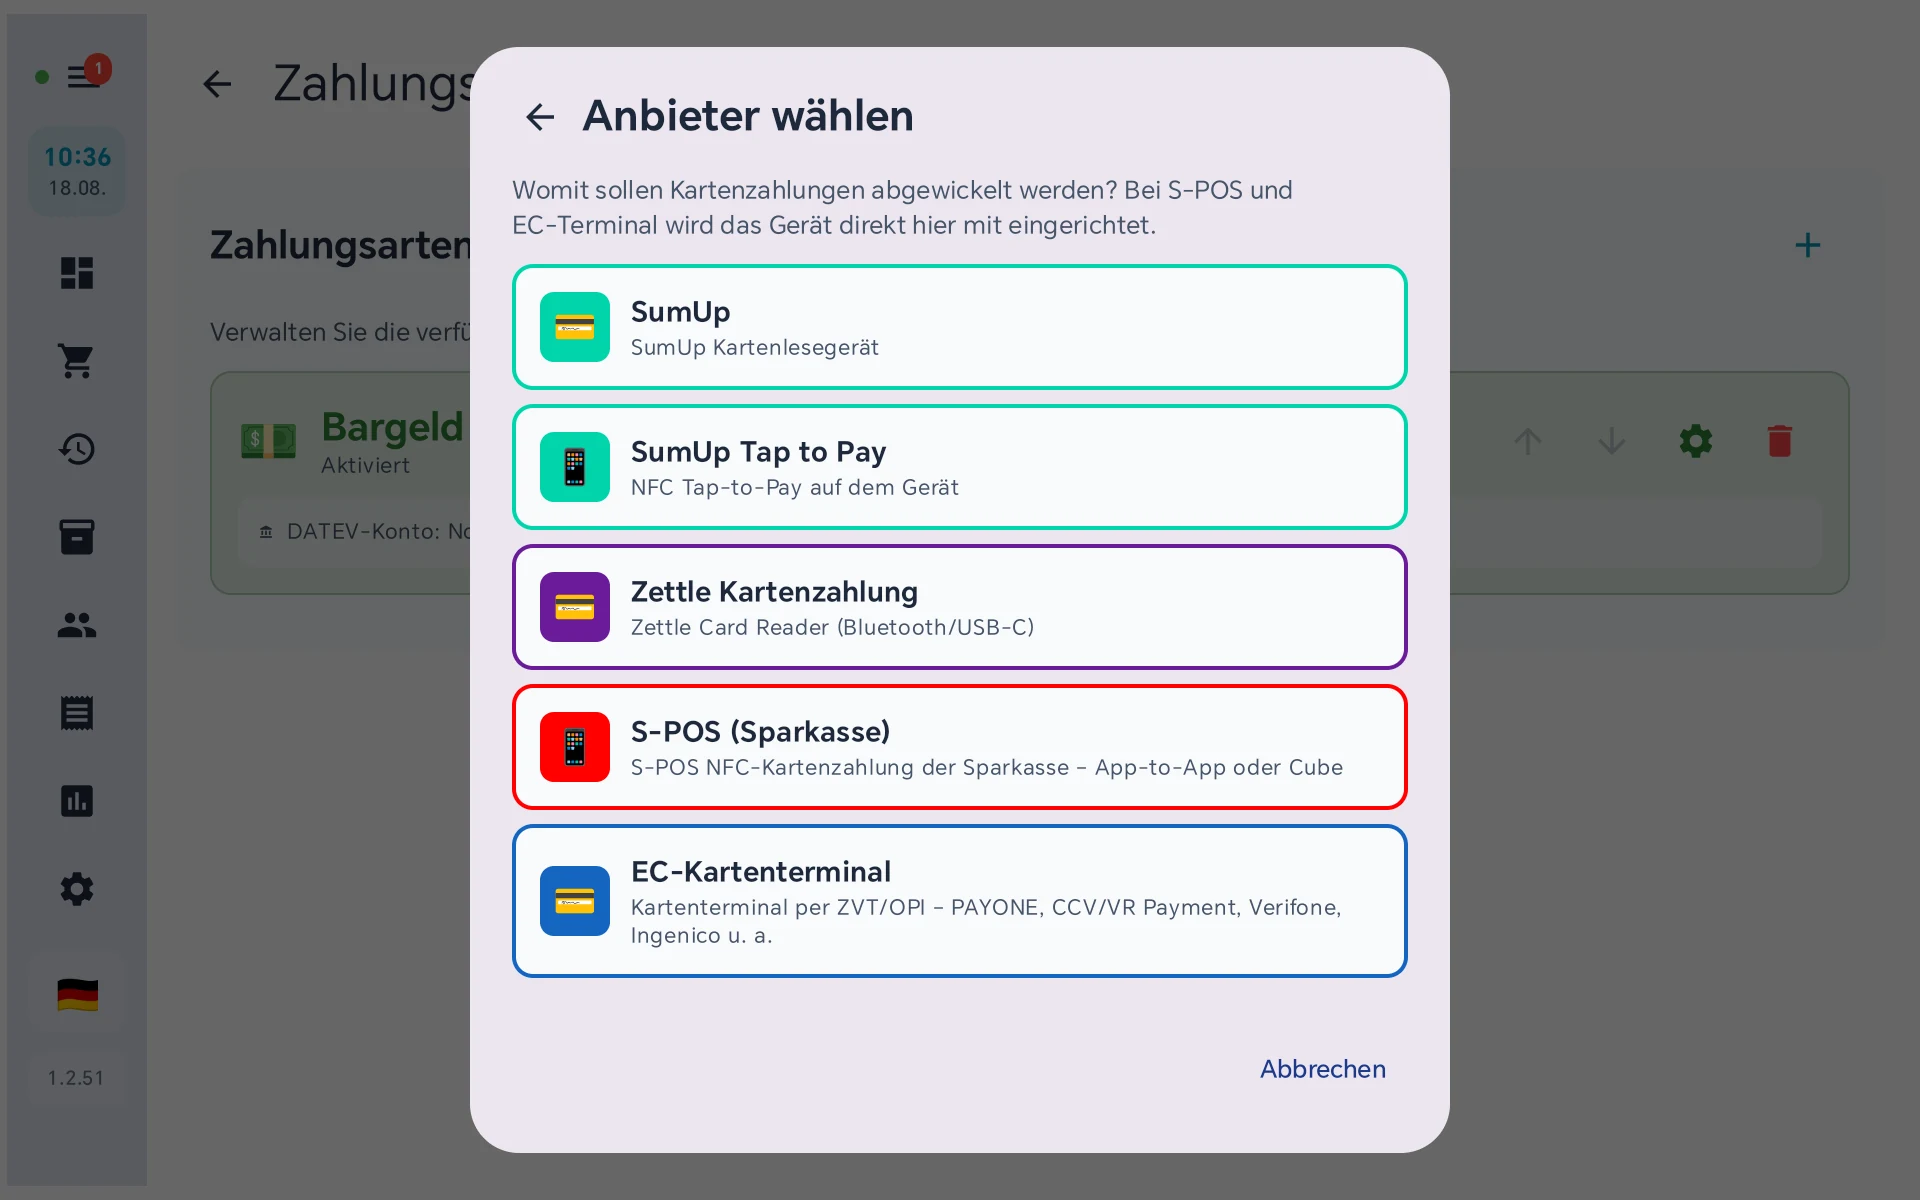
Die BISpicy-Kassen-App ist kostenlos, läuft auf einem gewöhnlichen Android-Tablet und hat die Kartenzahlung schon eingebaut: SumUp per Bluetooth und S-POS der Sparkassen-Welt sind direkt angebunden, der Betrag wandert ohne Abtippen ins Terminal. Pflicht ist allein die gesetzlich vorgeschriebene Cloud-TSE ab 22 €/Monat bei Jahreszahlung (264 €/Jahr, zzgl. MwSt.) – sie deckt die Kassenpflicht 2028 ab. Und einrichten muss das niemand selbst: Der Einrichtungsservice ist kostenlos.
Häufige Fragen
Erst rechnen, dann anschaffen
Der Rechner vergleicht die Kartenzahlungs-Modelle mit Ihren eigenen Zahlen – und die Kassen-App bringt die Anbindung schon mit.
Quellen & weiterführende Informationen
- ZDFheute (11.09.2026): Neben Bargeld auch Kartenzahlung als Pflicht – Bericht über die Eckpunkte des Bundesfinanzministeriums
- Business Insider (11.09.2026): Kartenzahlung wird Pflicht – das ändert sich ab 2027 für Geschäfte und Kunden
- girocard/EURO Kartensysteme (19.08.2025): SumUp weitet auf girocard-Akzeptanz aus – jetzt auch ohne Co-Badge
- BMF: Referentenentwurf „Gesetz zur Einführung einer Kassenpflicht …" (PDF) – zur Abgrenzung der Kassenpflicht 2028
- Gebühren-Rechner: Kartenzahlung mit den eigenen Zahlen vergleichen
- Registrierkassenpflicht 2028 – laufend aktualisierter Stand auf bispos.app
- Ratgeber: Kassengesetz im Wortlaut – was im Entwurf steht
Stand: 22. September 2026. Die Angaben zur geplanten Pflicht auf digitale Zahlungsannahme geben die zitierte Berichterstattung über das Eckpunktepapier wieder; ein Referentenentwurf und ein beschlossenes Gesetz liegen nicht vor – Kabinett, Bundestag und Bundesrat können jede dieser Regelungen noch ändern. Genannte Konditionen von Zahlungsanbietern geben den Stand zum jeweils angegebenen Datum wieder; maßgeblich sind allein die Preise und Bedingungen des jeweiligen Anbieters. Alle Preisangaben zzgl. MwSt. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.