Kurz-Definition
Wero ist das Bezahlverfahren der European Payments Initiative (EPI), eines Zusammenschlusses europäischer Banken. Bezahlt wird per Echtzeitüberweisung direkt von Konto zu Konto, angestoßen aus der Banking-App der eigenen Bank – ohne Kartennetz dazwischen. Das Ziel ist ausdrücklich strategisch: ein europäisches Verfahren neben Visa, Mastercard und PayPal. Gestartet ist Wero mit Überweisungen zwischen Privatpersonen, seit 2026 kommt der Online-Handel dazu.
Der Stand im September 2026
- Nutzer: rund 10 Millionen registrierte Nutzer in Deutschland, europaweit etwa 60 Millionen. Im ersten Jahr wurden europaweit rund 7,5 Milliarden Euro bewegt.
- Banken: Sparkassen sowie Volks- und Raiffeisenbanken von Anfang an; Postbank, Deutsche Bank und ING sind gefolgt; N26 hat Wero am 11. August 2026 integriert, die Commerzbank hat ihre Teilnahme angekündigt.
- Online-Handel: Lidl hat Wero im Juli 2026 in den deutschen Online-Shop geholt, dm Ende August. Nach EPI-Angaben haben mehr als 48.000 Händler in fünf Ländern Wero-Zahlungen verarbeitet.
- Ladengeschäft: Der stationäre Einsatz hat Mitte September 2026 zunächst in Belgien begonnen. Für den deutschen Ladentisch steht ein breiter Rollout noch aus.
Wero steckt damit im klassischen Henne-Ei-Problem: Ohne genügend Kundschaft lohnt sich die Anbindung für Händler kaum, ohne Händlerakzeptanz bleibt der Nutzen für die Kundschaft begrenzt. Die Nutzerzahlen wachsen inzwischen deutlich – die Akzeptanz am Point of Sale ist der Schlüssel, der noch fehlt.
Wero, girocard und Karte – was ist der Unterschied?
| Wero | girocard | Visa / Mastercard | |
|---|---|---|---|
| Träger | europäische Banken (EPI) | deutsche Banken und Sparkassen | internationale Kartennetze |
| Technik | Echtzeitüberweisung aus der Banking-App | Debitkarte über deutsches Verfahren | Karte über internationales Netz |
| Europäisches Verfahren | ja | ja | nein |
| Im Laden nutzbar (DE) | noch nicht flächendeckend | ja, flächendeckend | ja |
| Online nutzbar (DE) | ja, wachsend | eingeschränkt | ja |
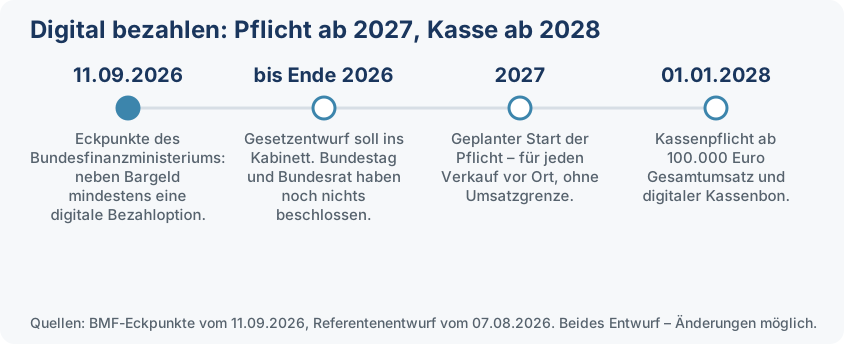
Was das für die Zahlungspflicht ab 2027 bedeutet
Nach den Eckpunkten des Bundesfinanzministeriums vom 11. September 2026 soll ab 2027 jeder Betrieb neben Bargeld mindestens eine digitale Bezahloption anbieten und dabei mindestens ein europäisches Verfahren akzeptieren. Wero ist ein solches Verfahren und kommt grundsätzlich in Frage – aber nur, wenn es bis dahin am Ladentisch verfügbar ist.
Praktischer Schluss für heute
Wer vor Ort verkauft und die Pflicht erfüllen will, kommt derzeit an der girocard nicht vorbei – sie ist das einzige europäische Verfahren, das in Deutschland flächendeckend am Ladentisch funktioniert. Wero ist die Entwicklung, die man im Auge behalten sollte, aber keine Grundlage für eine Kaufentscheidung in diesem Jahr. Wie QR-Code-Zahlungen und Echtzeitüberweisungen im Gesetz gewertet werden, ist zudem offen: Die Einordnung steht im Ratgeber zur Pflicht auf digitale Zahlungsannahme.
Wero und BISpicy POS
Die Kasse selbst wickelt keine Zahlung ab – sie übergibt den Betrag an das Terminal oder die App des Zahlungsdienstleisters und verbucht das Ergebnis. Sobald ein angebundener Anbieter Wero am Point of Sale unterstützt, steht das Verfahren damit auch in der Kasse zur Verfügung, ohne dass sich am Arbeitsablauf etwas ändert. Welche Wege heute schon eingerichtet werden können, steht auf der Seite Kassensystem mit Kartenzahlung; die Kosten der einzelnen Modelle vergleicht der Gebühren-Rechner.
Häufige Fragen
Was ist Wero?
Wero ist das Bezahlverfahren der European Payments Initiative, eines Zusammenschlusses europäischer Banken. Bezahlt wird per Echtzeitüberweisung direkt von Konto zu Konto, angestoßen aus der Banking-App der eigenen Bank – ohne Kartennetz dazwischen. Gestartet ist Wero mit Überweisungen zwischen Privatpersonen, also als Ersatz für das eingestellte Kwitt und vergleichbare Funktionen; seit 2026 kommt der Online-Handel dazu.
Kann ich Wero in meinem Laden annehmen?
In Deutschland noch nicht flächendeckend. Der stationäre Einsatz hat Mitte September 2026 zunächst in Belgien begonnen; für den deutschen Ladentisch steht ein breiter Rollout noch aus. Im Online-Handel ist Wero dagegen angekommen: Lidl hat es im Juli 2026 in den deutschen Online-Shop geholt, dm Ende August. Nach Angaben von EPI haben mehr als 48.000 Händler in fünf Ländern bereits Wero-Zahlungen verarbeitet.
Welche Banken unterstützen Wero?
Sparkassen sowie Volks- und Raiffeisenbanken waren von Anfang an dabei. Postbank, Deutsche Bank und ING sind gefolgt, N26 hat Wero am 11. August 2026 in seine App für Deutschland und Frankreich integriert, die Commerzbank hat ihre Teilnahme angekündigt. Stand September 2026 zählt Wero rund 10 Millionen registrierte Nutzer in Deutschland und etwa 60 Millionen europaweit.
Erfüllt Wero die geplante Zahlungspflicht ab 2027?
Wero ist ein europäisches Verfahren und kommt damit grundsätzlich in Frage – die Eckpunkte des Bundesfinanzministeriums verlangen, dass mindestens ein europäisches Verfahren akzeptiert wird. Praktisch ist Wero am deutschen Ladentisch aber noch nicht verfügbar. Wer die Pflicht ab 2027 erfüllen muss und vor Ort verkauft, kommt derzeit an der girocard nicht vorbei. Wie QR-Code-Zahlungen und Echtzeitüberweisungen im Gesetz eingeordnet werden, ist ohnehin noch offen.
Stand: 22. September 2026. Nutzerzahlen, Bankenbeteiligung und Händlerakzeptanz nach der Berichterstattung vom September 2026 sowie Angaben der European Payments Initiative. Die Angaben zur geplanten Zahlungspflicht beruhen auf der Berichterstattung über das Eckpunktepapier des Bundesfinanzministeriums; ein beschlossenes Gesetz liegt nicht vor. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.