Kurz-Definition
Die girocard ist das gemeinsame Debitkartensystem der deutschen Banken und Sparkassen: Bezahlt wird direkt vom Girokonto, abgewickelt über ein deutsches Verfahren statt über ein internationales Kartennetz. Umgangssprachlich heißt sie weiter EC-Karte – der Begriff stammt vom früheren ec-Kartensystem, das 2007 in girocard umbenannt wurde. Scheme-Manager ist die EURO Kartensysteme GmbH, eine Gemeinschaftseinrichtung der deutschen Kreditwirtschaft.
Die Zahlen für 2025
Zwei Entwicklungen stecken in diesen Zahlen. Erstens: Die girocard wandert in den Kleinbetragsbereich – der durchschnittliche Bon sinkt seit Jahren, weil auch der Kaffee und die Brötchen mit Karte bezahlt werden. Für Händler ist das die Stelle, an der ein Fixum je Zahlung im Tarif richtig weh tut; mehr dazu im Gebühren-Rechner. Zweitens: Die girocard verliert das zweite Jahr in Folge Marktanteil an internationale Debitkarten (Visa Debit, Debit Mastercard), die rund 9,4 % erreicht haben.
girocard, Debit Mastercard, Visa Debit – der Unterschied zählt
Alle drei buchen direkt vom Konto ab, und für die Kundschaft sieht der Bezahlvorgang identisch aus. Für den Händler ist der Unterschied dagegen unmittelbar Geld, weil viele Zahlungsdienstleister nach Kartenart abrechnen:
| Verfahren | Netz | Typischer Satz bei Abrechnung nach Kartenart |
|---|---|---|
| girocard | deutsches Verfahren der Banken und Sparkassen | 0,79 % + 0,10 € (Beispiel S-POS) |
| Maestro, V PAY | internationale Co-Badges (auslaufend) | 0,89 % + 0,10 € (Beispiel S-POS) |
| Debit Mastercard, Visa Debit | internationale Kartennetze | 1,90 % + 0,10 € (Beispiel S-POS) |
Beispielwerte nach dem Preis- und Leistungsverzeichnis von S-POS (PAYONE GmbH), Stand 22.09.2026. Anbieter mit Einheitstarif – etwa SumUp – rechnen alle europäischen Verbraucherkarten gleich ab, dort spielt die Kartenart keine Rolle. Maßgeblich sind jeweils die Bedingungen des gewählten Anbieters.
Das Co-Badge-Problem am Terminal
Viele Karten tragen neben dem girocard-Logo ein zweites Zeichen: Maestro, V PAY, Debit Mastercard oder Visa Debit. Terminals, die das girocard-Verfahren selbst nicht beherrschten, haben solche Karten über dieses zweite Verfahren abgewickelt. Eine reine girocard ohne Co-Badge wurde dagegen abgelehnt – für die Kundschaft nicht nachvollziehbar, für das Personal an der Kasse eine wiederkehrende Diskussion.
Seit dem 19. August 2025 akzeptiert SumUp die girocard nach eigenen Angaben auch ohne Co-Badge, zunächst auf dem Terminal Solo, mit angekündigtem Rollout auf weitere Geräte; für bestehende Geräte genügt laut girocard-Herausgeber ein Software-Update. Für ZVT-Terminals der klassischen Netzbetreiber war die native girocard-Akzeptanz ohnehin immer der Normalfall.
girocard und die geplante Zahlungspflicht ab 2027
Nach den Eckpunkten des Bundesfinanzministeriums vom 11. September 2026 soll ab 2027 jeder Betrieb, der vor Ort verkauft, neben Bargeld mindestens eine digitale Bezahloption anbieten – und darunter mindestens ein europäisches Verfahren. Die girocard ist derzeit das einzige europäische Verfahren, das in Deutschland flächendeckend am Ladentisch funktioniert: Wero ist bislang vor allem online unterwegs, stationär startete es im September 2026 zunächst in Belgien.
Praktisch heißt das: Wer die Pflicht mit einer Lösung erfüllen will, die nur Visa und Mastercard abdeckt, geht ein Risiko ein. Ein beschlossenes Gesetz liegt noch nicht vor – die Einordnung steht im Ratgeber zur Pflicht auf digitale Zahlungsannahme.
girocard in BISpicy POS
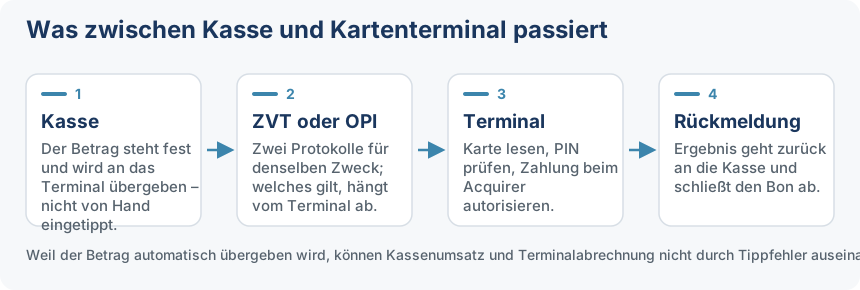
Die Kasse selbst wickelt keine Kartenzahlung ab – das macht das Terminal oder die App des Zahlungsdienstleisters. Die Kasse übergibt den Betrag und verbucht das Ergebnis. Unterstützt werden SumUp, SumUp Tap to Pay, Zettle, S-POS der Sparkasse sowie klassische EC-Kartenterminals per ZVT oder OPI, etwa von PAYONE, CCV/VR Payment, Verifone und Ingenico. Welche Kartenverfahren akzeptiert werden, hängt also am Terminal und am Händlervertrag, nicht an der Kasse. Einen Überblick über die Wege gibt die Seite Kassensystem mit Kartenzahlung.
Häufige Fragen
Ist die girocard dasselbe wie die EC-Karte?
Umgangssprachlich ja, formal nein. Das frühere ec-Kartensystem wurde 2007 in girocard umbenannt; der Begriff EC-Karte hat sich im Sprachgebrauch gehalten und wird auch an Kassen und in Kassensystemen weiter verwendet. Gemeint ist in Deutschland praktisch immer die Debitkarte der eigenen Bank oder Sparkasse, mit der direkt vom Girokonto abgebucht wird.
Was ist der Unterschied zwischen girocard und Debit Mastercard oder Visa Debit?
Die girocard ist ein deutsches Verfahren, das von den Banken und Sparkassen gemeinsam betrieben wird. Debit Mastercard und Visa Debit sind internationale Verfahren, die zwar auch direkt vom Konto abbuchen, aber über die Netze von Mastercard und Visa laufen. Für Händler ist der Unterschied bares Geld: Bei Anbietern, die nach Kartenart abrechnen, kostet eine girocard-Zahlung deutlich weniger als eine internationale Debitkarte. Die internationalen Debitkarten haben 2025 rund 9,4 Prozent Anteil am Kartenumsatz erreicht und wachsen zulasten der girocard.
Was bedeutet Co-Badge bei der girocard?
Viele Karten tragen neben dem girocard-Logo ein zweites Zeichen wie Maestro, V PAY, Debit Mastercard oder Visa Debit. Terminals, die das girocard-Verfahren selbst nicht verarbeiten konnten, haben solche Karten über dieses zweite Verfahren abgewickelt – reine girocards ohne Co-Badge wurden dagegen abgelehnt. Das führte an der Kasse regelmäßig zu Verwirrung. SumUp akzeptiert die girocard nach eigenen Angaben seit dem 19. August 2025 auch ohne Co-Badge, zunächst auf dem Terminal Solo mit angekündigtem Rollout auf weitere Geräte.
Warum ist die girocard für die Zahlungspflicht ab 2027 wichtig?
Nach den Eckpunkten des Bundesfinanzministeriums vom 11. September 2026 soll jeder Betrieb neben Bargeld mindestens eine digitale Bezahloption anbieten und dabei mindestens ein europäisches Verfahren akzeptieren. Die girocard ist das einzige europäische Verfahren, das in Deutschland flächendeckend am Ladentisch funktioniert – Wero ist bislang vor allem online im Einsatz. Wer nur Visa und Mastercard annimmt, erfüllt dieses Kriterium möglicherweise nicht. Ein beschlossenes Gesetz liegt allerdings noch nicht vor.
Stand: 22. September 2026. Jahreszahlen nach der Pressemitteilung „girocard Jahreszahlen 2025" der EURO Kartensysteme GmbH; Konditionsbeispiele nach dem Preis- und Leistungsverzeichnis der PAYONE GmbH und den Angaben von SumUp zum jeweils genannten Datum. Die Angaben zur geplanten Zahlungspflicht beruhen auf der Berichterstattung über das Eckpunktepapier des Bundesfinanzministeriums; ein beschlossenes Gesetz liegt nicht vor. Alle Preisangaben zzgl. MwSt. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.