
Das Wichtigste in Kürze
- Ware bleibt kaputt im Laden: Bareinlage mit eigenem Grund, zum Beispiel „Schadensersatz Bruch“, und Bruch-Ausbuchung im Bestand.
- Kunde nimmt die Ware mit: normaler Verkauf mit Umsatzsteuer, keine Bruch-Ausbuchung.
- Höhe: in der Regel der Einkaufspreis, mit Vorsteuerabzug ohne Umsatzsteuer, als Kleinunternehmer mit Umsatzsteuer. Keine Pauschale.
- Nicht als „Privateinlage“ buchen und keinen Bon mit Umsatzsteuer für den Ersatz ausstellen.
- Bruchzettel schreiben: Er belegt die Zerstörung, der Vorsteuerabzug aus dem Einkauf bleibt.
Erst entscheiden: Bleibt die Ware im Laden oder geht sie mit?
Ob eine Zahlung Schadensersatz ist oder Entgelt für einen Verkauf, bestimmt die ganze Buchung. Echter Schadensersatz ist kein Umsatz. Kein Schadensersatz liegt aber vor, wenn die Zahlung „tatsächlich – wenn auch nur teilweise – die Gegenleistung für eine Lieferung“ ist (Abschnitt 1.3 Abs. 1 UStAE). Für die Kasse heißt das:
| Was passiert ist | Was Sie buchen |
|---|---|
| Die Ware ist kaputt und bleibt im Laden, der Kunde zahlt den Schaden. | Bareinlage mit eigenem Grund, ohne Umsatzsteuer. Dazu die Bruch-Ausbuchung im Bestand und ein Bruchzettel. |
| Die Ware ist beschädigt, zum Beispiel eine Dose mit Delle, und der Kunde nimmt sie mit. | Normaler Verkauf an der Kasse mit Umsatzsteuer, gegebenenfalls mit dokumentiertem Preisnachlass. Keine Bruch-Ausbuchung: Die Ware geht über den Verkauf aus dem Bestand. |
| Sie verzichten auf den Ersatz. | Keine Kassenbuchung, nur die Bruch-Ausbuchung mit Bruchzettel. |
| Der Kunde zahlt später, zum Beispiel per Überweisung. | Nichts in der Kasse. Die Zahlung ist eine Bankbuchung mit derselben Einordnung: Ertrag ohne Umsatzsteuer. |
Die Einordnung „Kunde nimmt die Ware mit, also Verkauf“ leiten wir aus Abs. 1 ab. Grenzfälle klären Sie mit Ihrer Steuerberatung.
Wie viel Sie verlangen können
Verlangen können Sie den Schaden, nicht den Ladenpreis. Das ist in der Regel Ihr Einkaufspreis, also das, was die Nachbestellung kostet.
- Mit Vorsteuerabzug verlangen Sie den Einkaufspreis ohne Umsatzsteuer, denn die Steuer auf die Nachbestellung bekommen Sie zurück. Als Kleinunternehmer (§ 19 UStG) verlangen Sie den Einkaufspreis mit Umsatzsteuer.
- Keine Bearbeitungs- oder Reinigungspauschale: Eigener Aufwand für die Abwicklung ist grundsätzlich kein ersatzfähiger Schaden (BGH, Urteil vom 06.11.1979, VI ZR 254/77; AG Berlin-Spandau, Urteil vom 28.12.2015, 6 C 444/15).
- Nicht den Ladenpreis kassieren: Wer ohne entgangenen Verkauf den Ladenpreis nimmt, verlangt mehr als den Schaden. Den Überschuss kann der Kunde zurückfordern (§ 812 BGB).
- Mehr nur bei einem entgangenen Verkauf: Den entgangenen Gewinn können Sie nur verlangen, wenn Ihnen gerade dadurch ein Verkauf entgeht, etwa bei einem Einzelstück, ausverkaufter Ware oder Saisonware, und Sie das zeigen können (§ 252 BGB).
Ob der Kunde überhaupt zahlen muss, hängt davon ab, ob er schuld war, ob Ihre Ware sicher stand und was sich beweisen lässt. Das steht mit Urteilen im Ratgeber Muss ich zerbrochene Ware bezahlen?
Kein Verkaufsbon mit Umsatzsteuer
Bonieren Sie den Ersatz nicht als Verkauf. Der Kassenbon ist eine Rechnung. Weist er Umsatzsteuer für einen Schadensersatz aus, schulden Sie diese Steuer wegen des Ausweises trotzdem, auch wenn der Vorgang selbst nicht steuerbar wäre (§ 14c UStG). Dazu käme ein Fehler im Bestand: Verkauf und Bruch-Ausbuchung nähmen den Artikel doppelt heraus.
Bareinlage mit eigenem Grund, nicht „Privateinlage“
Nehmen Sie das Geld als Bareinlage in die Kasse und geben Sie ihr einen eigenen Grund, zum Beispiel „Schadensersatz Bruch“. Den Beleg der Einlage geben Sie dem Kunden als Quittung.
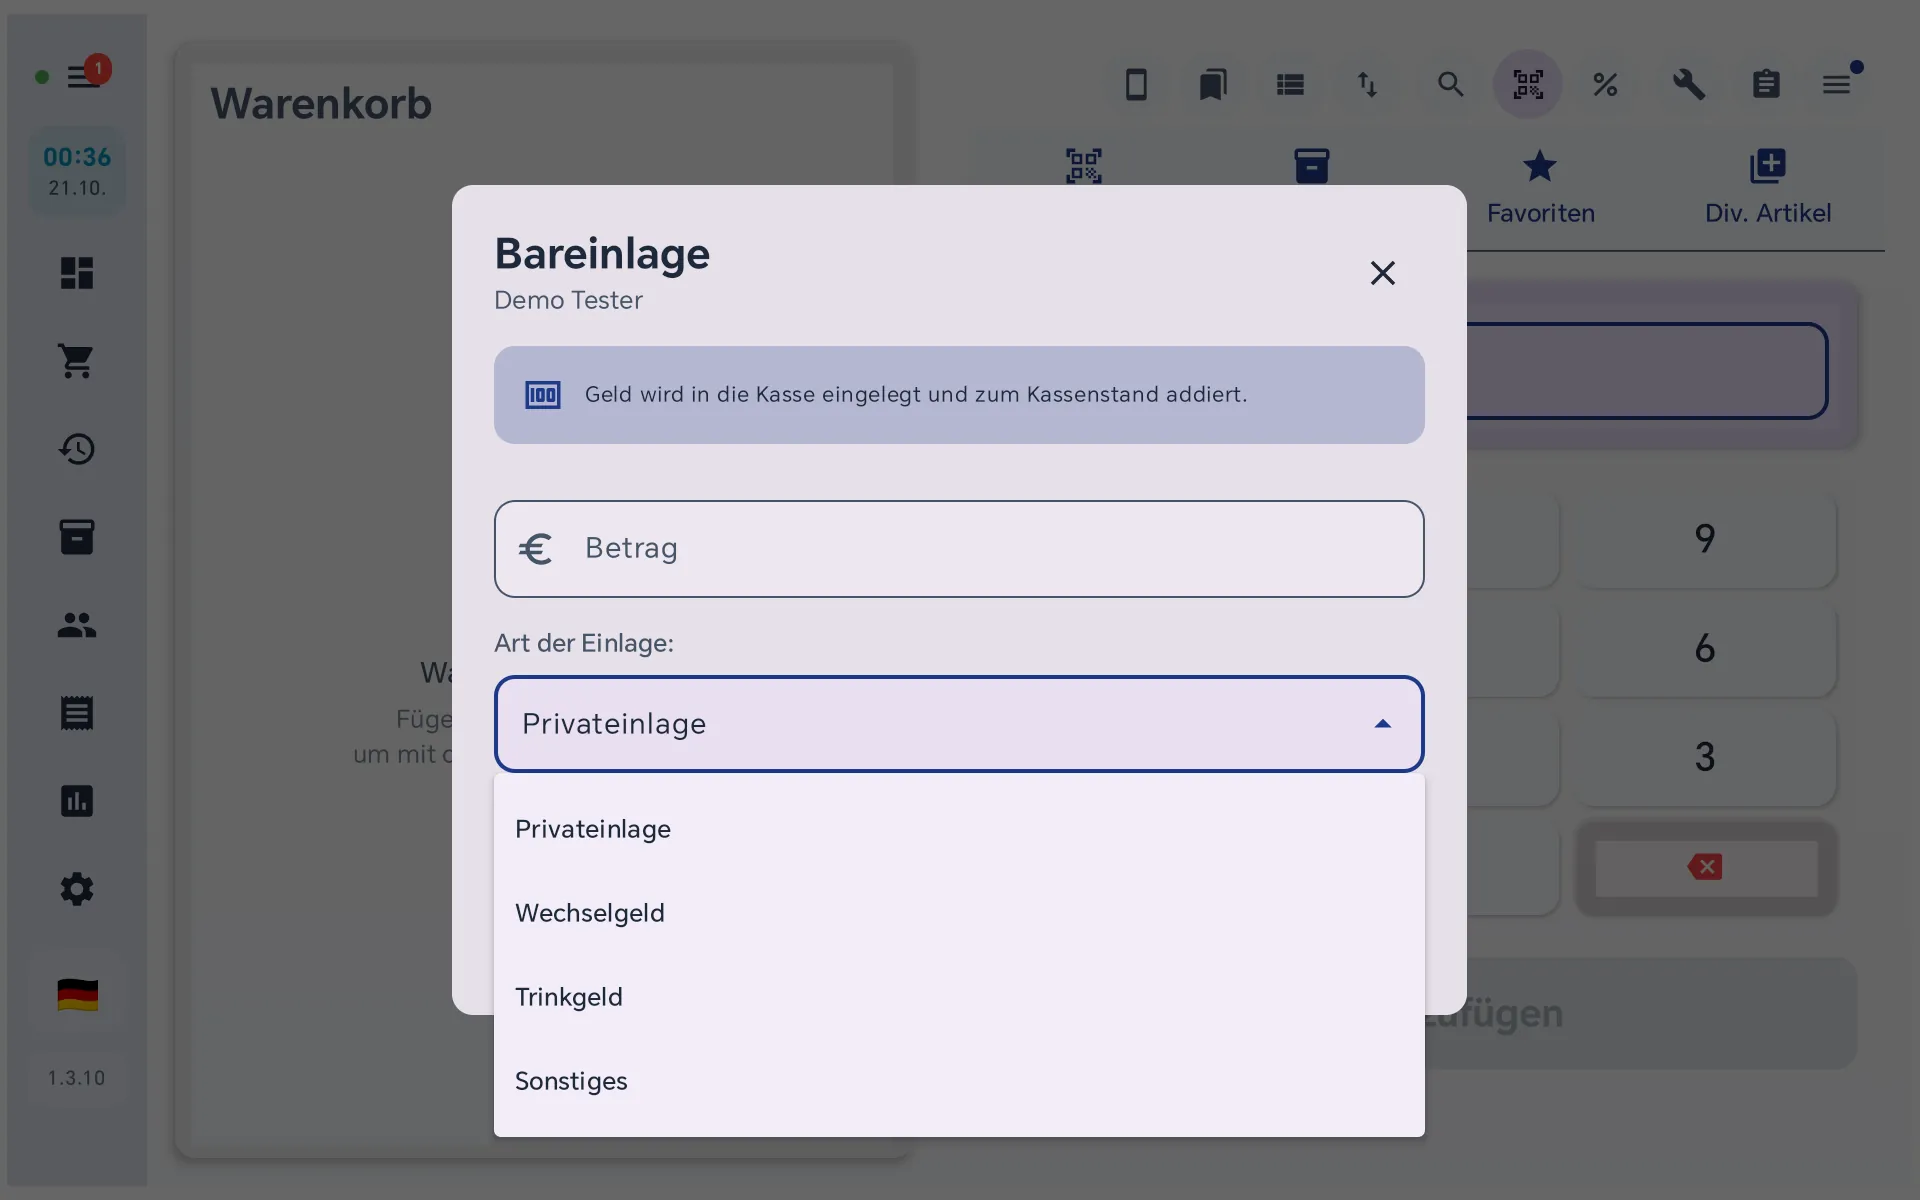
Wählen Sie dafür nicht „Privateinlage“. Schadensersatz ist eine Betriebseinnahme ohne Umsatzsteuer, keine Einlage des Inhabers. Als Privateinlage gebucht, fehlt der Ertrag in der Buchhaltung. Auf welches Konto der Betrag gehört, klärt Ihre Steuerberatung: Sie bucht ihn als Schadensersatz-Ertrag ohne Umsatzsteuer.
Der Bruchzettel: Beleg für Bestand und Vorsteuer
Die zerbrochene Ware buchen Sie mit dem Grund „Bruch“ aus dem Bestand aus und halten den Vorgang auf einem Bruchzettel fest. Das ist mehr als Ordnung: Der Vorsteuerabzug aus dem Einkauf der zerbrochenen Ware bleibt erhalten. Nach EU-Recht unterbleibt eine Berichtigung „in ordnungsgemäß nachgewiesenen oder belegten Fällen von Zerstörung“ (Art. 185 Abs. 2 Mehrwertsteuer-Systemrichtlinie). Dass der Vorsteuerabzug bei vernichteter Ware bleibt, sieht auch der Wissenschaftliche Dienst des Bundestags so (WD 4 - 3000 - 128/20, S. 4).
Das gehört auf den Bruchzettel
- Datum und Uhrzeit
- Artikel und Menge
- Einkaufspreis
- der Hergang in einem Satz
- Name der Mitarbeiterin oder des Mitarbeiters
- wenn möglich ein Foto
- die Belegnummer der Einlage, wenn der Kunde zahlt, sonst der Vermerk „Kunde: kein Ersatz / Kulanz“
Kulanz und spätere Zahlung
Verzichten Sie auf den Ersatz, gibt es keine Kassenbuchung, nur die Bruch-Ausbuchung mit Bruchzettel.
Will der Kunde erst seine Haftpflichtversicherung fragen, buchen Sie nichts in die Kasse. Notieren Sie Name und Anschrift und geben Sie ihm eine schriftliche Aufstellung des Schadens mit. Zahlt er später per Überweisung, ist das eine Bankbuchung mit derselben Einordnung: Ertrag ohne Umsatzsteuer.
Datenschutz: Name und Anschrift dürfen Sie für die Abwicklung erheben (Art. 6 Abs. 1 lit. f DSGVO). Informieren Sie den Kunden dabei (Art. 13 DSGVO), gestuft: ein kurzer Hinweis vor Ort mit Verweis auf Ihre Datenschutzerklärung, die diesen Fall auch beschreiben muss. Löschen Sie die Notiz, wenn der Fall erledigt ist und keine Aufbewahrungspflicht mehr greift.
Festhalten dürfen Sie einen Kunden wegen eines Missgeschicks fast nie, und den Ausweis als Pfand verlangen dürfen Sie auch nicht. Warum, steht im Ratgeber für Kunden unter Festhalten, Ausweis, Polizei, Bezahlung.
Und wenn eigenes Personal etwas zerbricht?
Dann gelten nicht die Regeln für Kunden, sondern die von der Rechtsprechung entwickelten Grundsätze der Arbeitnehmerhaftung (Bundesarbeitsgericht, Großer Senat, Beschluss vom 27.09.1994, GS 1/89 (A)): Bei leichtester Fahrlässigkeit haften Beschäftigte nicht, bei mittlerer Fahrlässigkeit wird der Schaden in der Regel geteilt, voll haften sie nur bei Vorsatz und in der Regel bei grober Fahrlässigkeit. Das Verschulden muss der Arbeitgeber beweisen (§ 619a BGB).
Vorbeugen: Ware sicher stellen
Glas nicht an die Regalkante, schwere Flaschen nicht nach oben, Stapel nicht zu hoch. Dann kommt es seltener zum Bruch, und der Streit darüber fällt gar nicht erst an. Steht die Ware unsicher, kann das außerdem Ihren Anspruch gegen den Kunden mindern oder ganz beseitigen (Mitschuld des Ladens).
So geht es in BISpicy
- Grund einmal anlegen: In der BISpicy Kasse unter Einstellungen → Artikel & Verkauf → Bargeld-Gründe einen Grund wie „Schadensersatz Bruch“ für die Einlage hinzufügen, Buchungsart „Sonstiges“. Je Bereich können bis zu fünf Gründe aktiv sein; bei der Einlage sind vier schon eingebaut, ein Platz ist frei.
- Geld einnehmen: Auf der Seite Kasse unter „Während des Tages“ auf „Entnahme / Einlage“ tippen, „Bareinlage“ wählen, den Betrag eingeben und bei „Art der Einlage“ Ihren Grund auswählen. Ein Freitextfeld gibt es nicht, deshalb der eigene Grund.
- Quittung mitgeben: Die Einlage wird von der TSE signiert, der Beleg trägt „Grund: Schadensersatz Bruch“. Geben Sie ihn dem Kunden.
- Ware ausbuchen: nicht in der Kasse, sondern in der Lager-App unter „Bestand korrigieren“ mit dem Grund „Beschädigt / Bruch“ oder in BISpicy (bisher BIS ERP) unter Ware → Lager → Bestandskorrektur mit dem Grund „Beschädigung/Bruch“.
Im DSFinV-K-Export erscheint die Einlage als Geschäftsvorfall „Einzahlung“ mit USt-Schlüssel 5 und dem festen Text „Sonstiges“, nicht mit dem Namen Ihres Grundes. Im DATEV-Export landet sie auf einem Verrechnungskonto mit dem Hinweis, sie mit der Steuerberatung abzustimmen oder umzukontieren. Ihre Steuerberatung bucht den Betrag dann als Schadensersatz-Ertrag ohne Umsatzsteuer. Schritt für Schritt mit Bildern: Barentnahme und Bareinlage in der Dokumentation.
Häufige Fragen
Bargeld-Gründe, TSE-signierte Einlagen und DSFinV-K-Export in der Kassen-App
Mit der BISpicy Kasse legen Sie eigene Gründe für Einlagen und Entnahmen an. Jede Einlage wird von der TSE signiert und erscheint im DSFinV-K- und DATEV-Export.
Quellen & weiterführende Informationen
- Umsatzsteuer-Anwendungserlass, Abschnitt 1.3 Schadensersatz (Normtext bei Haufe)
- § 14c UStG – Unrichtiger oder unberechtigter Steuerausweis (gesetze-im-internet.de)
- BGB: § 249, § 252, § 254, § 619a, § 812 (gesetze-im-internet.de)
- Wissenschaftliche Dienste des Bundestags, WD 4 - 3000 - 128/20: Umsatzsteuerliche Behandlung von Sachspenden (14.12.2020), S. 4 (PDF)
- BGH, Urteil vom 06.11.1979, VI ZR 254/77, BGHZ 75, 230 (dejure.org); AG Berlin-Spandau, Urteil vom 28.12.2015, 6 C 444/15 (burhoff.de)
- Barentnahme und Bareinlage – Dokumentation BISpicy Kasse
- Muss ich zerbrochene Ware bezahlen? Rechtslage und Urteile – Ratgeber auf bispos.app
Stand: 13. November 2026; Quellen abgerufen am 11. November 2026. Die Menüwege gelten für die BISpicy Kasse, die Lager-App und BISpicy im November 2026. Allgemeine Information, keine Rechtsberatung im Einzelfall – gilt für Deutschland. Steuerliche Einzelfragen klären Sie mit Ihrer Steuerberatung.