
Das Wichtigste in Kürze
- Regalpreis und Kassenpreis: Das Preisschild ist eine Einladung zum Kauf. Der Kaufvertrag und damit der Preis kommen erst an der Kasse zustande. Der Kunde kann den Kauf zum höheren Preis ablehnen, Sie müssen nicht zum Schildpreis verkaufen. Richtig auszeichnen müssen Sie trotzdem (Preisangabenverordnung).
- Kleingeld: Niemand muss mehr als 50 Münzen bei einer einzelnen Zahlung annehmen (Art. 11 VO (EG) Nr. 974/98). Mehr anzunehmen ist erlaubt.
- Kassenbon: Wer elektronisch kassiert, muss einen Beleg ausstellen und zur Verfügung stellen (§ 146a Abs. 2 AO), auf Papier oder mit Zustimmung des Kunden elektronisch. Mitnehmen muss der Kunde ihn nicht.
„Am Regal stand ein anderer Preis!“ – welcher Preis gilt?
Rechtlich ist das Preisschild am Regal noch kein verbindliches Angebot. Ein Angebot im Sinne des Gesetzes, dort „Antrag“ genannt, bindet grundsätzlich den, der es macht (§ 145 BGB). Preisschilder laden dagegen wie ein Schaufenster nur dazu ein, ein Angebot abzugeben; Juristen sprechen von einer invitatio ad offerendum. Der Kaufvertrag und damit die Einigung über den Preis kommen erst an der Kasse zustande. So erklären es auch die Verbraucherzentralen.
Für das Gespräch an der Kasse heißt das:
- Sie müssen nicht zum Regalpreis verkaufen. Ein falsches Schild verpflichtet Sie nicht, den Artikel zu diesem Preis abzugeben.
- Der Kunde muss nicht zum höheren Preis kaufen. Er kann den Artikel einfach liegen lassen.
- Kulanz entscheiden Sie selbst. Ob Sie den Artikel bei einem eigenen Fehler trotzdem zum Schildpreis abgeben, ist Ihre Sache. Eine Pflicht ist es nicht, aber oft die schnellere und freundlichere Lösung als eine Diskussion vor der Schlange.
So können Sie antworten
„Da stimmt unser Schild nicht, entschuldigen Sie. In der Kasse ist der aktuelle Preis hinterlegt. Möchten Sie den Artikel trotzdem?“ – oder, wenn Sie kulant sein wollen: „Unser Fehler. Sie bekommen ihn zum Preis vom Schild.“
Ihre Pflicht: richtig auszeichnen
Dass an der Kasse der dort vereinbarte Preis gilt, entbindet Sie nicht von der Preisangabenverordnung (PAngV). Waren, die Kunden selbst aus dem Regal nehmen können, müssen Sie mit Preisschildern oder durch Beschriftung der Ware auszeichnen (§ 10 Abs. 1 PAngV), und zwar mit dem Gesamtpreis (§ 3 Abs. 1 PAngV). Preisangaben müssen dem Angebot eindeutig zugeordnet sowie leicht erkennbar und deutlich lesbar sein (§ 1 Abs. 3 Satz 1 PAngV) und den Grundsätzen von Preisklarheit und Preiswahrheit entsprechen (§ 1 Abs. 3 Satz 2 PAngV).
Wer Waren nicht, nicht richtig oder nicht vollständig auszeichnet, etwa ein Schild mit altem Preis hängen lässt, handelt ordnungswidrig, vorsätzlich wie fahrlässig (§ 20 Nr. 1 PAngV), und kann mit einem Bußgeld belegt werden. Daneben kann ein Verstoß gegen die Preisangabenverordnung unlauterer Wettbewerb sein: Mitbewerber, Wettbewerbs- und Verbraucherverbände können ihn dann abmahnen. Mehr zur Verordnung steht im Glossar: PAngV.
Tipp: Preisschilder aus der Kasse drucken
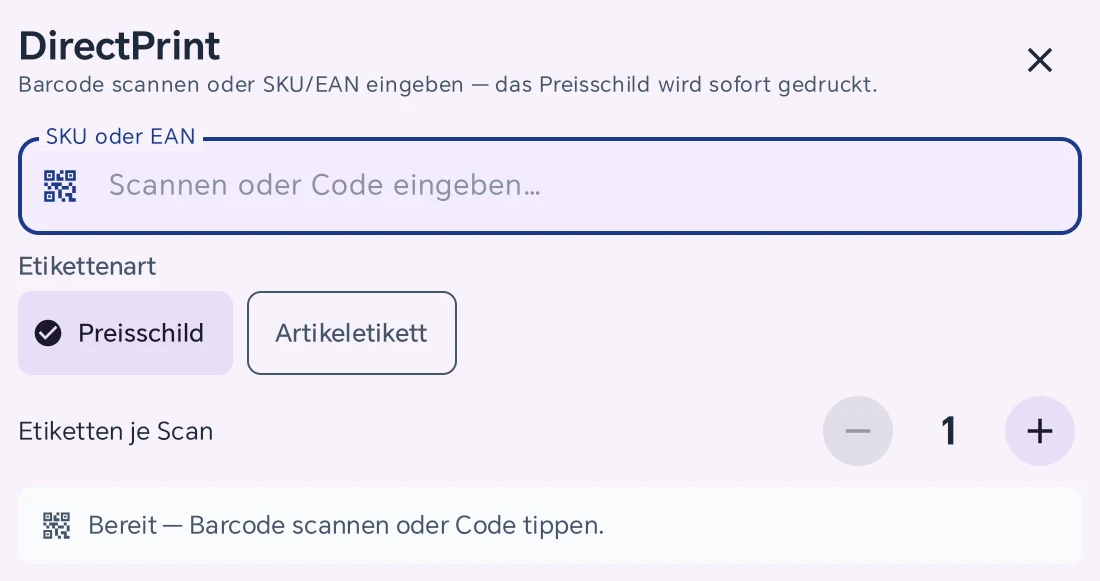
Typischer Fall: Der Preis wurde in der Kasse geändert, am Regal hängt noch das alte Schild. Mit DirectPrint drucken Sie Preisschilder direkt an der Kasse: Artikel scannen, Schild drucken. Die Kasse druckt dabei immer den Preis, den sie gerade für den Artikel führt. Ein neu gedrucktes Schild stimmt also mit dem Kassenpreis überein.
„Darf ich mit Kleingeld zahlen?“ – die 50-Münzen-Regel
Meist ja – aber es gibt eine Obergrenze. Euro-Münzen sind gesetzliches Zahlungsmittel. Die EU-Verordnung über die Einführung des Euro setzt der Annahme aber eine Grenze: Außer der ausgebenden Behörde und Personen, die das nationale Recht ausdrücklich benennt, ist niemand verpflichtet, mehr als 50 Münzen bei einer einzelnen Zahlung anzunehmen (Art. 11 VO (EG) Nr. 974/98).
- Die Grenze betrifft die Pflicht, nicht das Dürfen. Mehr als 50 Münzen auf einmal dürfen Sie ablehnen. Annehmen dürfen Sie so viele, wie Sie möchten.
- Gezählt werden Münzen, nicht Euro. 51 Ein-Cent-Stücke liegen genauso über der Grenze wie 51 Zwei-Euro-Stücke.
- Die Grenze gilt je Zahlung. Maßgeblich ist die einzelne Zahlung, nicht der Tag oder der Kunde.
So können Sie antworten
„Kleingeld nehme ich gern, das brauche ich als Wechselgeld. Zählen wir kurz zusammen.“ – oder, wenn es zu viel wird: „Mehr als 50 Münzen auf einmal muss ich nicht annehmen. Den Rest zahlen Sie bitte mit Schein oder Karte.“
Was plant die EU beim Bargeld?
Auf EU-Ebene wird über eine neue Verordnung über Euro-Banknoten und Euro-Münzen als gesetzliches Zahlungsmittel verhandelt (Vorschlag der EU-Kommission COM(2023) 364). Sie sieht eine grundsätzliche Pflicht vor, Bargeld anzunehmen, mit Ausnahmen. Im Juli 2026 hat das Europäische Parlament den Weg für die Verhandlungen mit dem Rat (Trilog) freigemacht; eine Einigung gibt es noch nicht (Stand: Oktober 2026). Was sich daraus für Ihren Laden ändert, lässt sich erst sagen, wenn der Text beschlossen ist. Bis dahin gilt die 50-Münzen-Regel wie oben beschrieben.
Tipp: Bargeld nach Stückelung zählen
Wer viel Kleingeld annimmt, will abends schnell wissen, ob die Kasse stimmt. In BISpicy POS können Sie beim Tagesabschluss das Bargeld nach Scheinen und Münzen zählen. Die Kasse vergleicht das Ergebnis mit dem erwarteten Bestand und zeigt eine Differenz sofort an. Mehr dazu: Kassenöffnung, Kassenzählung und Z-Bon.

„Den Bon brauche ich nicht!“ – müssen Sie ihn trotzdem ausgeben?
Ausstellen und anbieten müssen Sie ihn, auch wenn der Kunde abwinkt. Wer Verkäufe mit einer elektronischen Kasse erfasst, muss dem Kunden in unmittelbarem zeitlichem Zusammenhang einen Beleg ausstellen und zur Verfügung stellen: die Belegausgabepflicht nach § 146a Abs. 2 AO. Der Beleg kann auf Papier oder, mit Zustimmung des Kunden, elektronisch in einem standardisierten Datenformat ausgegeben werden (§ 6 KassenSichV), etwa als digitaler Bon per QR-Code.
Mitnehmen muss der Kunde den Bon nicht. Die Pflicht liegt bei Ihnen: Beleg erstellen und anbieten. Einen liegen gelassenen Papierbon müssen Sie nicht aufbewahren. Was auf dem Bon stehen muss, steht im Ratgeber Pflichtangaben auf dem Kassenbon.
So können Sie antworten
„Kein Problem. Ich muss den Bon ausdrucken oder digital anbieten, mitnehmen müssen Sie ihn nicht.“ – und wenn Ihre Kasse den digitalen Bon kann: „Möchten Sie ihn lieber aufs Handy? Einfach den QR-Code scannen.“
Kann man sich von der Bonpflicht befreien lassen?
Nur über das Finanzamt und nur im Ausnahmefall. Bei Verkauf von Waren an eine Vielzahl nicht bekannter Personen kann das Finanzamt aus Zumutbarkeitsgründen nach pflichtgemäßem Ermessen von der Belegausgabepflicht befreien (§ 146a Abs. 2 Satz 2 AO in Verbindung mit § 148 AO); die Befreiung kann widerrufen werden. Dafür ist ein Antrag nötig, und die Kosten der Belegausgabe allein gelten nach Auffassung der Finanzverwaltung nicht als Härte. Die Befreiung gilt nur für den Verkauf von Waren und ändert nichts an der TSE-Pflicht: Jeder Verkauf läuft weiter über die TSE.
Und ab 2028?
Nach dem Regierungsentwurf, den das Bundeskabinett am 23. September 2026 beschlossen hat, soll ab 2028 statt des Papierbons ein digitaler Beleg bereitgestellt werden, etwa per QR-Code auf dem Kassendisplay, per Download-Link oder im Kundenkonto. Wer eine Papierquittung möchte, hat nach dem Entwurf weiter Anspruch darauf. Ein Gesetz ist das noch nicht: Bundestag und Bundesrat müssen noch entscheiden. Bis dahin gilt die Belegausgabepflicht wie oben beschrieben. Den Stand und die Quellen sammelt der Ratgeber Digitaler Bon ab 2028.

Häufige Fragen
Z-Bon mit Bargeld-Zählung und digitaler Bon in der Kassen-App
Die Kassen-App von BISpicy POS ist kostenlos. Zum Kassieren in Deutschland brauchen Sie die TSE: ab 22 € im Monat je Kasse bei Jahreszahlung (264 €/Jahr), zzgl. USt. Darin enthalten sind Z-Bon mit Bargeld-Zählung und digitaler Bon.
Quellen & weiterführende Informationen
- § 145 BGB – Bindung an den Antrag (gesetze-im-internet.de)
- Verbraucherzentrale: Ihre Rechte im Supermarkt – 11 Fakten für den Einkauf (Stand 22.07.2026)
- Verbraucherzentrale Niedersachsen: Regal oder Kasse – welcher Preis gilt? (Stand 12.09.2023)
- Preisangabenverordnung: § 1, § 3, § 10, § 20 PAngV (gesetze-im-internet.de)
- Verordnung (EG) Nr. 974/98 über die Einführung des Euro, Art. 11 (EUR-Lex)
- Verbraucherzentrale Bundesverband: Bargeldakzeptanzpflicht – Empfehlungen für die Trilogverhandlungen (26.08.2026, PDF)
- Europäisches Parlament, Legislative Observatory: Verfahren 2023/0208(COD) – Legal tender of euro banknotes and coins
- § 146a AO – Belegausgabepflicht (gesetze-im-internet.de)
- § 148 AO – Bewilligung von Erleichterungen (gesetze-im-internet.de)
- § 6 KassenSichV – Anforderungen an den Beleg (gesetze-im-internet.de)
- Anwendungserlass zur Abgabenordnung (AEAO) zu § 146a AO – Bundesministerium der Finanzen
- IHK Schwarzwald-Baar-Heuberg: Kassenbelegausgabepflicht – was ändert sich und was müssen Sie tun?
- BMF-Pressemitteilung Nr. 19/2026 (23.09.2026): Kabinett beschließt Gesetzentwurf zu digitalen Belegen und digitalen Kassen
- Digitaler Bon ab 2028 – Stand des Regierungsentwurfs auf bispos.app
- Pflichtangaben auf dem Kassenbon – Ratgeber auf bispos.app
Stand: 2. November 2026; Quellen abgerufen am 31. Oktober 2026. Die Angaben zum Kassenbon ab 2028 folgen dem Regierungsentwurf vom 23. September 2026, ein beschlossenes Gesetz liegt noch nicht vor. Die EU-Verordnung zum Euro-Bargeld ist noch nicht verabschiedet (Stand: Oktober 2026). Preisangabe zzgl. USt. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.