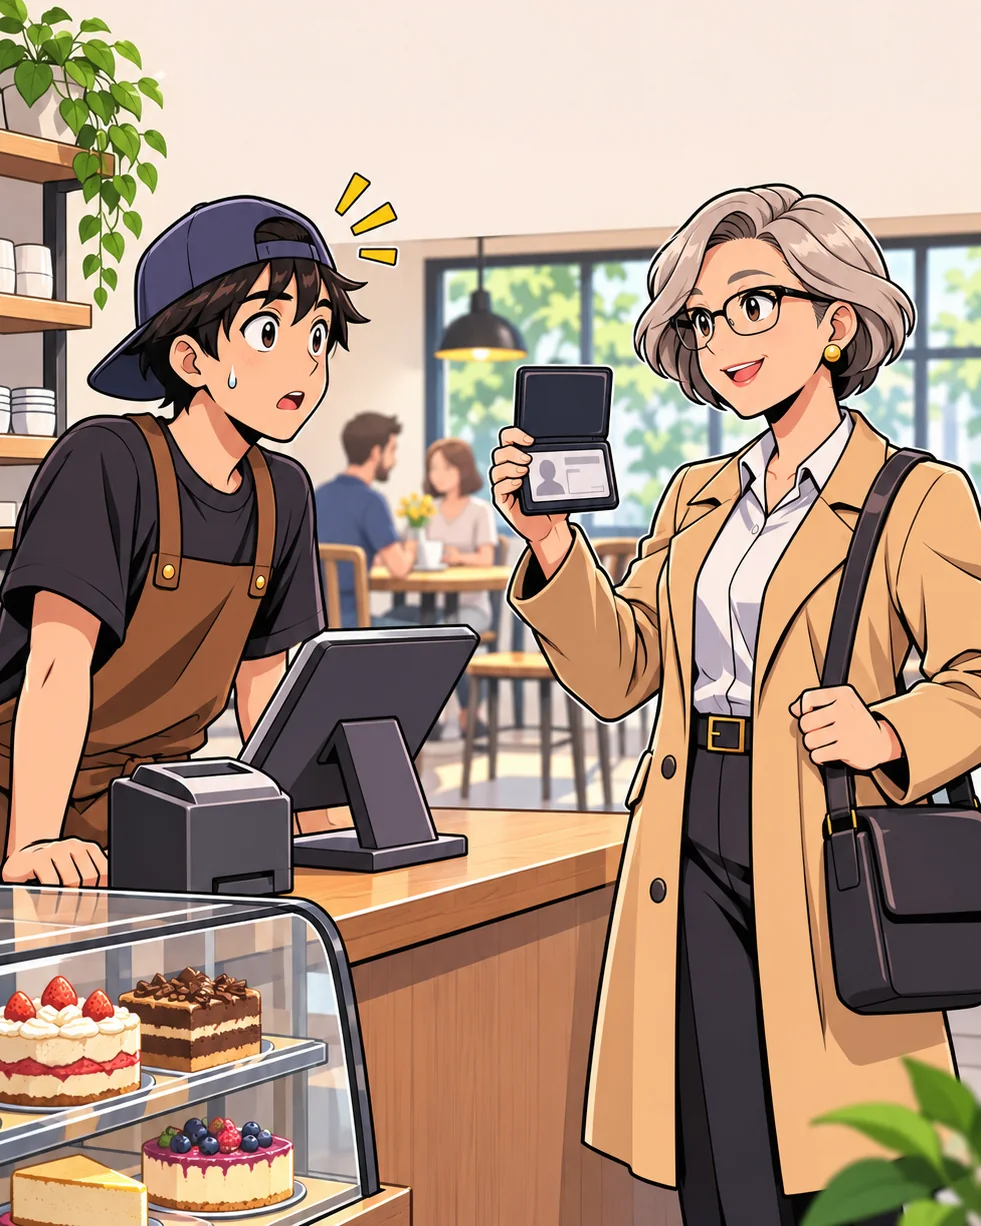
Bild 1: Der Ausweis
Prüferin: Guten Tag, Finanzamt. Ich möchte eine Kassennachschau durchführen.
Tom: Äh … jetzt gleich?
Bonni erklärt
Die Kassennachschau kommt unangekündigt, während der üblichen Geschäfts- und Arbeitszeiten (§ 146b AO). Die Prüferin darf die Geschäftsräume betreten und sich die Kasse zeigen lassen. Durchsuchen darf sie nicht.
Bild 2: Chefin nicht da?
Tom: Chefin? Das Finanzamt ist da. Kassennachschau!
Mia: Ruhig bleiben. Ich bin in 20 Minuten da. Zeig ihr bitte schon die Kasse.
Team-Tipp
Chefin nicht da? Die Nachschau findet trotzdem statt.
- Ausweis zeigen lassen.
- Chefin oder Chef anrufen.
- Kasse zugänglich machen, soweit ihr Zugriff habt.
Bild 3: Der Testkauf und der Beleg
Zehn Minuten vorher …
Tom: Ihr Bon, bitte!
Bonni erklärt
Die Prüferin darf sich vorher als Kundin umsehen und etwas kaufen. An der elektronischen Kasse gibt es zu jedem Verkauf einen Beleg: gedruckt oder, wenn der Kunde zustimmt, digital.
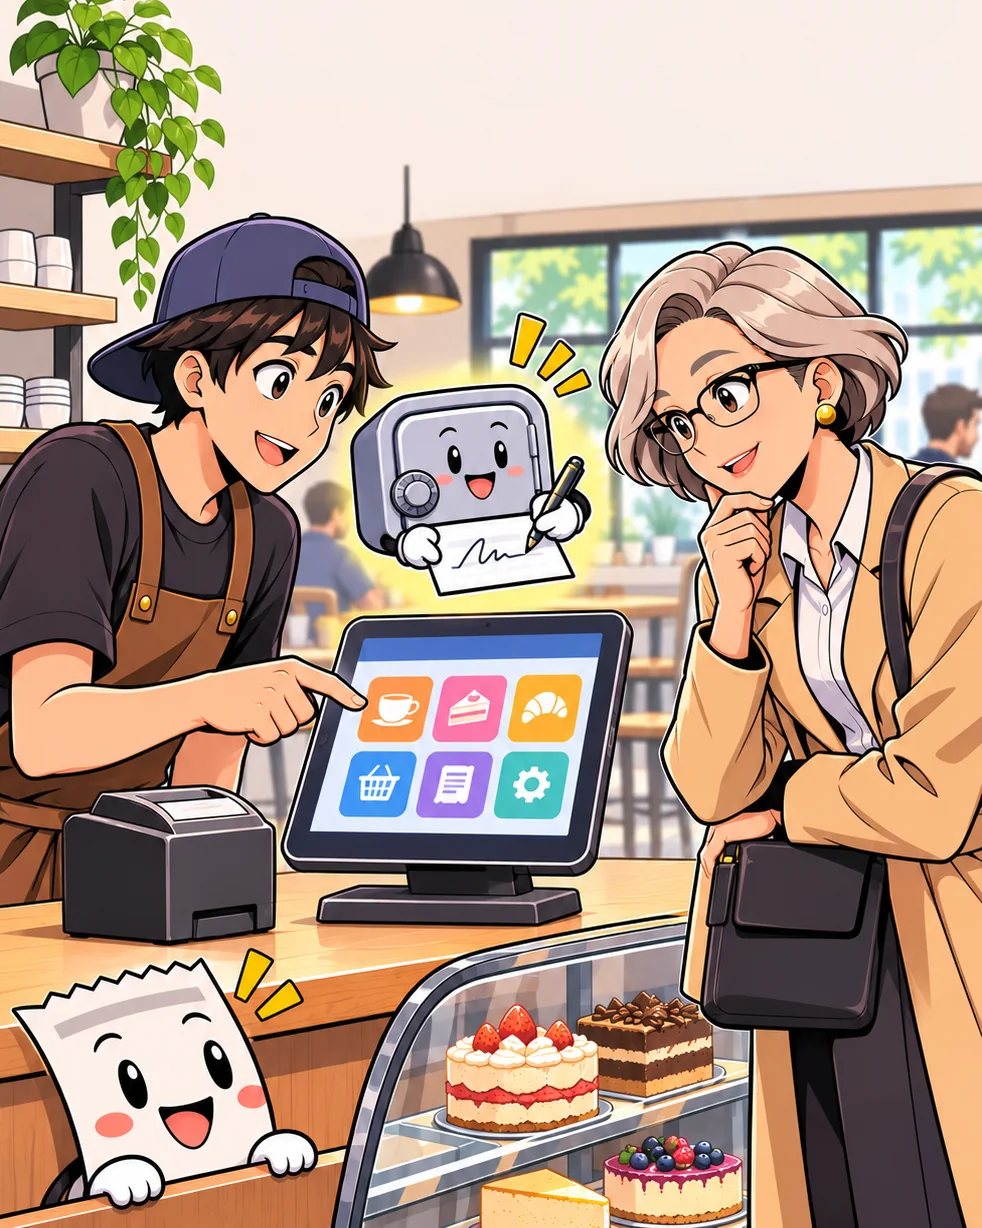
Bild 4: Die TSE
Prüferin: Ist die TSE aktiv?
Tom: Ich glaube, das zeigt die Kasse hier an.
Bonni erklärt
Die TSE ist wie ein kleiner Tresor, der jeden Verkauf unterschreibt. So lässt sich später nichts unbemerkt ändern.
Bild 5: Der Export
Prüferin: Ich brauche einen Export der Kassendaten.
Tom: Den hat die Chefin letzten Monat mal probiert. Moment …
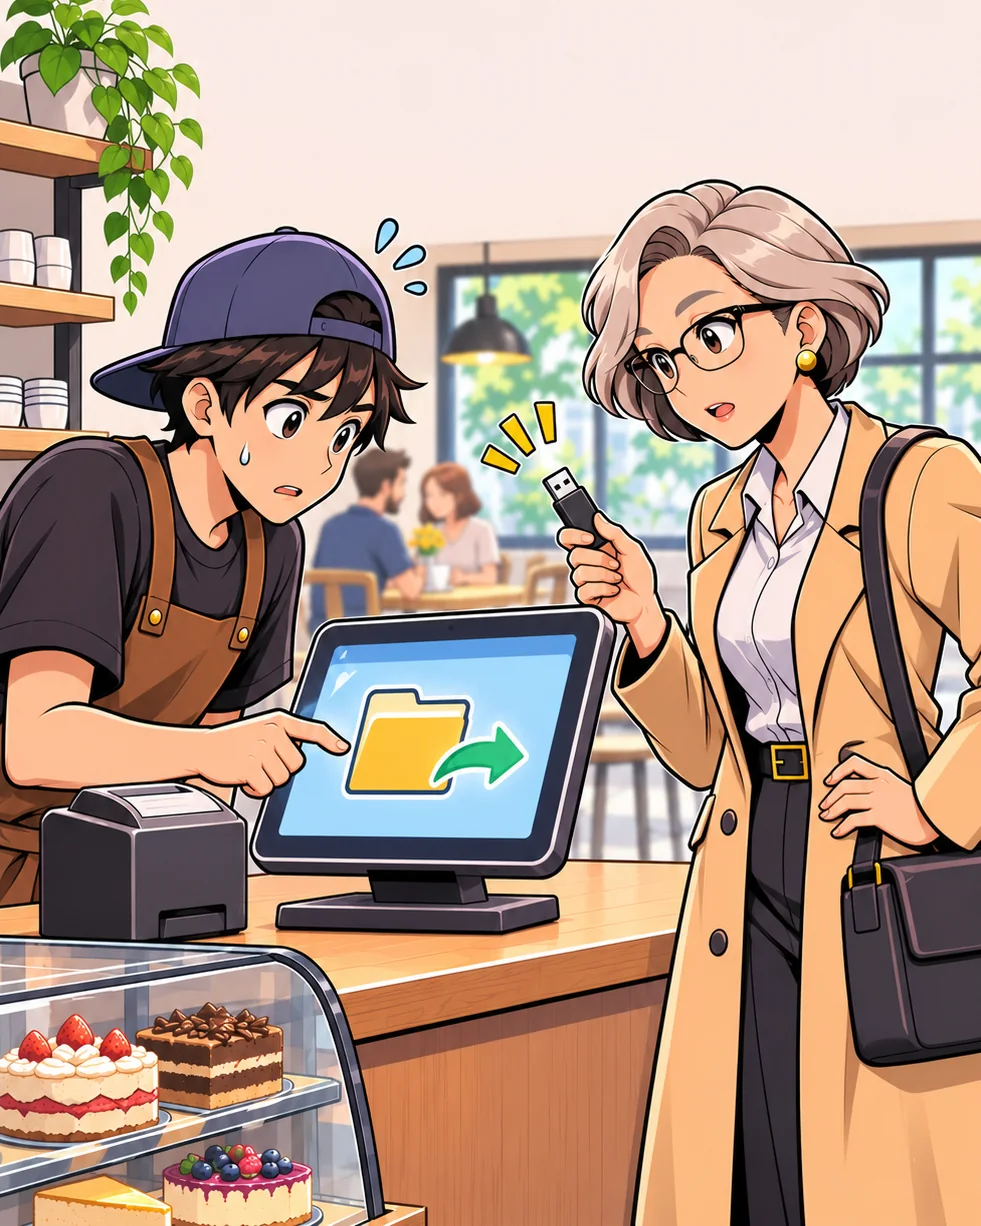
Bonni erklärt
DSFinV-K ist das gemeinsame Datenformat, in dem Kassen ihre Daten für das Finanzamt ausgeben. Die Prüferin darf die Daten ansehen und einen Export verlangen. Tipp: einmal probeweise erstellen.
Bild 6: Z-Bons
Prüferin: Die Tagesabschlüsse sehen vollständig aus.
Bonni erklärt
Der Z-Bon ist der Tagesabschluss der Kasse. Er ist fortlaufend nummeriert, und keiner darf fehlen.
Bild 7: Die Meldung über ELSTER
Prüferin: Ist die Kasse beim Finanzamt gemeldet?
Mia: Ja, über ELSTER. Hier ist die Bestätigung.
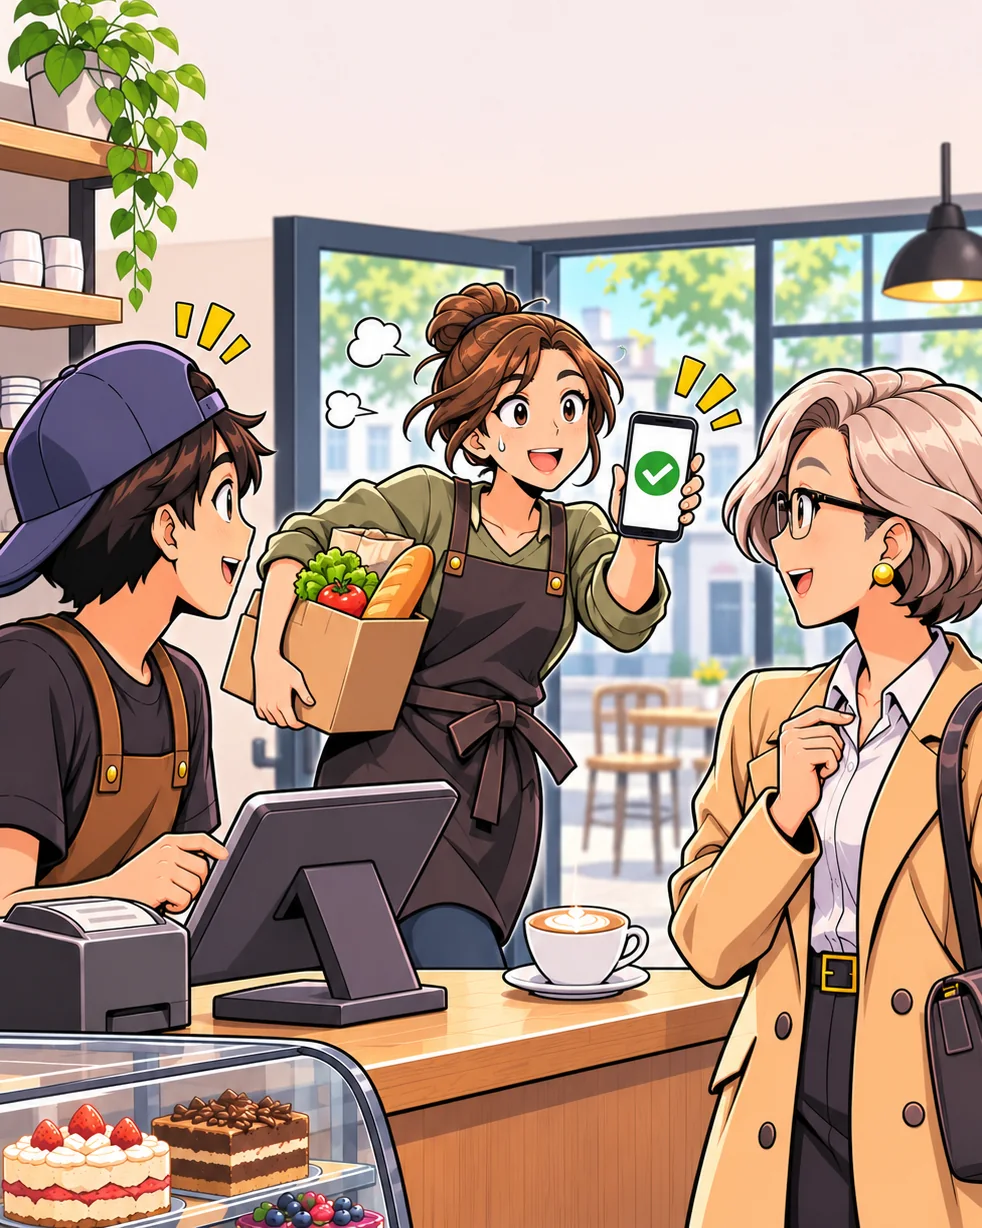
Bonni erklärt
Die Kasse wird über ELSTER gemeldet (§ 146a Abs. 4 AO). Neue, gemietete oder geleaste Kassen binnen eines Monats nach der Anschaffung. Für Kassen, die vor Juli 2025 angeschafft wurden, lief die Frist am 31.07.2025 ab.
Bild 8: Die Verfahrensdokumentation
Prüferin: Haben Sie die Verfahrensdokumentation und die Bedienungsanleitung?
Mia: Beides liegt hier als PDF.
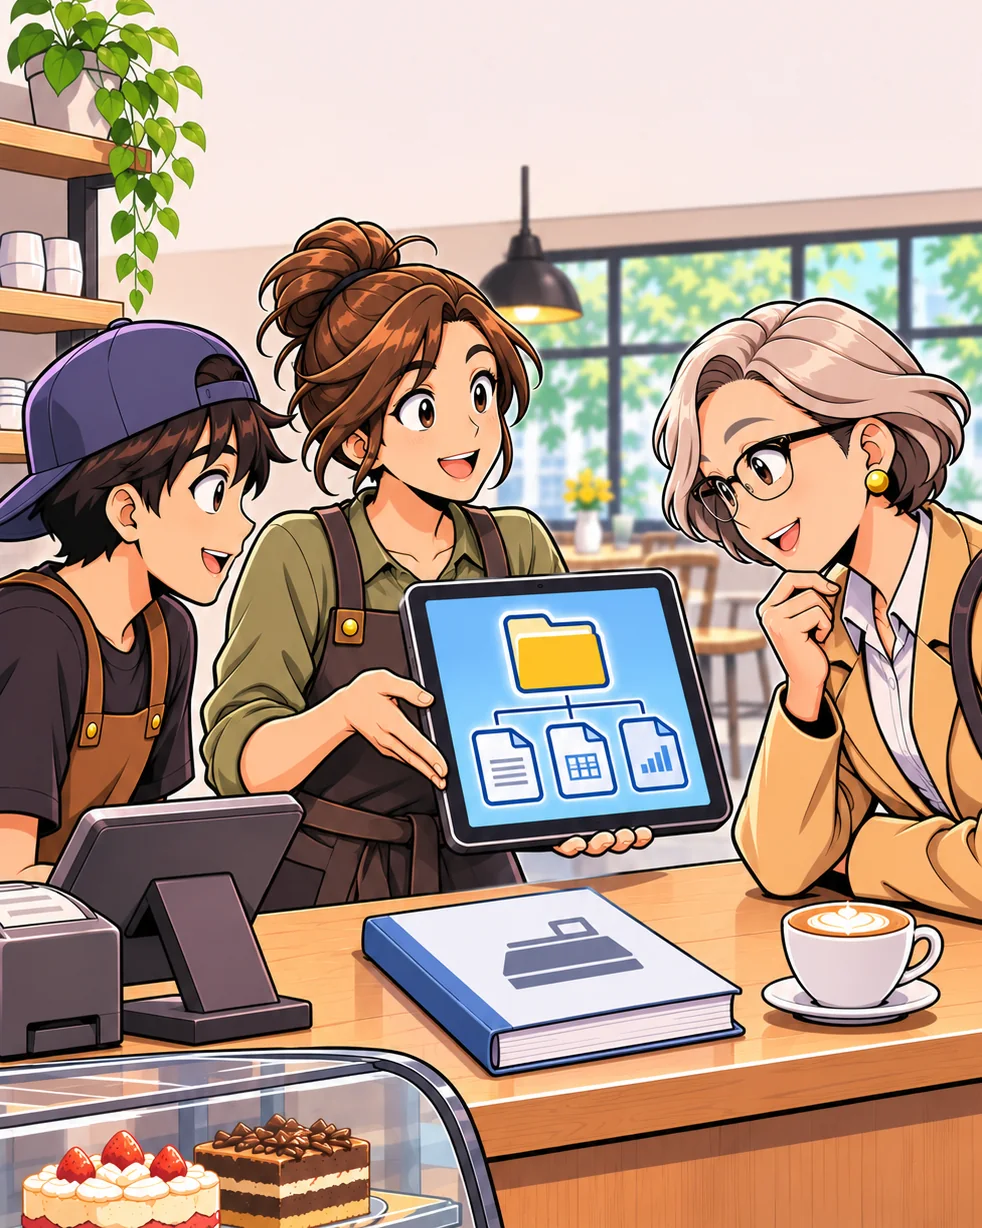
Bonni erklärt
Die Verfahrensdokumentation heißt im Klartext: So kassieren wir bei uns. Dazu die Bedienungsanleitung der Kasse, als PDF oder auf Papier, sofort vorzeigbar.
Bild 9: Der Kassensturz
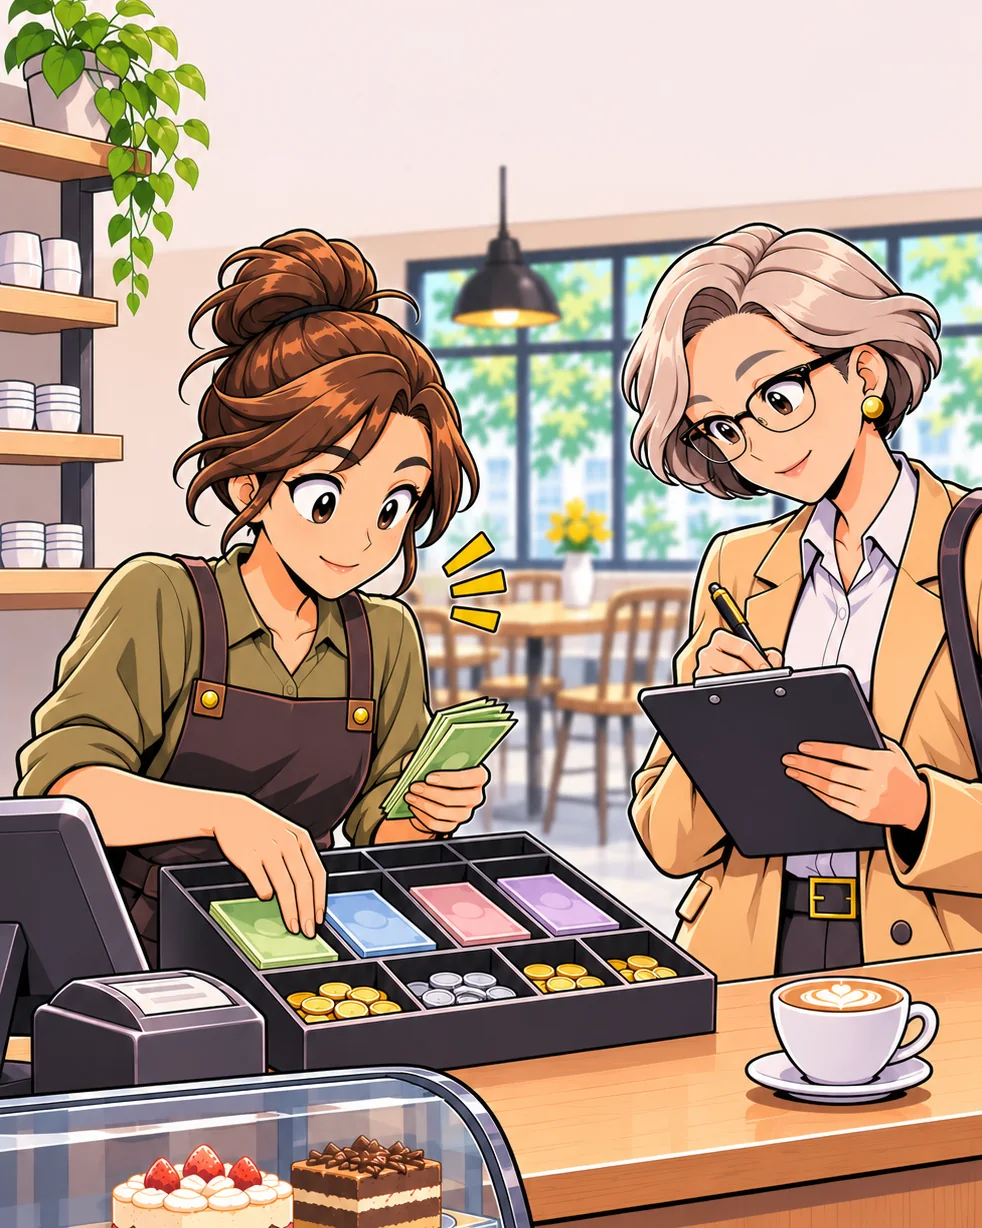
Prüferin: Darf ich um einen Kassensturz bitten?
Mia: Klar. Ich zähle.
Bonni erklärt
Kassensturz heißt: das Bargeld zählen und mit dem Soll laut Kasse vergleichen.
Bild 10: Und wenn etwas fehlt?
Prüferin: Alles nachvollziehbar. Danke für Ihre Mithilfe!
Tom: Und wenn etwas gefehlt hätte?
Bonni erklärt
Findet die Prüferin etwas, kann sie ohne vorherige Prüfungsanordnung zur Außenprüfung übergehen (§ 146b Abs. 3 AO). Darauf muss sie schriftlich hinweisen.
Die Begriffe kurz erklärt
- Kassennachschau: Prüfung der Kassenführung direkt im Betrieb, unangekündigt und während der üblichen Geschäfts- und Arbeitszeiten (§ 146b AO).
- TSE: Technische Sicherheitseinrichtung. Sie unterschreibt jeden Verkauf digital, damit er sich später nicht unbemerkt ändern lässt.
- DSFinV-K: gemeinsames Datenformat, in dem Kassen ihre Daten für das Finanzamt ausgeben.
- Z-Bon: Tagesabschluss der Kasse, fortlaufend nummeriert.
- ELSTER-Meldung: Meldung der elektronischen Kasse an das Finanzamt (§ 146a Abs. 4 AO).
- Verfahrensdokumentation: Beschreibung, wie die Kasse eingerichtet ist und im Betrieb benutzt wird.
- Kassensturz: Bargeld zählen und mit dem Soll laut Kasse vergleichen.
- Außenprüfung: reguläre Betriebsprüfung. Bei Auffälligkeiten kann die Nachschau in sie übergehen (§ 146b Abs. 3 AO).
Checkliste: 6 Dinge, die der Prüfer prüfen darf
Unangekündigt, während der üblichen Geschäfts- und Arbeitszeiten (§ 146b AO).
- Zugriff auf die Kassendaten
Der Prüfer darf Einsicht und einen Export verlangen (DSFinV-K, TSE-Daten). Tipp: vorher einmal probeweise exportieren. - Aktive TSE und ein Beleg zu jedem Verkauf
Der Beleg wird gedruckt oder, wenn der Kunde zustimmt, digital bereitgestellt. - Kasse beim Finanzamt gemeldet
Über ELSTER, binnen eines Monats nach Anschaffung (§ 146a Abs. 4 AO). Für Kassen, die vor Juli 2025 angeschafft wurden, lief die Frist am 31.07.2025 ab. - Tagesabschlüsse lückenlos
Z-Bons fortlaufend nummeriert und aufbewahrt. - Verfahrensdokumentation griffbereit
Dazu die Bedienungsanleitung der Kasse: als PDF oder auf Papier, sofort vorzeigbar. - Kassensturz auf Verlangen
Bargeld zählen und mit dem Soll laut Kasse vergleichen.
Team-Tipp: Was das Team tut, wenn Chefin oder Chef nicht da sind, steht bei Bild 2.
Häufige Fragen zur Kassennachschau
Darf die Prüferin ohne Termin kommen?
Ja. Die Kassennachschau nach § 146b AO ist unangekündigt und findet während der üblichen Geschäfts- und Arbeitszeiten statt. Vorher darf sich die Prüferin als Kundin umsehen und etwas kaufen. Sobald sie mehr will als zuschauen und kaufen, also die Kasse sehen, Unterlagen, Daten oder Auskünfte, weist sie sich aus.
Muss die Chefin oder der Chef dabei sein?
Nein. Die Nachschau findet auch statt, wenn nur das Team da ist. Das Team lässt sich den Ausweis zeigen, ruft die Chefin oder den Chef an und macht die Kasse zugänglich, soweit es Zugriff hat.
Muss ich den Export sofort liefern?
Eine feste Frist nennt das Gesetz nicht. Die Prüferin darf aber schon während der Nachschau Einsicht in die Kassendaten und einen Export über die DSFinV-K-Schnittstelle oder auf einem Datenträger verlangen (§ 146b Abs. 2 AO). Klappt das nicht, kann sie das beanstanden und zur Außenprüfung übergehen. Erstelle den Export deshalb vorher einmal probeweise.
Was passiert, wenn etwas fehlt?
Die Prüferin kann ohne vorherige Prüfungsanordnung zur Außenprüfung übergehen (§ 146b Abs. 3 AO) und muss darauf schriftlich hinweisen. Kleine formale Mängel lassen sich oft erklären und beheben. Fehlen aber Daten oder Unterlagen, darf das Finanzamt schätzen (§ 162 Abs. 2 AO).
Ändert sich bald etwas?
Geplant, noch kein Gesetz: Nach dem Gesetzentwurf der Bundesregierung (Bundestags-Drucksache 21/8867) soll künftig auch jedes andere Finanzamt nachschauen dürfen, in dessen Bezirk du kassierst, etwa auf einem Weihnachtsmarkt oder einer Messe. Dein eigenes Finanzamt erfährt dann das Ergebnis. Bundestag und Bundesrat müssen noch zustimmen, Details können sich ändern.