Was das ist – und warum es keine Doktorarbeit sein muss
Die Verfahrensdokumentation beschreibt, wie in Ihrem Betrieb kassiert, abgerechnet und aufbewahrt wird – so, dass ein sachverständiger Dritter (sprich: ein Prüfer) die Abläufe in angemessener Zeit nachvollziehen kann. Verlangt wird sie von den GoBD (BMF-Schreiben vom 28.11.2019, zuletzt geändert am 14.07.2025), gestützt auf die Ordnungsvorschriften der Abgabenordnung (§ 145 AO); bei einer Kassennachschau muss sie jederzeit vorlegbar sein.
Zur ehrlichen Einordnung: Das Fehlen ist zunächst ein formeller Mangel – kritisch wird es, wenn der Prüfer Abläufe deshalb nicht nachvollziehen kann, denn dann drohen Zuschätzungen. Genau daraus folgt die wichtigste Regel: Beschreiben Sie die gelebte Praxis, nicht das, was ein gekauftes 80-Seiten-Muster behauptet. Eine schlanke, ehrliche Dokumentation schlägt jedes Musterwerk, das mit Ihrem Ladenalltag nichts zu tun hat.
Nach den GoBD besteht die Verfahrensdokumentation in der Regel aus vier Teilen: allgemeine Beschreibung, Anwenderdokumentation (die Abläufe an der Kasse), technische Systemdokumentation und Betriebsdokumentation. Hinzu kommen die Beschreibung des internen Kontrollsystems, die ebenfalls hineingehört, und ein Änderungsprotokoll, denn die Dokumentation wird bei Änderungen versioniert. Daraus ergeben sich die sechs Teile unserer kostenlosen Vorlage; was in jeden Teil gehört, steht weiter unten.
Vorlage: Verfahrensdokumentation der Kassenführung
Kostenlos, ohne Anmeldung, für jede Kasse: sechs Teile mit Ausfüllhinweisen, Platzhaltern und Beispielen. Ausdrucken oder im Druckdialog als PDF speichern.
Warum eine Stunde realistisch ist
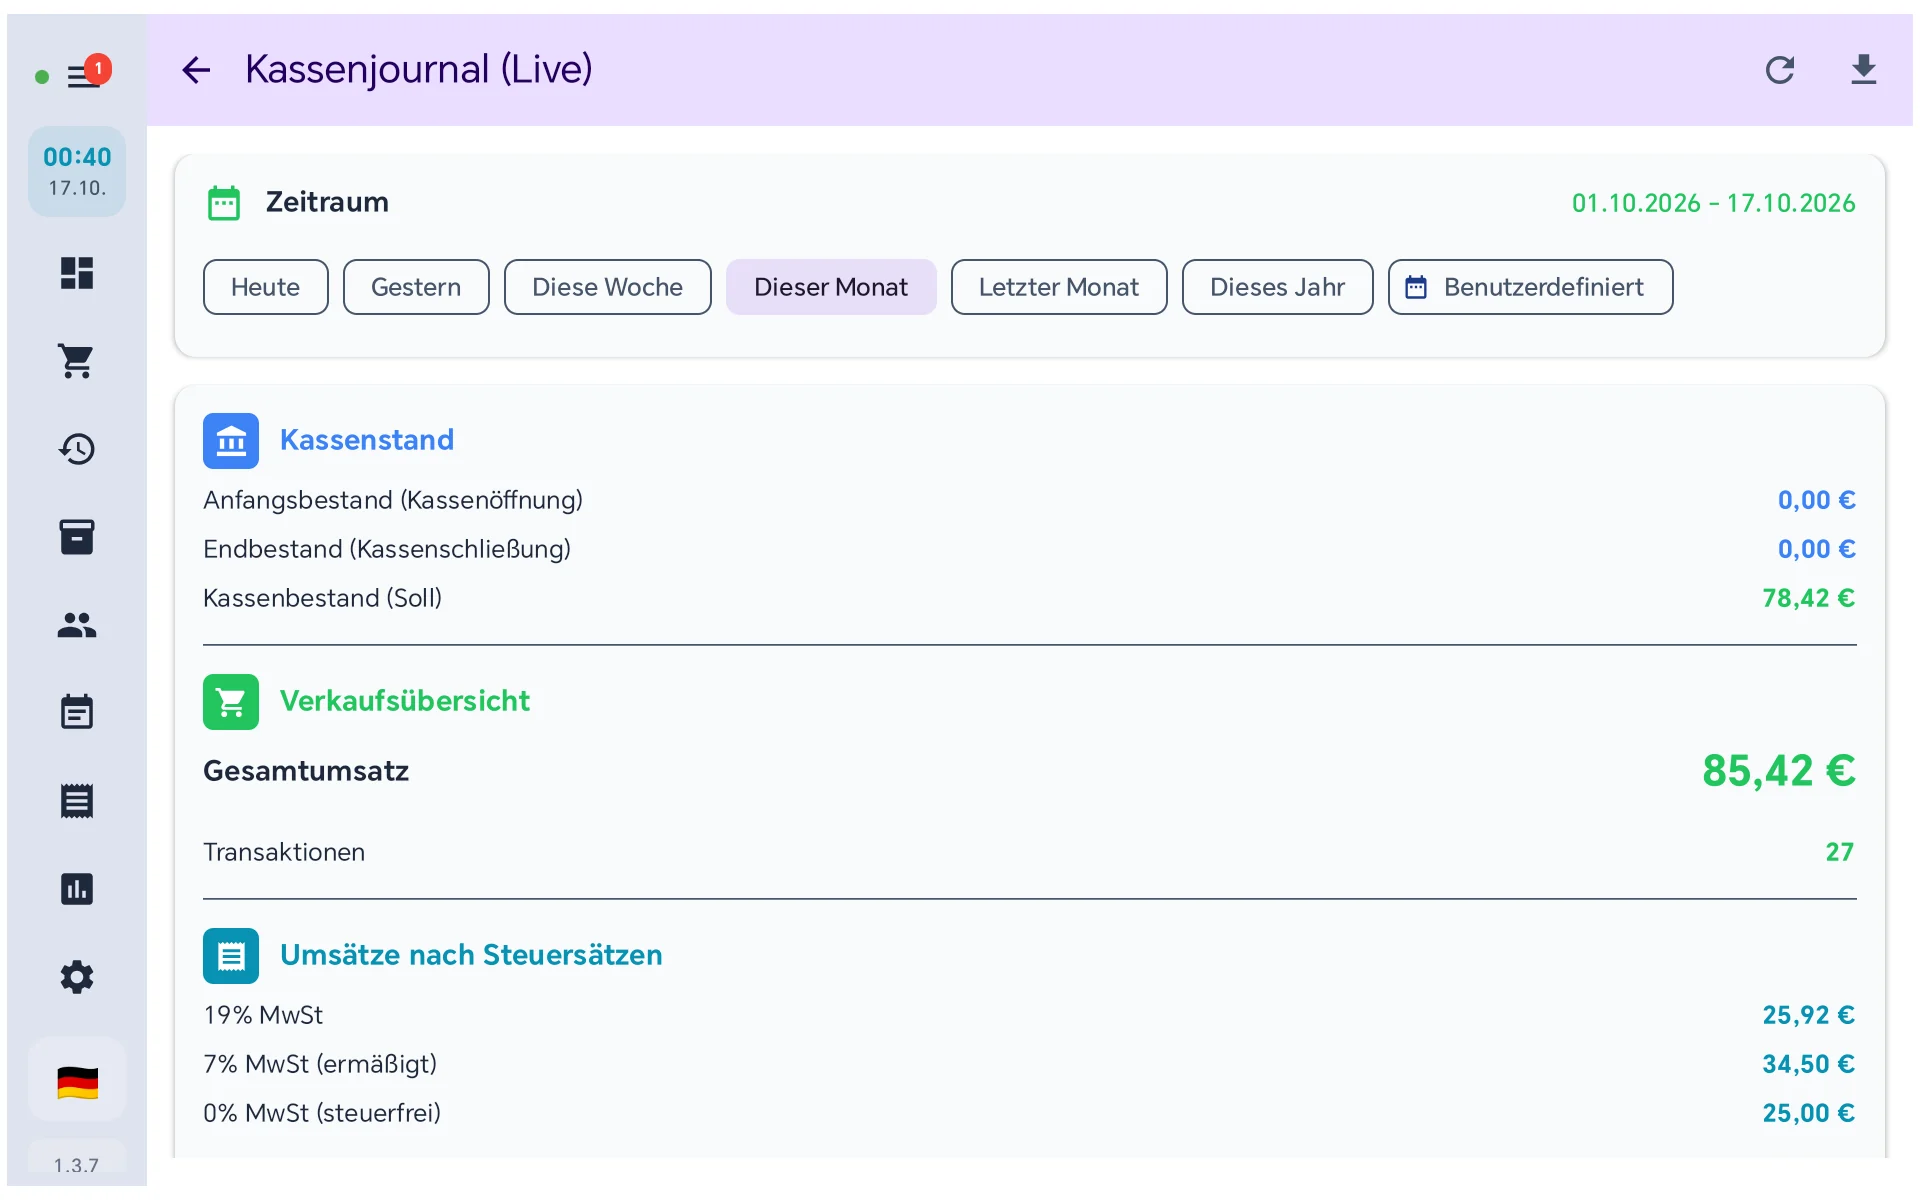
Drei der sechs Teile – technische Systemdokumentation, Betriebsdokumentation und internes Kontrollsystem, soweit es um Berechtigungen geht – bestehen bei einer modernen Kasse zu einem guten Teil aus Verweisen auf automatisch Vorhandenes: TSE-Signaturen, Kassenjournal, Z-Bons, DSFinV-K-Export und das Hersteller-Handbuch existieren bereits. Sie beschreiben nur noch, wie Ihr Betrieb damit arbeitet.
Die Vorlage: sechs Teile und was hineingehört
Die Vorlage folgt dieser Gliederung, Teil für Teil mit denselben Nummern. Vorneweg steht ein Deckblatt: Betrieb, Steuernummer, Fassung, gültig ab, erstellt von, freigegeben von und am. Ersetzen Sie jeden Platzhalter in eckigen Klammern durch Ihre Angaben und streichen Sie danach Ausfüllhinweise und Beispiele. Für jeden Teil gilt: Beschreiben Sie, wie in Ihrem Betrieb tatsächlich gearbeitet wird.
1 Allgemeine Beschreibung
Was hineingehört:
- 1.1 Unternehmen und Tätigkeit: Firma, Inhaberin oder Inhaber, Branche, was verkauft wird und an wen.
- 1.2 Betriebsstätten und Kassen im Überblick: Standorte mit Anschrift, Zahl der Kassen je Standort, seit wann elektronisch kassiert wird.
- 1.3 Verantwortlichkeiten: wer für Kasse, Kassenabschlüsse und diese Dokumentation zuständig ist und wer vertritt.
- 1.4 Aufbewahrung dieser Dokumentation: wo die gültige und die früheren Fassungen liegen.
Drei bis zehn Sätze genügen: Dieser Teil gibt dem Prüfer den Rahmen.
2 Anwenderdokumentation: Abläufe an der Kasse
Was hineingehört: je Vorgang in Stichpunkten, wie gearbeitet wird und wer es darf.
- 2.1 Kassenöffnung: wann und von wem; wie der Anfangsbestand (Wechselgeld) festgestellt wird.
- 2.2 Verkauf und Zahlungsarten: Ablauf eines normalen Verkaufs; bar, Karte, Gutschein, Rechnung; wie Kartenzahlungen erfasst werden.
- 2.3 Belegausgabe: Papier oder digital, etwa per QR-Code oder E-Mail; was gilt, wenn die Kundschaft keinen Beleg möchte.
- 2.4 Storno, Rückgabe, Rabatt: wie gebucht wird, wer das darf und ob ein Grund erfasst wird.
- 2.5 Einlagen, Entnahmen, Trinkgeld: Geldbewegungen ohne Verkauf wie Wechselgeld-Einlage, Bankeinzahlung oder Privatentnahme; Umgang mit Trinkgeld.
- 2.6 Trainingsmodus: ob er genutzt wird, wer ihn einschalten darf und woran Trainingsbuchungen erkennbar sind; sonst „wird nicht genutzt“.
- 2.7 Kassenabschluss: wann und von wem; Zählung des Bargelds, Tagesabschluss (Z-Bon), Umgang mit Kassendifferenzen, Weg des Bargelds zur Bank.
Das Herzstück, hier lohnt Sorgfalt: gern drei Zeilen je Vorgang. Die Bedienungsanleitung des Herstellers führen Sie als Anlage auf.
3 Technische Systemdokumentation
Was hineingehört:
- 3.1 Kassen und TSE: je Kasse eine Zeile mit Gerät und Software samt Version, Seriennummer der Kasse, TSE (Art, Anbieter, Seriennummer) und Zeitraum des Einsatzes.
- 3.2 Mitteilung an das Finanzamt (§ 146a Abs. 4 AO): Sie betrifft jede Kasse und erfolgt elektronisch über Mein ELSTER oder die ERiC-Schnittstelle, etwa über die Steuerberatung, innerhalb eines Monats nach Anschaffung oder Außerbetriebnahme. Notieren Sie Datum, Weg und Ablageort der Bestätigung.
- 3.3 Angebundene Geräte und Schnittstellen: Bondrucker, Kassenschublade, Kartenterminal, Waage, Kundendisplay; Übergabe an Buchhaltung oder Steuerberatung, etwa im DATEV-Format; Warenwirtschaft, Onlineshop.
- 3.4 Stammdaten und Steuersätze: wer Artikel, Preise und Steuersätze anlegt und ändert und wie Änderungen nachvollziehbar bleiben.
4 Betriebsdokumentation
Was hineingehört:
- 4.1 Datensicherung: wo die Kassendaten liegen, etwa auf dem Gerät oder in der Cloud des Anbieters; wie oft und von wem gesichert wird.
- 4.2 Aufbewahrung: was wie lange wo aufbewahrt wird, von den Einzelaufzeichnungen bis zu früheren Fassungen dieser Dokumentation. Die Fristen stehen im Ratgeber Aufbewahrungsfristen Kasse.
- 4.3 Datenexport für Prüfungen: wer den Export im Format der DSFinV-K und den Export der TSE-Daten erstellt, wie lange das dauert und wie er übergeben wird.
- 4.4 Ausfall und Störungen: Vorgehen bei Ausfall von TSE, Gerät, Drucker, Internet oder Strom; wie Ausfälle mit Beginn, Ende und Ursache festgehalten werden.
- 4.5 Zugriffsschutz: wer Zugang zu Kasse, Einstellungen und Auswertungen hat; Schutz durch PIN oder Passwort.
5 Internes Kontrollsystem
Was hineingehört: Die GoBD verlangen Kontrollen, die eingerichtet, ausgeübt und protokolliert werden; ihre Beschreibung gehört in die Verfahrensdokumentation.
- 5.1 Benutzer und Berechtigungen: ob jede Person mit eigenem Zugang oder eigener PIN kassiert; wer stornieren, rabattieren, die Kassenschublade ohne Verkauf öffnen und Einstellungen ändern darf.
- 5.2 Kontrollen: welche, wie oft und durch wen, etwa eine zweite Person beim Kassenabschluss, der Abgleich der Bankeinzahlungen mit den Tagesabschlüssen oder die Durchsicht von Stornos und Kassendifferenzen; dazu, wie die Kontrolle festgehalten wird.
- 5.3 Einarbeitung: wie neue Mitarbeitende an der Kasse eingewiesen werden und wer das festhält.
6 Änderungsprotokoll
Was hineingehört: eine Tabelle mit Datum, Fassung, Änderung, Grund und wer. Fällig ist ein Eintrag bei jeder Änderung an Kassen, Software, TSE, Abläufen oder Zuständigkeiten, etwa bei einer neuen oder stillgelegten Kasse, einem Wechsel der TSE, einer neuen Zahlungsart oder einem geänderten Kassenabschluss.
Die Dokumentation wird versioniert, frühere Fassungen bleiben aufbewahrt: Für jeden Zeitraum muss nachvollziehbar bleiben, wie damals gearbeitet wurde.
Am Ende der Vorlage stehen die Anlagen: Bedienungsanleitung und technische Beschreibung des Herstellers, Angaben bzw. Zertifikat der TSE, Bestätigungen der Mitteilungen an das Finanzamt, Einrichtungs-, Wartungs- und Störungsnachweise sowie frühere Fassungen dieser Dokumentation. Dort notieren Sie nur, wo sie liegen.
Drei Regeln für die eine Stunde
Ehrlich statt umfassend klingend: Beschreiben Sie, was wirklich passiert – ein Prüfer merkt den Unterschied. Verweisen statt abschreiben: Handbuch, TSE-Zertifikat und Exporte existieren, Sie müssen sie nicht nacherzählen. Zeigen statt verstecken: Geben Sie das Ergebnis Ihrer Steuerberaterin oder Ihrem Steuerberater einmal zum Gegenlesen – danach ist das Thema vom Tisch und wird nur noch fortgeschrieben.

Für BISpicy-Kunden: die Verfahrensdokumentation aus dem Kundencenter
Das Kundencenter erzeugt die Verfahrensdokumentation der Kasse automatisch aus dem aktuellen Stand Ihrer Kassenführung – Kassen, TSE, Steuersätze, Zahlungsarten, DATEV-Einstellungen und Tagesabschlüsse –, gegliedert in allgemeine Beschreibung, Anwender-, technische System- und Betriebsdokumentation, als PDF zum Herunterladen. Mit „Jetzt archivieren“ legen Sie den Stand als Fassung mit Versionsnummer im Archiv ab; frühere Fassungen bleiben abrufbar. Was nur Sie wissen – Aufstellort, Verantwortliche, Datum der Mitteilung an das Finanzamt –, tragen Sie unter „Ergänzungen des Betriebs“ ein; offene Punkte listet das Dokument selbst auf. Eine BIS-Archiv-Lizenz brauchen Sie dafür nicht, nur das Recht „Buchhaltung“ im Kundencenter.
Die Vorlage hilft dann bei dem, was keine Kasse wissen kann: wer in Ihrem Betrieb was tut, welche Kontrollen es gibt und wer zuständig ist (Teile 2, 5 und 1.3).
Häufige Fragen
Die Belege zur Doku liefert die Kasse
TSE-Signaturen, Z-Bons, Kassenjournal und DSFinV-K-Export sind bei BISpicy POS eingebaut, die Verfahrensdokumentation der Kasse erzeugt das Kundencenter aus dem Ist-Stand – Sie ergänzen, wie Ihr Betrieb damit arbeitet.
Quellen & weiterführende Informationen
- § 145 AO – Allgemeine Anforderungen an Buchführung und Aufzeichnungen (gesetze-im-internet.de)
- § 146a AO – Ordnungsvorschrift für elektronische Aufzeichnungssysteme, Mitteilungspflicht in Abs. 4
- § 146b AO – Kassen-Nachschau
- GoBD – BMF-Schreiben vom 28.11.2019, zuletzt geändert am 14.07.2025 (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form), insbesondere Rz. 100 ff. (internes Kontrollsystem) und Rz. 151 ff. (Verfahrensdokumentation)
- DFKA (Deutscher Fachverband für Kassen- und Abrechnungssystemtechnik e. V.): Muster-Verfahrensdokumentation zur Kassenführung
- Vorlage: Verfahrensdokumentation der Kassenführung – zum Drucken auf bispos.app
- Kassennachschau: Ablauf, Rechte, Pflichten – Ratgeber auf bispos.app
Stand: 6. November 2026 (ergänzt: druckbare Vorlage mit Ausfüllhilfe je Teil, Verfahrensdokumentation aus dem Kundencenter, aktueller Screenshot zum Kassenjournal). Dieser Beitrag ersetzt keine Steuerberatung – für Ihre konkrete Situation fragen Sie bitte Ihre Steuerberaterin oder Ihren Steuerberater.