Kurz erklärt
Die Differenzbesteuerung nach § 25a UStG ist eine Sonderregelung für Wiederverkäufer, die bewegliche Gegenstände einkaufen, für deren Lieferung an sie keine Umsatzsteuer angefallen ist, meist gebrauchte Ware von Privatpersonen. Versteuert wird nur die Differenz zwischen Verkaufs- und Einkaufspreis, immer mit 19 % (§ 25a Abs. 3 und 5 UStG). Typische Nutzer: Handyshops mit Geräteankauf, Second-Hand-Läden, Antiquitäten- und Gebrauchtwarenhändler.
Voraussetzungen: Wann gilt die Differenzbesteuerung?
Die Differenzbesteuerung gilt für Lieferungen beweglicher körperlicher Gegenstände, wenn drei Voraussetzungen zusammen erfüllt sind (§ 25a Abs. 1 UStG):
- Sie sind Wiederverkäufer. Wiederverkäufer ist, wer gewerbsmäßig mit beweglichen körperlichen Gegenständen handelt oder sie im eigenen Namen öffentlich versteigert (§ 25a Abs. 1 Nr. 1 UStG). In der Praxis geht es fast immer um gebrauchte Ware.
- Beim Einkauf fiel keine Umsatzsteuer an. Die Ware wurde Ihnen im Gemeinschaftsgebiet geliefert, und für diese Lieferung wurde keine Umsatzsteuer geschuldet oder der Lieferer hat selbst die Differenzbesteuerung angewendet (§ 25a Abs. 1 Nr. 2 UStG). Typisch ist der Ankauf von Privatpersonen, von Kleinunternehmern nach § 19 UStG oder von anderen Händlern, die differenzbesteuert verkaufen (Abschnitt 25a.1 Abs. 5 UStAE). War die Lieferung an Sie umsatzsteuerpflichtig, etwa beim Kauf vom regelbesteuerten Händler, ist diese Voraussetzung nicht erfüllt, auch wenn der Beleg die Steuer nicht gesondert ausweist.
- Keine Edelsteine und Edelmetalle. Sie sind von der Differenzbesteuerung ausgenommen (§ 25a Abs. 1 Nr. 3 UStG).
So wird gerechnet
Bemessungsgrundlage ist der Betrag, um den der Verkaufspreis den Einkaufspreis übersteigt (§ 25a Abs. 3 Satz 1 UStG). Die Umsatzsteuer gehört nicht zur Bemessungsgrundlage (§ 25a Abs. 3 Satz 3 UStG): Sie steckt in der Differenz und wird aus ihr herausgerechnet. Der Steuersatz ist immer der allgemeine Steuersatz nach § 12 Abs. 1 UStG, also 19 % (§ 25a Abs. 5 Satz 1 UStG) – auch bei Waren, die sonst 7 % hätten, etwa gebrauchten Büchern.
Formel: Umsatzsteuer = Differenz × 19 / 119.
Rechenbeispiel: Handy-Ankauf
Ein Handyshop kauft ein gebrauchtes Smartphone von einer Privatperson für 200 € an und verkauft es später für 300 €.
| Position | Betrag |
|---|---|
| Einkaufspreis (Ankauf von Privat) | 200,00 € |
| Verkaufspreis | 300,00 € |
| Differenz | 100,00 € |
| Darin enthaltene Umsatzsteuer (100 × 19 / 119) | 15,97 € |
| Bemessungsgrundlage (100,00 € − 15,97 €) | 84,03 € |
| Zum Vergleich: Umsatzsteuer aus dem vollen Verkaufspreis (300 × 19 / 119) | 47,90 € |
Der Shop führt für dieses Gerät 15,97 € Umsatzsteuer ab statt 47,90 €. Eine Vorsteuer aus dem Ankauf gibt es nicht, weil die Privatperson kein Unternehmer ist und keine Umsatzsteuer berechnet hat (§ 15 Abs. 1 Satz 1 Nr. 1 UStG). Eigene Beträge rechnen Sie mit dem Margenrechner nach.
Verkauf unter dem Einkaufspreis
Liegt der Verkaufspreis unter dem Einkaufspreis, gibt es keinen übersteigenden Betrag: Die Bemessungsgrundlage ist 0 €, für diesen Gegenstand fällt keine Umsatzsteuer an (§ 25a Abs. 3 Satz 1 UStG). Den Verlust dürfen Sie bei der Einzeldifferenz nicht mit Gewinnen aus anderen Gegenständen verrechnen, auch nicht in einem späteren Zeitraum (Abschnitt 25a.1 Abs. 11 UStAE).
Gesamtdifferenz bei Gegenständen bis 750 €
Statt jedes Stück einzeln zu rechnen (Einzeldifferenz), können Sie die Umsätze eines Besteuerungszeitraums zusammen bemessen: Summe der Verkaufspreise minus Summe der Einkaufspreise (Gesamtdifferenz, § 25a Abs. 4 Satz 1 UStG). Das ist nur für Gegenstände zulässig, deren Einkaufspreis 750 € nicht übersteigt (§ 25a Abs. 4 Satz 2 UStG; bis Ende 2024 lag die Grenze bei 500 €). Für Gegenstände in der Gesamtdifferenz ist ein Verzicht ausgeschlossen (§ 25a Abs. 8 Satz 1 UStG). Die Gesamtdifferenz gilt einheitlich für alle Gegenstände bis 750 €; wechseln können Sie nur zum Jahresbeginn (Abschnitt 25a.1 Abs. 13 und 14 UStAE).
Pflichthinweis auf Rechnung und Kassenbon
Bei der Differenzbesteuerung steht in der Rechnung kein Steuersatz und kein Steuerbetrag: Für die Fälle des § 25a Abs. 3 und 4 UStG ist diese Pflichtangabe (§ 14 Abs. 4 Satz 1 Nr. 8 UStG) nicht anzuwenden (§ 14a Abs. 6 Satz 2 UStG). Stattdessen verlangt § 14a Abs. 6 Satz 1 UStG die Angabe „Gebrauchtgegenstände/Sonderregelung“, bei Kunstgegenständen „Kunstgegenstände/Sonderregelung“ und bei Sammlungsstücken und Antiquitäten „Sammlungsstücke und Antiquitäten/Sonderregelung“.
Weisen Sie die Umsatzsteuer trotzdem gesondert aus, schulden Sie den ausgewiesenen Betrag nach § 14c Abs. 2 UStG, zusätzlich zur Steuer auf die Differenz. Das gilt auch, wenn Sie an ein Unternehmen verkaufen (Abschnitt 25a.1 Abs. 16 Satz 2 und 3 UStAE).
Ein Kassenbon rechnet über die Lieferung ab und ist damit eine Rechnung (§ 14 Abs. 1 Satz 1 UStG), bis 250 € mit den vereinfachten Angaben des § 33 UStDV. Diese Vereinfachung betrifft nur die Angaben nach § 14 Abs. 4 UStG (§ 14 Abs. 6 Nr. 3 UStG), nicht die Angabe nach § 14a Abs. 6 UStG. Der Hinweis gehört deshalb auf jeden Bon über differenzbesteuerte Ware, anstelle von Steuersatz und Steuerbetrag; schon ein Steuersatz auf dem Bon kann als Steuerausweis gelten (vgl. Abschnitt 14c.1 Abs. 2 UStAE). Welche Angaben ein Bon sonst braucht, steht unter Pflichtangaben auf dem Kassenbon.
Aufzeichnungspflichten
Aus Ihren Aufzeichnungen müssen die Verkaufspreise, die Einkaufspreise und die Bemessungsgrundlagen hervorgehen (§ 25a Abs. 6 Satz 1 UStG). Verkaufen Sie daneben Ware mit Regelbesteuerung, etwa Neuware oder Zubehör, führen Sie getrennte Aufzeichnungen (§ 25a Abs. 6 Satz 2 UStG). Bei der Einzeldifferenz heißt das in der Praxis: je Gegenstand Einkaufspreis, Verkaufspreis und Differenz nachvollziehbar festhalten.
Verzicht je Lieferung
Sie können bei jeder einzelnen Lieferung auf die Differenzbesteuerung verzichten, solange Sie nicht die Gesamtdifferenz anwenden (§ 25a Abs. 8 Satz 1 UStG). Für diese Lieferung gelten dann die allgemeinen Vorschriften des Umsatzsteuergesetzes: Sie versteuern den vollen Verkaufspreis zum dafür geltenden Steuersatz und dürfen die Umsatzsteuer in der Rechnung ausweisen (Abschnitt 25a.1 Abs. 21 UStAE). Das kann sich lohnen, wenn ein Geschäftskunde eine Rechnung mit Umsatzsteuer braucht oder wenn für die Ware sonst der ermäßigte Steuersatz gilt.
Ausnahmen
- Edelsteine und Edelmetalle (§ 25a Abs. 1 Nr. 3 UStG). Gegenstände daraus, etwa Schmuck, fallen dagegen darunter, solange sie nicht nur nach Metall- oder Steinwert gehandelt werden (Abschnitt 25a.1 Abs. 1 Satz 8 und 9 UStAE).
- Ware, deren Lieferung an Sie umsatzsteuerpflichtig war, etwa vom regelbesteuerten Händler, auch wenn der Beleg die Steuer nicht gesondert ausweist (§ 25a Abs. 1 Nr. 2 UStG).
- Gegenstände, die Sie innergemeinschaftlich erworben haben, wenn der Lieferer im anderen EU-Staat die Steuerbefreiung für innergemeinschaftliche Lieferungen angewendet hat (§ 25a Abs. 7 Nr. 1 Buchstabe a UStG).
- Die innergemeinschaftliche Lieferung eines neuen Fahrzeugs (§ 25a Abs. 7 Nr. 1 Buchstabe b UStG).
- Verkaufen Sie differenzbesteuerte Ware in ein anderes EU-Land, gilt die Steuerbefreiung für innergemeinschaftliche Lieferungen nicht (§ 25a Abs. 5 Satz 2 UStG).
Option für Kunst, Sammlungsstücke und Antiquitäten
Kunstgegenstände, Sammlungsstücke und Antiquitäten, die Sie selbst eingeführt haben, sowie Kunstgegenstände, deren Lieferung an Sie steuerpflichtig war und nicht von einem Wiederverkäufer stammte, können Sie durch Erklärung gegenüber dem Finanzamt einbeziehen. Die Erklärung geben Sie spätestens mit der ersten Voranmeldung des Kalenderjahres ab; sie bindet Sie mindestens zwei Kalenderjahre (§ 25a Abs. 2 UStG). Das gilt nicht, wenn auf den vorangegangenen Umsatz, etwa die Einfuhr, der ermäßigte Steuersatz angewendet wurde (§ 25a Abs. 7 Nr. 1 Buchstabe c UStG).
Typische Branchen
- Handyshops mit Ankauf gebrauchter Smartphones und Tablets
- Second-Hand- und Vintage-Läden
- Antiquitätenhandel und Trödel
- Antiquariate mit gebrauchten Büchern
- An- und Verkaufsläden für Gebrauchtwaren wie Elektronik, Konsolen, Fahrräder oder Möbel
Differenzbesteuerung an der Kasse
Die BISpicy Kasse erfasst Ankauf und Verkauf differenzbesteuerter Ware und rechnet die Differenz selbst:
- Ankauf: Bezeichnung, Seriennummer oder IMEI, Ankaufspreis und optional den geplanten Verkaufspreis erfassen Sie in einer eigenen Maske. Die Barauszahlung an den Verkäufer ist TSE-signiert und wird als Geldbewegung erfasst, nicht als Umsatz.
- Aufzeichnung: Die Kasse zeichnet Ein- und Verkaufspreise auf; Ankaufspreis und Ankaufsdatum stehen danach direkt am Artikel.
- Verkauf: Die Kasse rechnet die Marge je Stück aus (Einzeldifferenz) und zieht die Umsatzsteuer zum Regelsatz aus ihr heraus. Die Gesamtdifferenz rechnet sie nicht.
- Bon: Der Kundenbon zeigt keine gesonderte Umsatzsteuer, sondern in der Fußzeile den Hinweis auf die Differenzbesteuerung nach § 25a UStG mit der Angabe „Gebrauchtgegenstände/Sonderregelung“. Der digitale Bon zeigt dasselbe.
- TSE und Exporte: Die TSE signiert den vollen Verkaufspreis; die Umsatzsteuer aus der Marge steht in Z-Bon, DSFinV-K und im DATEV-Export der Kasse. Nach dem Z-Bon druckt die Kasse eine §25a-Tagesübersicht mit Seriennummer, Einkaufs- und Verkaufspreis je verkauftem Gerät.
- Ohne Ankaufspreis: Fehlt bei einem differenzbesteuerten Gerät der Ankaufspreis, behandelt die Kasse den ganzen Verkaufspreis als Marge und versteuert ihn mit 19 %; die Kasse zeigt dazu einen Hinweis.
- Nicht nur für Geräte: Jeder Artikel lässt sich als differenzbesteuert markieren, auch Ware aus dem regulären Wareneingang, etwa von einem Händler, der selbst differenzbesteuert verkauft hat. Ware, für deren Einkauf Umsatzsteuer angefallen ist, markieren Sie nicht. In der Branche „Handyshop“ ist die Differenzbesteuerung ab Werk aktiv, sonst schalten Sie sie unter Einstellungen → Unternehmen → Betriebsmodus → „Differenzbesteuerung (§25a)“ ein.
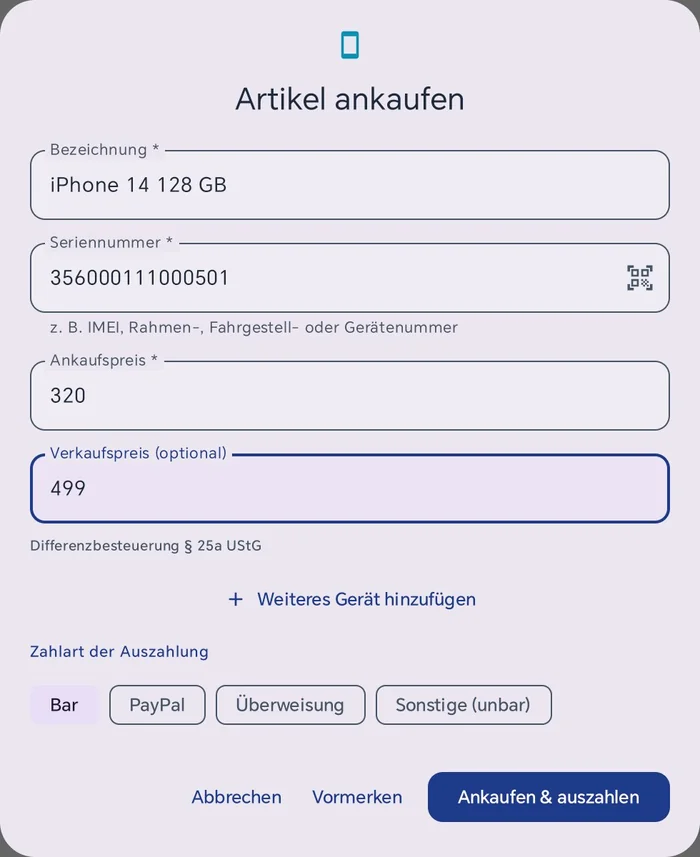
Ob ein Gegenstand unter § 25a fällt, entscheiden Sie beim Ankauf; die Kasse prüft das nicht. In der Warenwirtschaft BISpicy (bisher BIS ERP) kommen Ankäufe und Verkäufe von Gebrauchtgeräten von der Kasse ohne Ihr Zutun an; die § 25a-Auswertung zeigt je Gerät Verkaufs- und Einkaufspreis, Bemessungsgrundlage und Umsatzsteuer.
Wie Sie den Ankauf Schritt für Schritt buchen, zeigt die Anleitung Differenzbesteuerung. Funktionen und Preise der Kasse für den Gebrauchtwarenhandel finden Sie unter Kassensystem für Differenzbesteuerung.
Quellen & weiterführende Informationen
Häufige Fragen
Muss auf dem Kassenbon ein Hinweis zur Differenzbesteuerung stehen?
In einer Rechnung ist bei der Differenzbesteuerung die Angabe „Gebrauchtgegenstände/Sonderregelung“ Pflicht (§ 14a Abs. 6 Satz 1 UStG). Auch ein Kassenbon ist eine Rechnung (§ 14 Abs. 1 Satz 1 UStG). Die Vereinfachungen für Kleinbeträge bis 250 € (§ 33 UStDV) betreffen nur die Angaben nach § 14 Abs. 4 UStG, nicht diesen Hinweis. Er gehört deshalb auf jeden Bon über differenzbesteuerte Ware, anstelle von Steuersatz und Steuerbetrag.
Gilt bei gebrauchten Büchern der ermäßigte Steuersatz von 7 %?
Nicht bei der Differenzbesteuerung. Sie wird immer mit dem allgemeinen Steuersatz von 19 % berechnet (§ 25a Abs. 5 Satz 1 UStG), auch für Waren, die sonst 7 % hätten, etwa Bücher. Sie können aber bei jeder einzelnen Lieferung auf die Differenzbesteuerung verzichten, sofern Sie nicht die Gesamtdifferenz anwenden (§ 25a Abs. 8 Satz 1 UStG); dann versteuern Sie den vollen Verkaufspreis nach den allgemeinen Vorschriften.
Was passiert bei einem Verkauf unter dem Einkaufspreis?
Dann übersteigt der Verkaufspreis den Einkaufspreis nicht: Die Bemessungsgrundlage ist 0 €, für diesen Gegenstand fällt keine Umsatzsteuer an (§ 25a Abs. 3 Satz 1 UStG). Den Verlust dürfen Sie bei der Einzeldifferenz nicht mit Gewinnen aus anderen Gegenständen verrechnen, auch nicht in einem späteren Zeitraum (Abschnitt 25a.1 Abs. 11 UStAE).
Darf ich die Umsatzsteuer bei der Differenzbesteuerung ausweisen?
Nein, auch nicht gegenüber Geschäftskunden (§ 14a Abs. 6 Satz 2 UStG, Abschnitt 25a.1 Abs. 16 UStAE). Weisen Sie die Steuer trotzdem gesondert aus, schulden Sie den ausgewiesenen Betrag nach § 14c Abs. 2 UStG, zusätzlich zur Steuer auf die Differenz. Braucht ein Kunde eine Rechnung mit Umsatzsteuer, können Sie für diese Lieferung auf die Differenzbesteuerung verzichten, sofern Sie nicht die Gesamtdifferenz anwenden (§ 25a Abs. 8 Satz 1 UStG).
Wer darf die Differenzbesteuerung anwenden?
Wiederverkäufer, also wer gewerbsmäßig mit beweglichen körperlichen Gegenständen handelt (§ 25a Abs. 1 Nr. 1 UStG). Sie gilt für Ware, für deren Lieferung an Sie keine Umsatzsteuer geschuldet wurde oder die selbst differenzbesteuert war, typisch beim Ankauf von Privatpersonen (§ 25a Abs. 1 Nr. 2 UStG). Edelsteine und Edelmetalle sind ausgenommen (§ 25a Abs. 1 Nr. 3 UStG).
Rechnet die BISpicy Kasse die Differenzbesteuerung selbst?
Ja, nach der Einzeldifferenz: Die Kasse rechnet die Marge je Stück aus, zieht die Umsatzsteuer zum Regelsatz heraus und druckt statt einer Steuerzeile den Hinweis zur Differenzbesteuerung auf den Bon. Die Gesamtdifferenz (§ 25a Abs. 4 UStG) rechnet sie nicht. Ob ein Gegenstand unter § 25a fällt, entscheiden Sie beim Ankauf; die Kasse prüft das nicht.
Stand: 18. November 2026. Maßgeblich sind UStG und UStDV in der jeweils geltenden Fassung; der Umsatzsteuer-Anwendungserlass gibt die Auffassung der Finanzverwaltung wieder. Keine Steuerberatung – im Einzelfall Ihre Steuerberatung fragen.