Kurz-Definition
Die Umsatzsteuer ist die Steuer auf Verkäufe und Dienstleistungen. Im Alltag heißt sie Mehrwertsteuer (MwSt) – es ist dieselbe Steuer. In Deutschland gelten 19 % (Regelsatz) und 7 % (ermäßigter Satz, § 12 UStG). Die Vorsteuer ist die Umsatzsteuer auf Ihren Einkäufen für den Betrieb. Sie dürfen sie abziehen (§ 15 UStG). An das Finanzamt zahlen Sie nur den Rest: die Zahllast.
Die wichtigsten Wörter
- Netto
- Preis ohne Steuer.
- Brutto
- Preis mit Steuer. Diesen Preis zahlt der Kunde.
- Umsatzsteuer (USt, MwSt)
- Steuer auf Ihre Verkäufe. Sie kassieren sie vom Kunden und geben sie an das Finanzamt weiter.
- Vorsteuer
- Umsatzsteuer auf Ihren Eingangsrechnungen, also auf Ihren Einkäufen für den Betrieb.
- Zahllast
- Umsatzsteuer minus Vorsteuer. Diesen Betrag zahlen Sie an das Finanzamt.
- Umsatzsteuer-Voranmeldung (UStVA)
- Ihre regelmäßige Meldung an das Finanzamt, monatlich oder vierteljährlich.
- Kleinunternehmer
- Kleiner Betrieb, der keine Umsatzsteuer berechnet (§ 19 UStG).
Umsatzsteuer oder Mehrwertsteuer?
Beide Wörter meinen dieselbe Steuer. Das Gesetz heißt Umsatzsteuergesetz (UStG) und spricht nur von Umsatzsteuer. Auf Preisschildern, Bons und Rechnungen steht oft MwSt oder USt.
Der Name „Mehrwertsteuer“ erklärt das Prinzip: Jeder Betrieb in der Kette zahlt am Ende nur Steuer auf den Wert, den er dazugibt. Die Steuer aus seinem Einkauf zieht er als Vorsteuer ab. Die volle Steuer trägt der Endkunde.
Beispiel: Ein T-Shirt kostet netto 20,00 €. Dazu kommen 19 % Umsatzsteuer, das sind 3,80 €. Der Kunde zahlt 23,80 € brutto. Die 3,80 € geben Sie an das Finanzamt weiter – abzüglich Ihrer Vorsteuer.
Zurückrechnen geht so: Netto = Brutto ÷ 1,19 (bei 19 %) oder Brutto ÷ 1,07 (bei 7 %). Privatkunden nennen Sie immer den Preis mit Steuer, also brutto (Preisangabenverordnung).
Die Steuersätze: 19 % und 7 %
- 19 % – Regelsatz. Er gilt für die meisten Waren und Dienstleistungen. Beispiele: Kleidung, Elektronik, Kosmetik, Getränke wie Mineralwasser, Saft oder Bier.
- 7 % – ermäßigter Satz. Er gilt nur für das, was das Gesetz aufzählt. Beispiele: die meisten Lebensmittel, Bücher und Zeitungen.
Gastronomie: Seit dem 1. Januar 2026 gelten für Speisen in Restaurant, Café und Imbiss auch beim Essen vor Ort dauerhaft 7 % (§ 12 Abs. 2 Nr. 15 UStG); zum Mitnehmen galten schon vorher 7 % (§ 12 Abs. 2 Nr. 1 UStG). Getränke bleiben grundsätzlich bei 19 %. Mehr dazu: MwSt in der Gastronomie 2026.
Der Satz hängt am Produkt, nicht am Betrieb. Ein Café verkauft oft beides: den Kuchen mit 7 %, die Limonade mit 19 %. Ausnahme: Milch und Milchmischgetränke mit mindestens 75 % Milch kosten zum Mitnehmen 7 %, vor Ort 19 %. Sind Sie bei einem Produkt unsicher, fragen Sie Ihre Steuerberatung.
Vorsteuer: die Steuer auf Ihren Einkäufen
Auch Sie kaufen ein: Ware, Zutaten, Verpackung, Geräte. Auf der Rechnung Ihres Lieferanten steht Umsatzsteuer. Für Sie heißt diese Steuer Vorsteuer. Sie dürfen sie von Ihrer eigenen Umsatzsteuer abziehen (§ 15 UStG). Dafür müssen drei Dinge stimmen:
- Sie haben für Ihren Betrieb eingekauft, nicht privat.
- Sie haben eine ordnungsgemäße Rechnung, auf der die Umsatzsteuer steht. Bis 250 € brutto reicht eine Kleinbetragsrechnung, zum Beispiel ein Kassenbon mit Steuersatz (§ 33 UStDV).
- Sie sind kein Kleinunternehmer. Kleinunternehmer ziehen keine Vorsteuer ab.
Beispiel: So berechnen Sie die Zahllast
Ein kleiner Laden in einem Monat, alle Waren mit 19 %:
| Was | Netto | Steuer (19 %) |
|---|---|---|
| Verkäufe an Kunden | 10.000 € | 1.900 € Umsatzsteuer |
| Einkäufe beim Lieferanten | 5.000 € | 950 € Vorsteuer |
| Zahllast | 1.900 € − 950 € = 950 € |
Zahllast = Umsatzsteuer − Vorsteuer. Der Laden zahlt also 950 € an das Finanzamt. Ist die Vorsteuer in einem Monat höher als die Umsatzsteuer, zahlt das Finanzamt den Unterschied zurück.
Umsatzsteuer-Voranmeldung über ELSTER
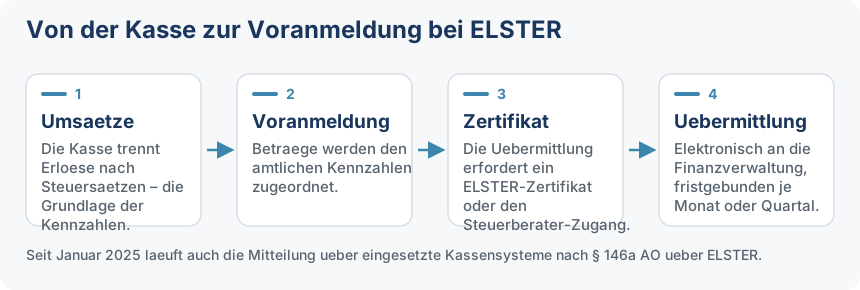
Die Zahllast melden Sie dem Finanzamt in der Umsatzsteuer-Voranmeldung (UStVA). Sie übermitteln sie elektronisch über ELSTER, das Online-Portal der Finanzverwaltung (§ 18 Abs. 1 UStG). Zur selben Frist überweisen Sie die Zahllast.
- Wie oft? Monatlich oder vierteljährlich. Das hängt davon ab, wie hoch Ihre Umsatzsteuer im Vorjahr war (über 9.000 €: monatlich). Gründer melden nach heutigem Stand ab 2027 im Gründungsjahr und im Jahr danach monatlich.
- Mehr Zeit: Auf Antrag ist eine Dauerfristverlängerung möglich.
- Einmal im Jahr folgt zusätzlich die Umsatzsteuererklärung für das ganze Jahr (§ 18 Abs. 3 UStG).
Übernimmt Ihre Steuerberatung die Voranmeldung, geben Sie ihr die Zahlen aus der Kasse.
Kleinunternehmer: keine Umsatzsteuer auf dem Bon
Kleine Betriebe können die Kleinunternehmerregelung nutzen (§ 19 UStG). Dann berechnen sie keine Umsatzsteuer. Seit 2025 gelten diese Grenzen:
- Vorjahr: Der Gesamtumsatz darf 25.000 Euro nicht überschritten haben.
- Laufendes Jahr: Der Gesamtumsatz darf 100.000 Euro nicht überschreiten. Schon der Umsatz, mit dem Sie die Grenze überschreiten, ist steuerpflichtig.
- Gründungsjahr: Nach Auffassung der Finanzverwaltung gilt die Grenze von 25.000 Euro.
Auf dem Bon steht dann keine Umsatzsteuer. Statt Steuersatz und Steuerbetrag steht ein Hinweis, zum Beispiel „Steuerfrei nach § 19 UStG (Kleinunternehmerregelung)“. Dafür ziehen Kleinunternehmer auch keine Vorsteuer ab. Prüfen Sie in der Kasse, dass kein Steuersatz von 19 oder 7 % hinterlegt ist.
Wichtig: Die Regelung betrifft nur die Umsatzsteuer. Wer eine elektronische Kasse nutzt, braucht trotzdem eine TSE (§ 146a AO). Alles zu Grenzen, Bon und TSE: Kleinunternehmer und Kasse.
Was die Kasse damit zu tun hat
Die Kasse ist die Quelle für Ihre Umsatzsteuer: Sie trennt jeden Verkauf nach Steuersätzen. In BISpicy POS sieht das so aus (Z-Bon und DSFinV-K-Export mit TSE-Lizenz):
- Steuersatz am Artikel: Sie hinterlegen den Satz einmal je Artikel. Die Kasse rechnet bei jedem Verkauf damit.
- Bon: Der Bon zeigt Netto, MwSt und Brutto und schlüsselt die Steuer je Steuersatz auf. Welche Angaben Pflicht sind, steht unter Pflichtangaben auf dem Kassenbon.
- Z-Bon: Der Tagesabschluss zeigt den Umsatz getrennt nach Steuersätzen, also 19 % und 7 %. Mehr dazu: Z-Bon.
- Steuerbericht: Die Kasse berechnet Umsatzsteuer, Vorsteuer und Zahllast und gibt die Werte der Voranmeldung als CSV-Datei aus – als Vorlage für Mein ELSTER oder für Ihre Steuerberatung. Die Werte umfassen nur die Umsätze und Eingangsrechnungen dieser Kasse; Umsätze aus anderen Kassen oder Kanälen ergänzen Sie. Mehr dazu: Steuerberichte.
- DSFinV-K-Export: Für die Betriebsprüfung exportiert die Kasse ihre Daten im Format der Finanzverwaltung, mit dem Steuersatz je Position und der Aufteilung nach Steuersätzen je Kassenabschluss. Mehr dazu: DSFinV-K.
Schweiz: eigenes Gesetz, eigene Sätze
Diese Seite gilt für Deutschland. In der Schweiz gilt ein eigenes Gesetz, das MWSTG, mit anderen Sätzen (Normalsatz 8,1 %) und eigener Abrechnung bei der Eidgenössischen Steuerverwaltung (ESTV). Mehr dazu: MWSTG – Schweizer Mehrwertsteuergesetz.
Quellen & weiterführende Informationen
Häufige Fragen
Was ist der Unterschied zwischen Umsatzsteuer und Mehrwertsteuer?
Es gibt keinen. Umsatzsteuer ist der Name im Gesetz (Umsatzsteuergesetz, UStG). Mehrwertsteuer oder kurz MwSt ist das Wort im Alltag. Beide meinen dieselbe Steuer: in Deutschland 19 % als Regelsatz und 7 % als ermäßigter Satz (§ 12 UStG).
Wann kann ich Vorsteuer abziehen?
Wenn Sie für Ihren Betrieb eingekauft haben und eine ordnungsgemäße Rechnung mit ausgewiesener Umsatzsteuer besitzen (§ 15 UStG). Bis 250 Euro brutto reicht eine Kleinbetragsrechnung, zum Beispiel ein Kassenbon mit Steuersatz (§ 33 UStDV). Kleinunternehmer nach § 19 UStG können keine Vorsteuer abziehen.
Muss ich als Kleinunternehmer Umsatzsteuer auf dem Bon ausweisen?
Nein. Kleinunternehmer weisen keine Umsatzsteuer aus. Statt Steuersatz und Steuerbetrag steht ein Hinweis auf dem Bon, zum Beispiel „Steuerfrei nach § 19 UStG (Kleinunternehmerregelung)“. Wer als Kleinunternehmer trotzdem Umsatzsteuer ausweist, kann sie dem Finanzamt schulden (§ 14c UStG).
Welcher Steuersatz gilt für Speisen und Getränke im Restaurant?
Seit dem 1. Januar 2026 gelten für Speisen auch vor Ort dauerhaft 7 % (§ 12 Abs. 2 Nr. 15 UStG); zum Mitnehmen waren es schon vorher 7 %. Getränke bleiben grundsätzlich bei 19 %. In der Kasse hinterlegen Sie den Satz deshalb am Artikel.
Wie oft muss ich die Umsatzsteuer-Voranmeldung abgeben?
Monatlich oder vierteljährlich, je nachdem, wie hoch Ihre Umsatzsteuer im Vorjahr war: über 9.000 € monatlich, sonst in der Regel vierteljährlich. Wer gründet, meldet nach heutigem Stand ab 2027 im Gründungsjahr und im Jahr danach monatlich. Die Voranmeldung geht elektronisch über ELSTER an das Finanzamt (§ 18 UStG). Auf Antrag ist eine Dauerfristverlängerung möglich. Einmal im Jahr folgt die Umsatzsteuererklärung für das ganze Jahr. Kleinunternehmer geben beides in der Regel nicht ab (§ 19 Abs. 1 Satz 2 UStG).
Keine Steuerberatung – im Einzelfall Steuerberater fragen. Stand: November 2026.